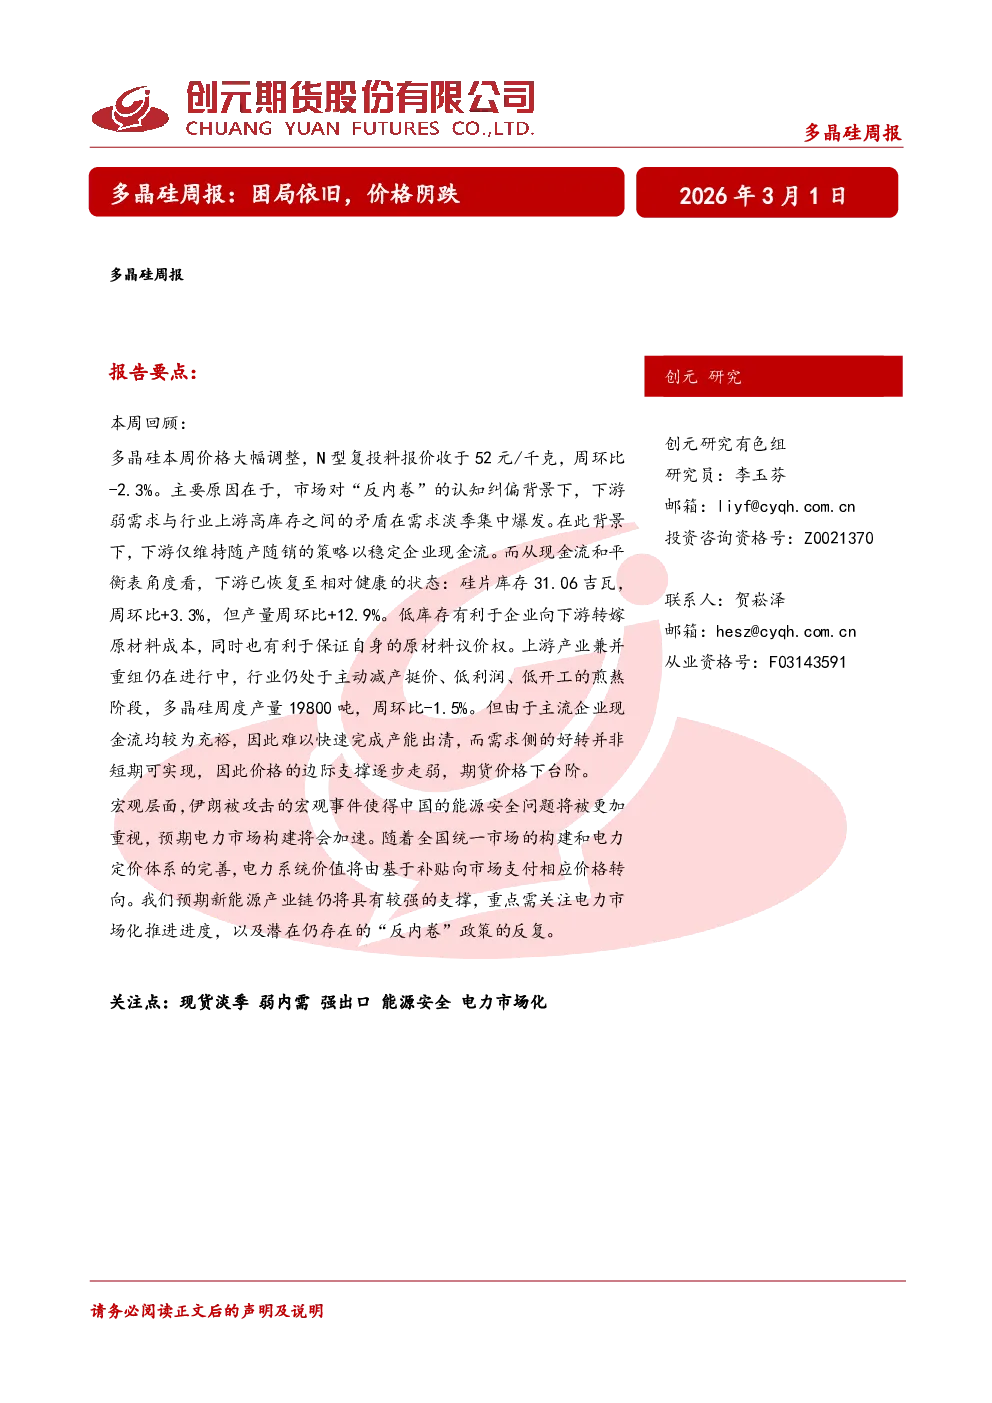
多晶硅周报(2026年3月1日)
本周回顾
- 价格调整:多晶硅价格本周大幅调整,N型复投料报价52元/千克,周环比下降2.3%。主要原因是市场对“反内卷”的认知纠偏,导致下游需求弱化与上游高库存矛盾在需求淡季集中爆发。
- 下游策略:下游企业维持随产随销策略以稳定现金流,但硅片库存(31.06吉瓦)周环比增长3.3%,产量(11.35GW)周环比增长12.9%,显示下游已恢复至相对健康状态,有利于转嫁成本和维持议价权。
- 上游情况:产业兼并重组仍在进行,行业处于主动减产挺价阶段,多晶硅周度产量19800吨,周环比下降1.5%。但主流企业现金流充裕,难以快速完成产能出清,需求侧好转非短期可实现,价格边际支撑逐步走弱,期货价格下台阶。
宏观层面
- 能源安全:伊朗被攻击事件引发对中国能源安全的重视,预期电力市场构建将加速,电力系统价值将由补贴转向市场支付相应价格。
- 政策关注:需关注电力市场化推进进度及“反内卷”政策的潜在反复,新能源产业链仍将具有较强的支撑。
关注点
重点数据一览
- 硅粉价格:99硅粉9750元/吨,周环比下降1.0%;553#硅粉9750元/吨,周环比下降1.0%。
- 三氯氢硅价格:3425元/吨,持平。
- 多晶硅价格:N型颗粒硅50元/千克,持平;N型复投料52元/千克,周环比下降2.3%;N型硅价格指数52元/千克,周环比下降2.3%;电子级多晶硅28.15美元/千克,持平;海外光伏级多晶硅16.4美元/千克,持平。
- 多晶硅产量:19800吨,周环比下降1.5%。
- 多晶硅库存:34.4万吨,周环比下降1.4%。
- 硅片价格:N型182硅片(130μm)1.13元/片,持平;N型210硅片(130μm)1.43元/片,持平。
- 硅片产量:11.35GW,周环比增长12.9%。
- 硅片库存:31.06吉瓦,周环比增长3.3%。
- 电池组件价格:单晶TOPcon:M10 0.44元/瓦,持平;单晶TOPcon:G12 0.435元/瓦,周环比下降1.1%;TOPcon-182(分布式)0.737元/瓦,周环比增长0.4%;TOPcon-210(分布式)0.76元/瓦,周环比增长0.1%;N型-182(集中式)0.718元/瓦,持平;N型-210(集中式)0.738元/瓦,持平。
研究结论
- 多晶硅价格短期承压,主要受供需矛盾和下游需求弱化影响,但长期仍受产业重组和电力市场化推进的支撑。
- 下游库存增长但产量更快增长,显示供需关系仍偏宽松,价格边际支撑不足。
- 宏观层面能源安全和电力市场化进程是关键变量,需持续关注政策动向。