你可能感兴趣
20260302【黑色板块】中辉期货黑色板块日报
中辉期货2026-03-02
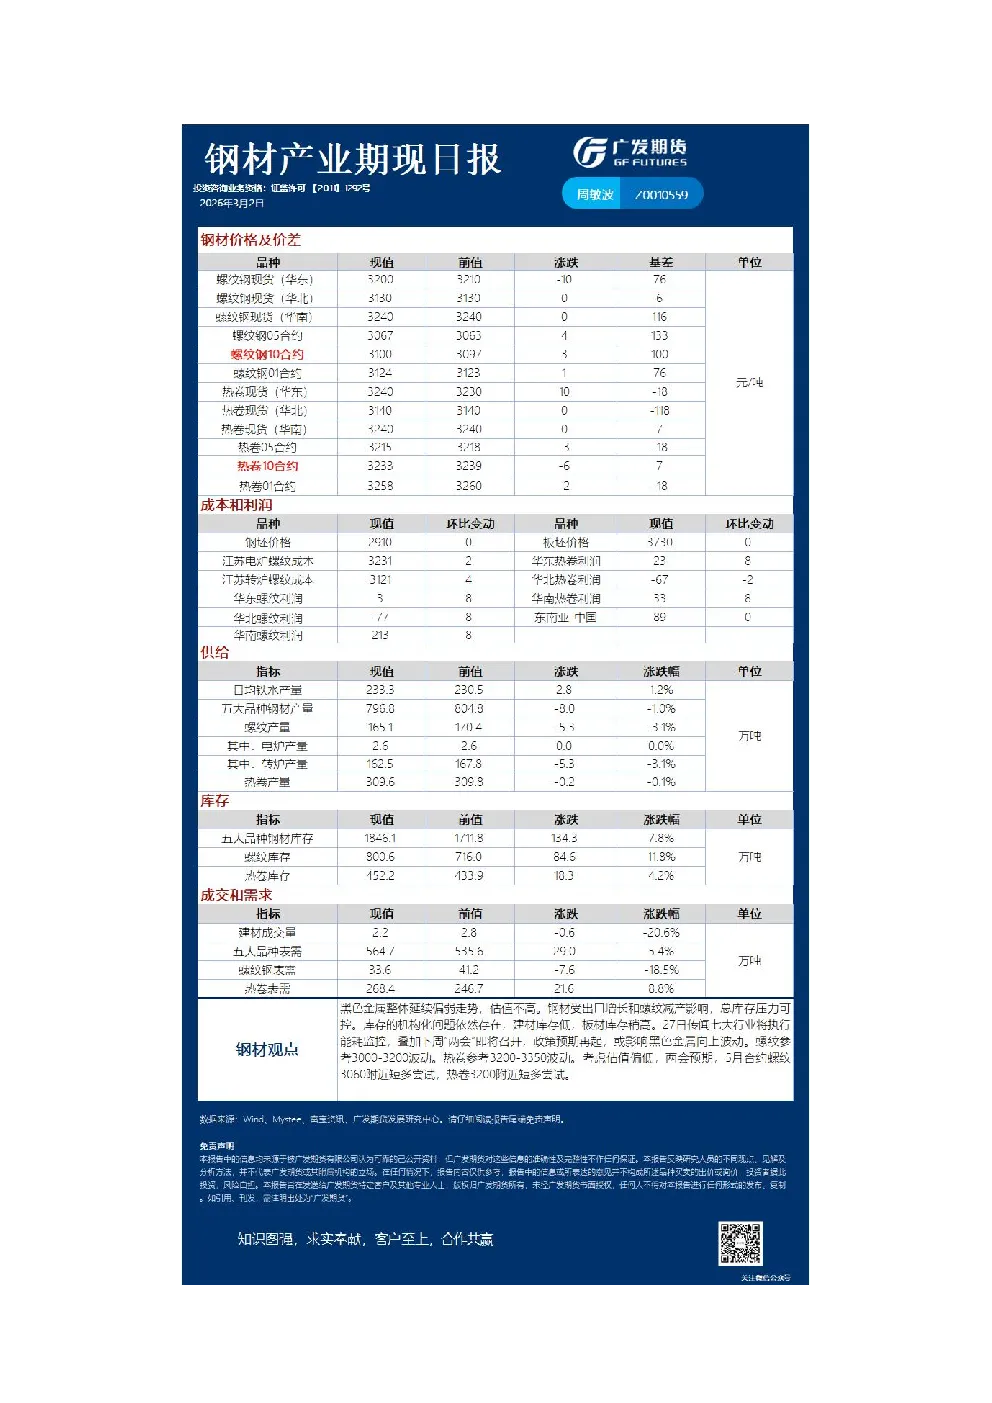
广发期货期现日报汇总20260302
广发期货2026-03-02
广发期货期现日报汇总20260302
广发期货2026-03-02
20260302【有色板块】中辉期货有色金属日报
中辉期货2026-03-02
20260302【农产品板块】中辉期货农产品板块日报
中辉期货2026-03-02
瑞达期货甲醇产业日报20260302
瑞达期货2026-03-02
瑞达期货螺纹钢产业日报20260302
瑞达期货2026-03-02
太平洋医药日报(20260302):多肽药Yuviwel获FDA批准上市
医药生物太平洋证券2026-03-02
瑞达期货纯苯产业日报20260302
瑞达期货2026-03-03
瑞达期货锰硅硅铁产业日报20260302
瑞达期货2026-03-03