摘要与核心观点
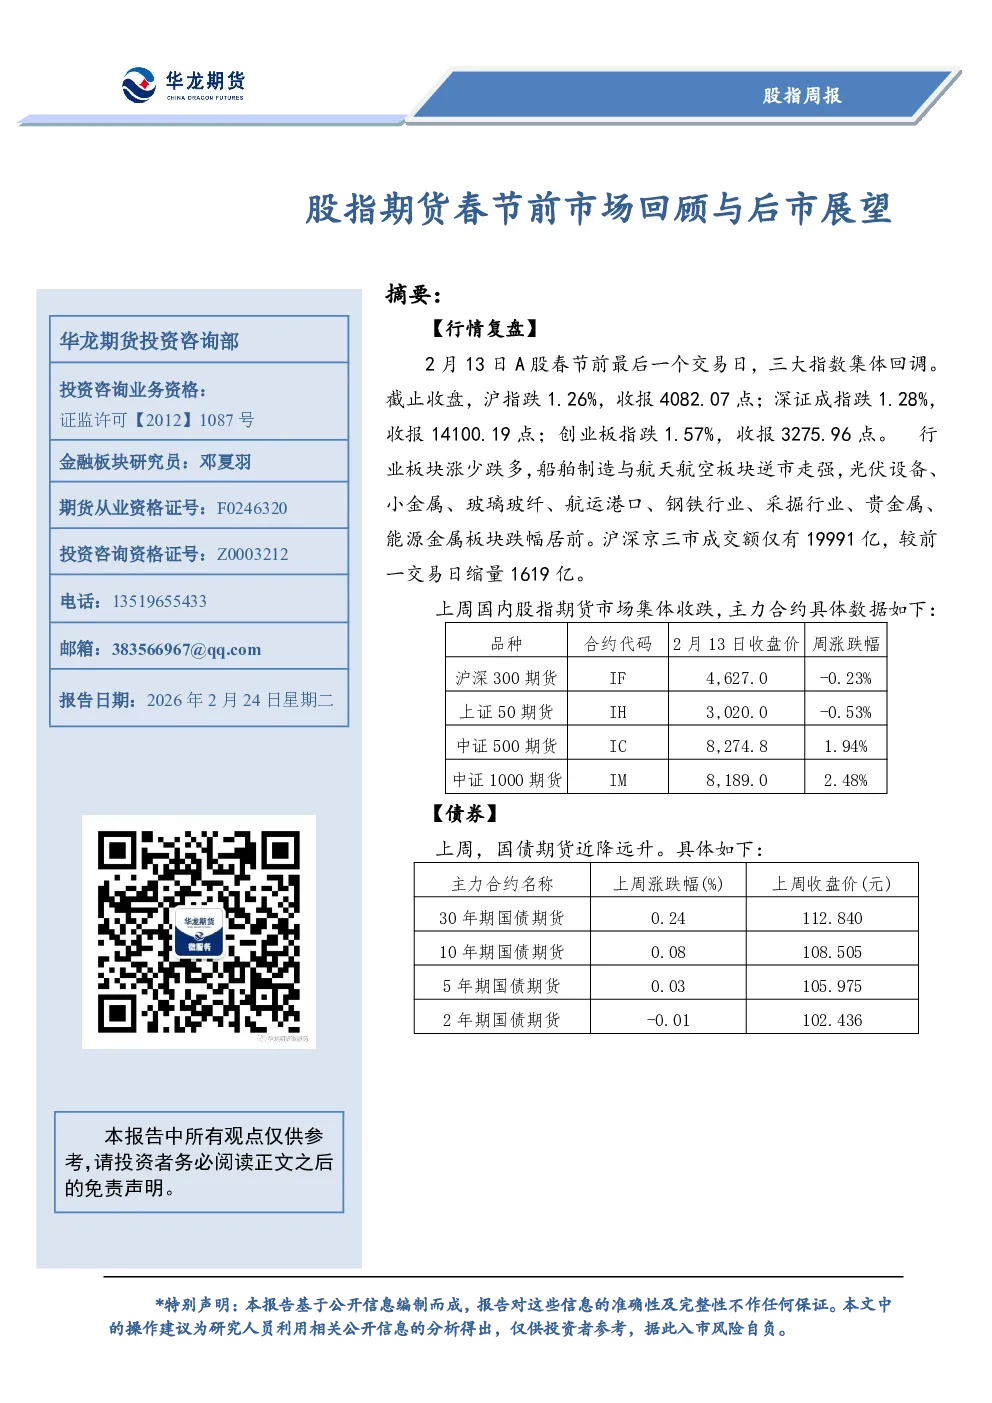
2月13日A股春节前最后一个交易日三大指数集体回调,沪指跌1.26%,深证成指跌1.28%,创业板指跌1.57%。行业板块涨少跌多,船舶制造与航天航空板块逆市走强,光伏设备等板块跌幅居前。沪深京三市成交额缩量至19991亿。
基本面分析
- 中央一号文件提出将农业建成现代化大产业,从农林牧渔并举、产加销贯通、农文旅融合三方面发力。
- 2月24日将公布最新LPR,目前1年期和5年期以上LPR均维持3.0%和3.5%不变,连续8个月未变。
- 美国总统特朗普签署行政令对进口商品征收10%关税,为期150天,但后续又表示可能将税率提高至15%。
- 美伊新一轮谈判结束未达成协议,局势紧张,特朗普称“接下来十天左右”见分晓。
- 春节假期后央行公开市场将有22524亿元逆回购到期,其中2月25日有3000亿元MLF到期。
估值分析
- 沪深300指数PE为14.01倍(分位点80.2%),上证50指数PE为11.51倍(分位点80.59%),中证500指数PE为37.55倍(分位点87.84%),中证1000指数PE为50.18倍(分位点82.94%)。
- 股债利差计算方式包括市盈率倒数法和股息率法,具体数值未展示。
- 中国-巴菲特指标显示总市值/GDP为91.18%,略高于70%-80%的区间。
综合分析
- 节前市场冲高回落,成交额逐日萎缩,投资者避险情绪升温。
- 主要指数估值回落至80%左右,为节后行情提供安全边际。
- 春节假期宏观因素:国内消费数据稳健(前四天同比增长8.6%),AI模型和人形机器人等产业热点延续;资金面面临2.2万亿元逆回购和3000亿元MLF到期压力;美股上涨,离岸人民币汇率升破6.89;美国关税政策不确定性上升。
- 后市展望:A股以偏强震荡为主,结构性机会集中在AI、机器人等成长方向。操作建议:单边逢低布局但控制仓位,IM/IH价差收敛策略可关注,期权备兑开仓增厚收益并买入看跌期权对冲风险。