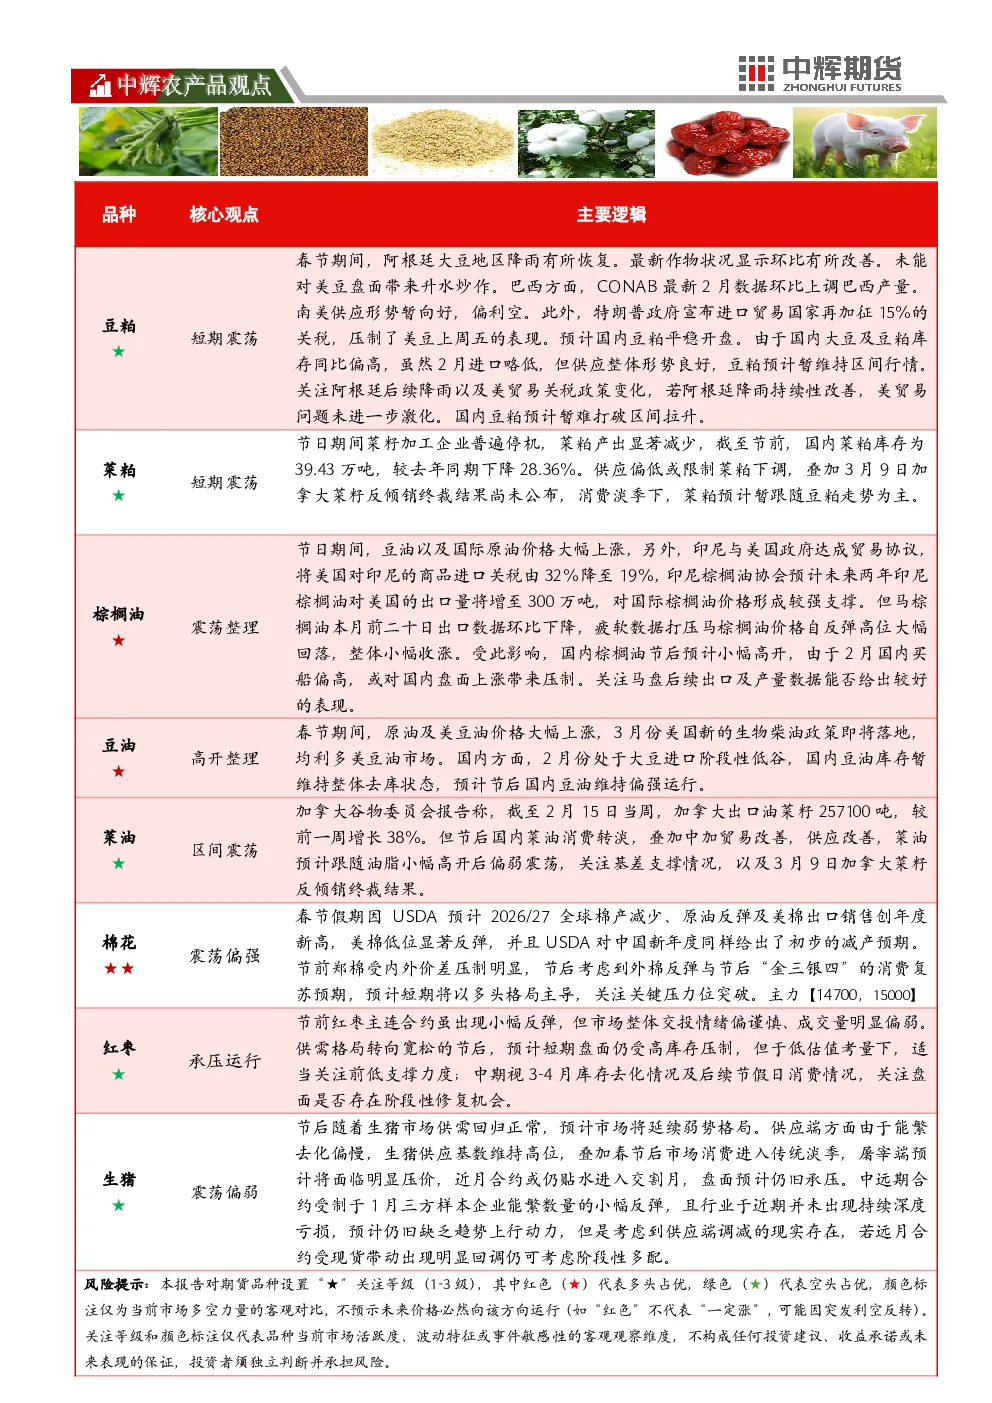
豆粕:阿根廷降雨改善或维持震荡
- 布宜诺斯艾利斯谷物交易所预计阿根廷2025/26年度大豆产量4850万吨,与9月预估持平;近期降雨改善大豆作物水分状况,75%作物评级正常至良好,66%种植区水分条件适宜。
- 巴西2025/26年度大豆产量预计1.7798亿吨,创纪录高位,单产3675公斤/公顷,出口量1.1219亿吨。
- 国内豆粕库存同比偏高,2月进口略低但供应整体良好,预计暂维持区间行情,关注阿根廷降雨和美贸易关税政策变化。
菜粕:进口供应改善看多谨慎
- USDA2月报告调减全球菜籽产量,调低期末库存,调增加籽出口预估,库消比大幅下降。
- 加拿大2月前两周油菜籽出口257100吨,较前一周增38%。
- 节日期间菜粕产出减少,库存39.43万吨,同比下降28.36%,供应偏低限制下调,3月9日加拿大菜籽反倾销终裁结果待定,消费淡季下预计跟随豆粕走势。
棕榈油:马棕榈油出口数据偏空市场交投谨慎
- ITS和AmSpec数据显示,马来西亚2月1-20日棕榈油出口分别下降8.9%和12.6%。
- 印尼与美国达成贸易协议,关税降19%,预计未来两年对美出口增至300万吨。
- 节日期间豆油和原油上涨,但马棕出口疲软,价格自高位回落,国内盘面小幅高开,2月买船偏高或压制上涨,关注马盘后续出口及产量数据。
棉花:USDA调减全球产量关注节后产业政策
- USDA预计2026/27年度全球棉花产量减少390万包至1.16亿包,中国产量预计减少300万包至3200万包。
- 国内BCO上调2025/26年度产量至773万吨,期末库存631万吨。节前商业库存552万吨,疆内库存偏紧,下游纱布库存小幅去化。12月棉花和棉纱进口均显著提升。
- 节后复工逐步开启,进入“金三银四”,需求边际转强,外棉反弹,郑棉短期以多头格局主导,关注关键压力位突破。
红枣:节后面临消费转弱高库存仍施压
- 新枣季货源充足,节后加工企业出货压力存,现货流通货源充裕,库存11852吨,高于同期,去化放缓。
- 需求端终端进入传统淡季,补库意愿低迷,价格稳中有弱,缺乏向上驱动。
- 短期盘面受基本面压制,关注前低支撑力度;中期视3-4月库存去化及节假日消费,关注阶段性修复机会。
生猪:节后转入供增需减现货存回调需求
- 春节后市场消费进入传统淡季,屠宰端预计压价,养殖利润仍于0元上下,不利于产能去化。
- 官方和钢联能繁数据均显示小幅反弹,限制后市上行。
- 近月合约或贴水进入交割月,盘面承压;中远期合约受制于1月能繁反弹和行业未持续亏损,但供应端调减存在,若远月回调可阶段性多配。