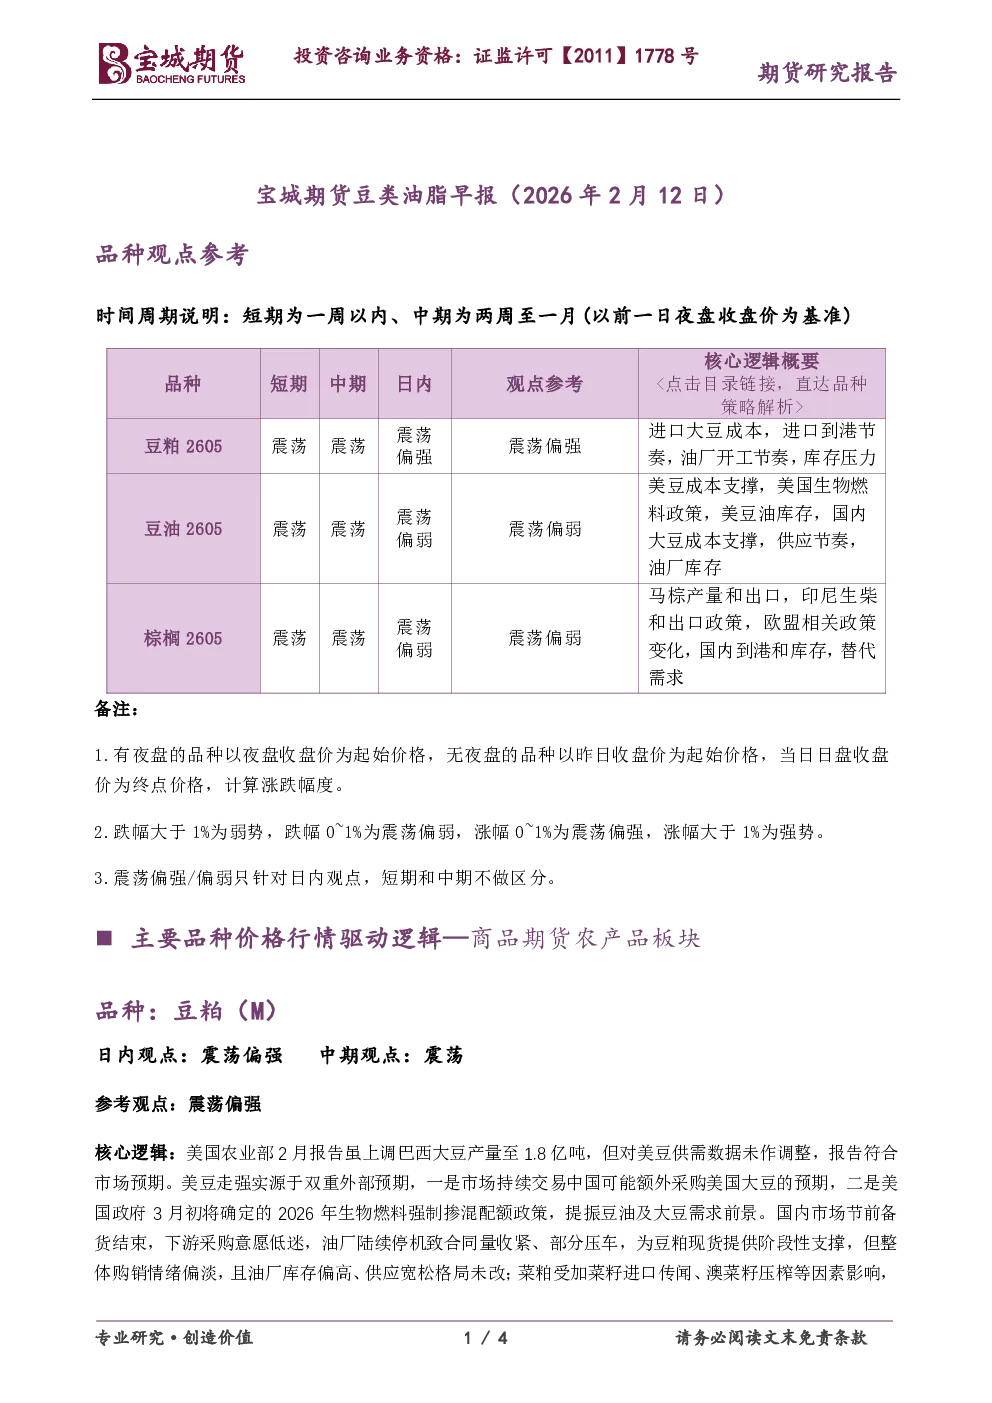
商品期货农产品板块品种观点
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:美国农业部2月报告上调巴西大豆产量至1.8亿吨,符合市场预期,美豆走强主要受中国可能额外采购美国大豆及美国2026年生物燃料强制掺混配额政策预期提振。国内市场节前备货结束,下游采购意愿低迷,油厂停机致合同量收紧,但整体购销情绪偏淡,油厂库存偏高,供应宽松。菜粕受加菜籽进口传闻、澳菜籽压榨等因素影响,年前需求无明显增量。期现走势分化。
- 风险提示:美豆出口销售数据、南美大豆产区天气、美国生物燃料政策动向
豆油(Y)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:国内油脂市场整体分化偏强,美豆油期价保持强势,受南美大豆关键生长期天气扰动、美国生物燃料政策向好预期、美印贸易协议提振出口预期推动。春节前备货尾声令餐饮与家庭消费阶段性放量,短期成本与节日消费余温对豆油价格构筑支撑,但节前资金避险情绪升温,豆油期价转为震荡偏弱。油粕比价迎来修复。
- 风险提示:美国生物燃料政策动向、原油价格波动影响
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:MPOB数据显示马棕1月库存降7.72%至282万吨,但利好已被消化,2月马棕出口走弱,印尼抢出口进一步挤兑马棕出口份额。国内节前资金避险离场、现货购销清淡拖累市场情绪。资金离场避险背景下,棕榈油市场转为震荡偏弱运行。
- 风险提示:印尼生柴政策和出口、马棕高频产量和出口数据、原油价格波动影响
菜籽油(OI)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:菜籽油市场呈现国内紧平衡、外围弱联动的分化格局,核心矛盾聚焦于国内低库存与全球菜籽丰产的博弈。国内进口菜籽到港量受限,菜籽油商业库存处于近五年同期低位,现货供应偏紧支撑基差报价坚挺;春节前小包装油备货启动,餐饮及家庭消费温和回升,但因豆棕价差收窄,菜油性价比略降,替代消费增量有限。若进口菜籽到港不及预期或消费超预期回暖,价格易涨难跌;但需关注全球菜籽丰产对远月的压制,以及中加贸易政策变化对进口成本的潜在冲击。
- 风险提示:中加贸易动态、全球菜籽丰产预期兑现情况、进口菜籽到港节奏
生猪(LH)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:国内生猪市场经历短暂反弹后重拾跌势,价格重心下移。核心驱动逻辑是供应持续放量,终端消费提振乏力,市场呈现供过于求的宽松格局。2026年2月生猪市场受供应过剩、需求疲软及养殖亏损多重压力影响,生猪价格持续承压。政策调控通过优化产业结构为长期回暖铺路,未来需重点关注产能去化实效与政策落地效果。
- 风险提示:国内政策调控及落地效果
玉米(C)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:东北产区备货接近尾声、烘干塔停收,玉米价格震荡偏弱;华北贸易商建库意愿增强,价格稳中偏强;销区受港口到货成本下降影响,玉米价格小幅下跌。整体来看,节前玉米市场购销清淡,价格以稳为主。节后玉米市场将迎来基层余粮释放、政策粮投放与多元化进口谷物到港等多重因素的考验。但在政策保障产能、稳定收益的背景下,加上优质玉米的价格韧性,下方支撑依然较强。
- 风险提示:进口谷物到港节奏、节后政策粮投放力度、节后基层余粮释放