核心观点与关键数据
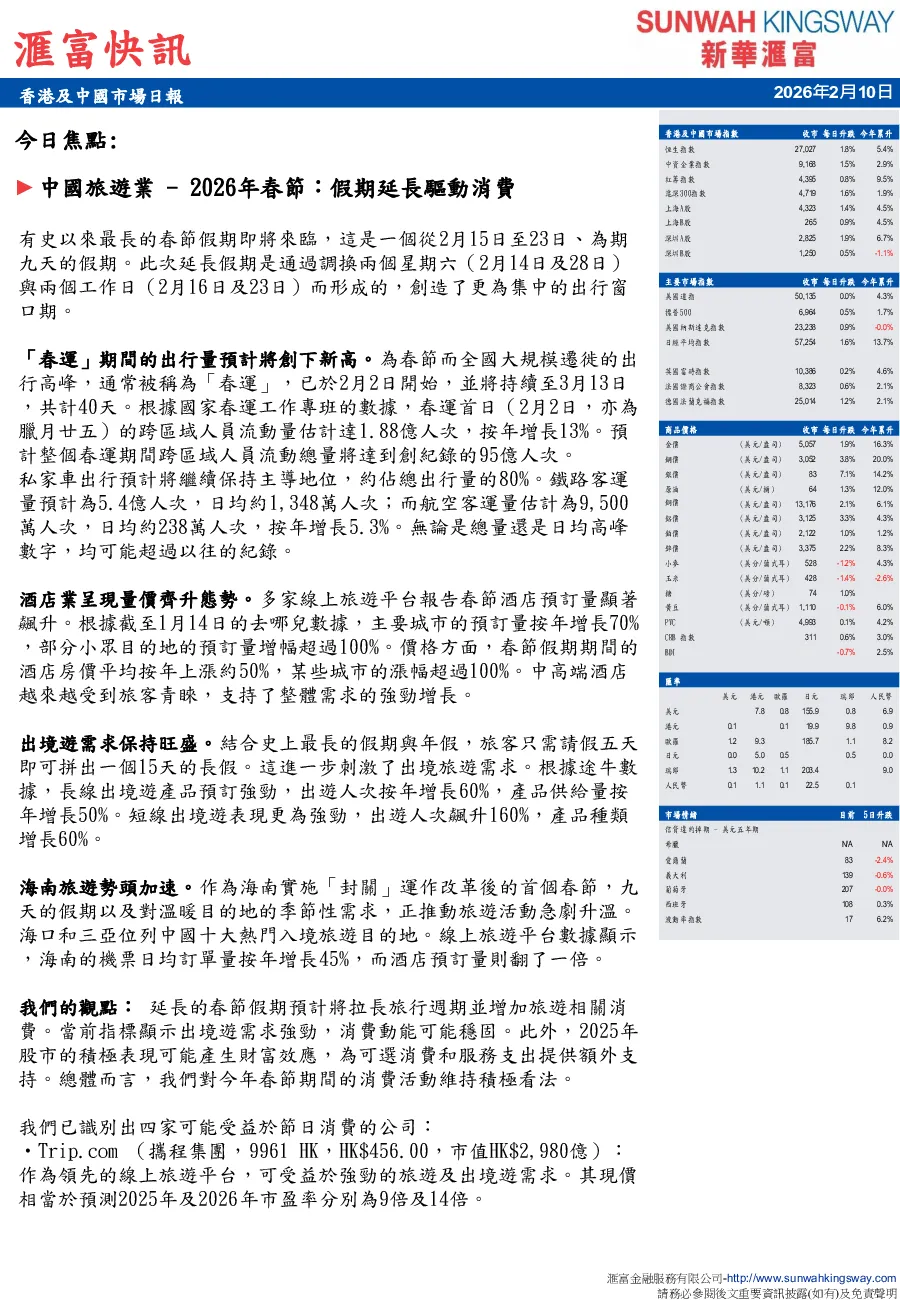
- 2026年春节假期延长至九天(2月15日至23日),通过调换周末和工作日实现,创造更集中的出行窗口。
- 春运期间出行量预计创纪录,首日(2月2日)跨区域人流达1.88亿人次,全年增长13%;整个春运期间总人次预计达95亿。私家车出行主导(约80%),铁路客运量5.4亿人次(日均约1348万),航空客运量9500万人次(日均约238万,同比增长5.3%)。
- 酒店业量价齐升:线上平台预订量显著增长,主要城市同比增长70%,部分小众目的地超100%;价格平均上涨约50%,部分城市超100%。中高端酒店受青睐。
- 出境游需求旺盛:长假与年假结合,刺激长线(同比增长60%)、短线(同比增长160%)产品预订。
- 海南旅游加速:首个“封关”春节,海口、三亚热门,机票预订量同比增长45%,酒店预订量翻倍。
研究结论
- 延长的春节假期将拉长旅行周期并增加旅游消费。
- 当前指标显示出境游需求强劲,消费动能可能稳固。
- 2025年股市积极表现可能产生财富效应,支持可选消费。
- 对2026年春节消费活动维持积极看法。
受益公司推荐
- Trip.com(携程集团,9961 HK): 受益于强劲的旅游及出境游需求,现价对应2025/2026年PE分别为9倍/14倍。
- 华住集团(1179 HK): 受益于消费结构升级,专注中高端酒店,现价对应2025/2026年PE分别为25倍/21倍。
- 中国中免(1880 HK): 海南免税市场主导者,受益于旅游热潮及免税消费,现价对应2025/2026年PE分别为50倍/37倍。
- 海底捞(6862 HK): 全国性火锅连锁,受益于节日餐饮需求,现价对应2025/2026年PE分别为20倍/18倍。