全球市场观察
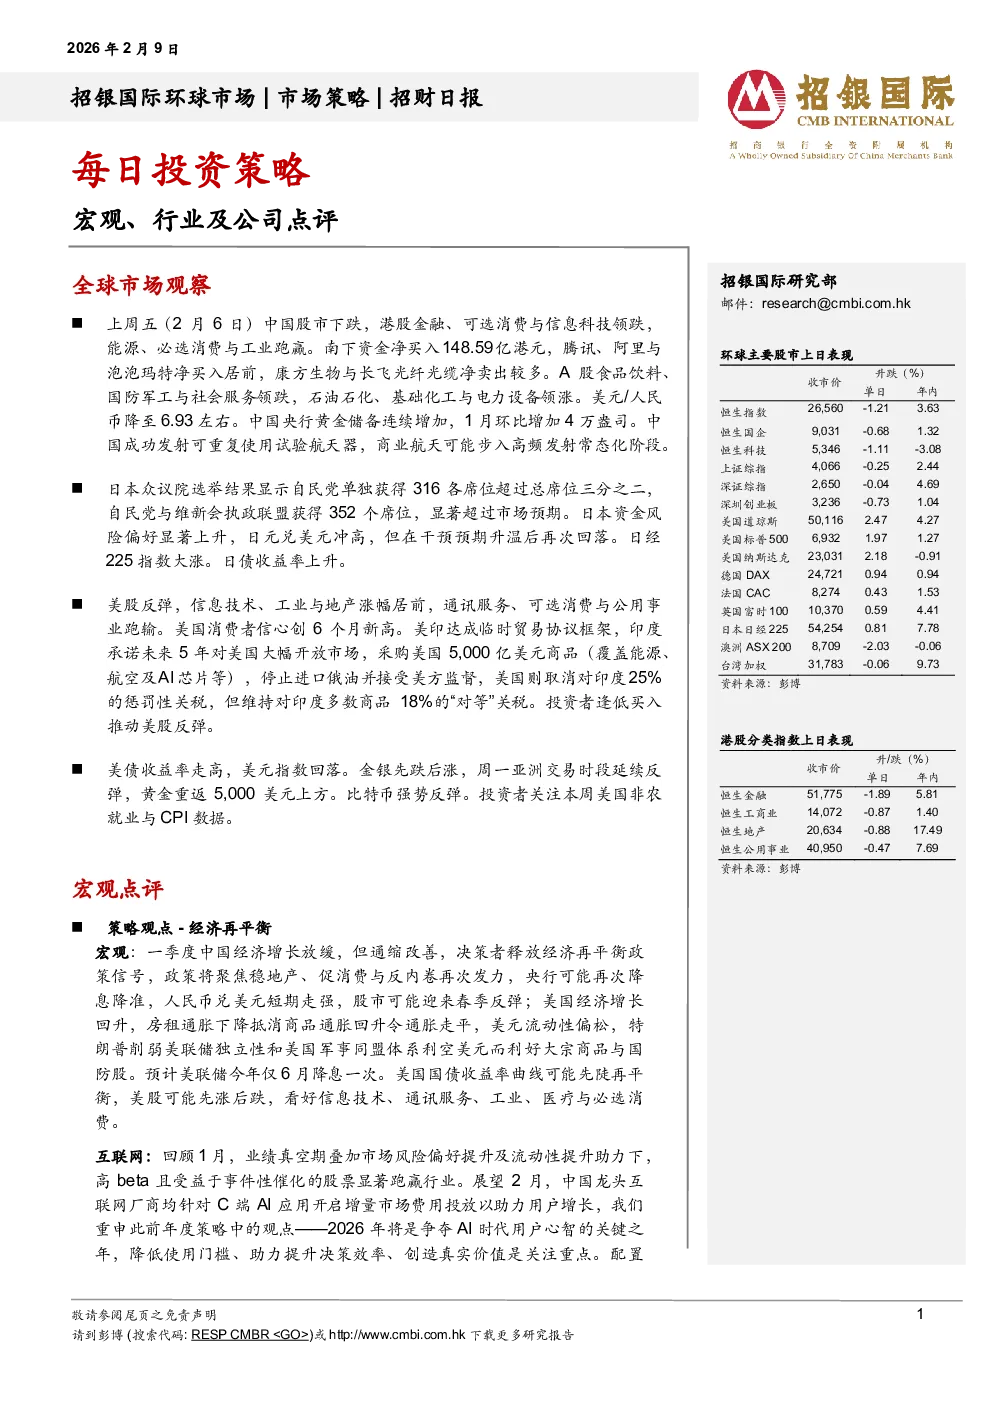
- 中国股市:上周五下跌,金融、可选消费与信息科技领跌,能源、必选消费与工业跑赢。南下资金净买入148.59亿港元,腾讯、阿里与泡泡玛特净买入居前,康方生物与长飞光纤光缆净卖出较多。A股食品饮料、国防军工与社会服务领跌,石油石化、基础化工与电力设备领涨。美元/人民币降至6.93左右。中国央行黄金储备连续增加,1月环比增加4万盎司。中国成功发射可重复使用试验航天器。
- 日本:众议院选举自民党单独获得316个席位,执政联盟获得352个席位。日本资金风险偏好上升,日元兑美元冲高后回落。日经225指数大涨,日债收益率上升。
- 美股:反弹,信息技术、工业与地产涨幅居前。美国消费者信心创6个月新高。美印达成临时贸易协议框架,印度承诺未来5年对美国大幅开放市场,美国取消对印度25%的惩罚性关税。投资者逢低买入推动美股反弹。
- 美债与贵金属:美债收益率走高,美元指数回落。金银先跌后涨,黄金重返5,000美元上方。比特币强势反弹。投资者关注本周美国非农就业与CPI数据。
宏观点评
- 策略观点-经济再平衡:一季度中国经济增长放缓,通缩改善,决策者释放经济再平衡政策信号,政策将聚焦稳地产、促消费与反内卷,央行可能再次降息降准,人民币兑美元短期走强,股市可能迎来春季反弹。美国经济增长回升,房租通胀下降抵消商品通胀回升令通胀走平,美元流动性偏松,特朗普削弱美联储独立性和美国军事同盟体系利空美元而利好大宗商品与国防股。预计美联储今年仅6月降息一次。美国国债收益率曲线可能先陡再平衡,美股可能先涨后跌,看好信息技术、通讯服务、工业、医疗与必选消费。
各行业观点
- 互联网:高beta且受益于事件性催化的股票显著跑赢行业。中国龙头互联网厂商针对C端AI应用开启增量市场费用投放。2026年将是争夺AI时代用户心智的关键之年。建议采用“杠铃型”的投资策略,关注盈利增长的确定性及AI带来的新增量。配置建议:腾讯、阿里巴巴、快手。
- 软件及IT服务:不担心云厂商存在过度投资的风险,2026年美股龙头公司盈利增速有望支撑其估值。建议关注软件厂商营收增速拐点,尤其是AI相关变现能够高效拉动营收和盈利加速增长的公司。推荐派拓网络、金蝶。
- 半导体:乐观。AI仍是半导体景气的核心驱动,但结构正在深化而非反转。存储端呈现由AI拉动的结构性短缺,算力投资仍处于中期扩张阶段,英伟达H200对华供应仍处于高度不确定状态,国产算力在可持续供货、成本与本土化适配上的中长期逻辑仍具确定性。推荐中际旭创、北方华创、生益科技、深南电路、中兴通讯。
- 科技:乐观。全球科技产业链需求将持续分化,AI算力产业链景气度维持高企,低端消费电子需求将受到内存涨价影响持续承压。建议关注AI算力基础设施和端侧AI。推荐立讯精密、比亚迪电子、瑞声科技。
- 消费:乐观。恒生消费指数开年至今上涨8%,主要由高弹性可选消费板块拉动。2月消费行业将凸显旺季驱动特征,春节错期效应下,食品饮料、黄金珠宝等传统消费品类迎来动销高峰。政策端,积极的消费政策有望进一步提振市场信心。建议关注消费降级深化、需求优先级固化、持续推进业务出海的三大主线。
- 汽车:1月汽车终端销量有所放缓,主要受新能源车购置税优惠退坡及以旧换新政策具体落地细则未明的影响。预计2月行业销量或延续筑底,期待年后新车上市带动行业需求边际回暖。全年聚焦结构性增长,新能源零售渗透率预计将攀升至60%。投资主线建议关注吉利汽车、正力新能。
- 医药:创新药出海趋势长期将延续,重点关注已出海管线的临床进展与数据兑现的核心催化。中国创新药的全球竞争优势包括更高的早期研发效率、更快的临床招募速度以及更低的临床成本。推荐三生制药、固生堂、药明合联、中国生物制药。
- 资本品:工程机械和重卡板块进入价值重估的时刻。矿山资本开支的潜在上升将拉动矿山设备的需求。重卡方面,1月份重卡批发量同比上升39%。看好潍柴动力、恒立液压。
- 电解铝:2026年电解铝供应紧缺将持续,主要由于中国电解铝产能利用率已近饱和,海外新增产能有限。预测2026年电解铝价格将同比上涨15%。看好创新实业、中国宏桥。
- 保险:12月产寿险保费增速边际改善,2026年行业负债端增长趋势可期。预计头部险企将在偿付能力稳健和银保战略转型深化的基础上引领行业迈入资负扩表正循环。维持板块“优于大市”评级,推荐中国平安、中国财险、友邦。
- 房地产和物管:乐观。年初以来,地产板块迎来多重政策利好。融资端:“三道红线”监管实质性退出。需求端:多地优化公积金政策,推进购房“以旧换新”。建议关注商业运营能力较强、存量市场发展受益者、持续获得优质可售资源、信用修复取得较大转折的房企。推荐华润万象生活、绿城服务、贝壳。
全球宏观策略
- 唐罗主义与经济再平衡:上半年全球货币供应增速将延续上升,全球总需求改善。美国房租通胀滞后式回落将抵消商品通胀回升,美元流动性将保持平稳,风险资产可能创出新高,周期股与价值股将跑赢科技股与成长股。下半年,通胀可能反弹,流动性收紧预期可能升温,风险资产价格可能迎来调整,美元可能转强,美股或重新跑赢非美股市。
行业点评
- 资本品行业:1月份土方机械销售开局良好,挖掘机、轮式装载机销量同比增长。维持对中联重科、三一重工、恒立液压和三一国际的买入评级。
- 中国医药:关注AI制药进展以及个股超跌机会。推荐三生制药、加科思、固生堂、药明合联、中国生物制药。
公司点评
- 亚马逊:增长逻辑不变,AWS收入增速加速超预期。维持买入评级,目标价292.00美元。