研报总结
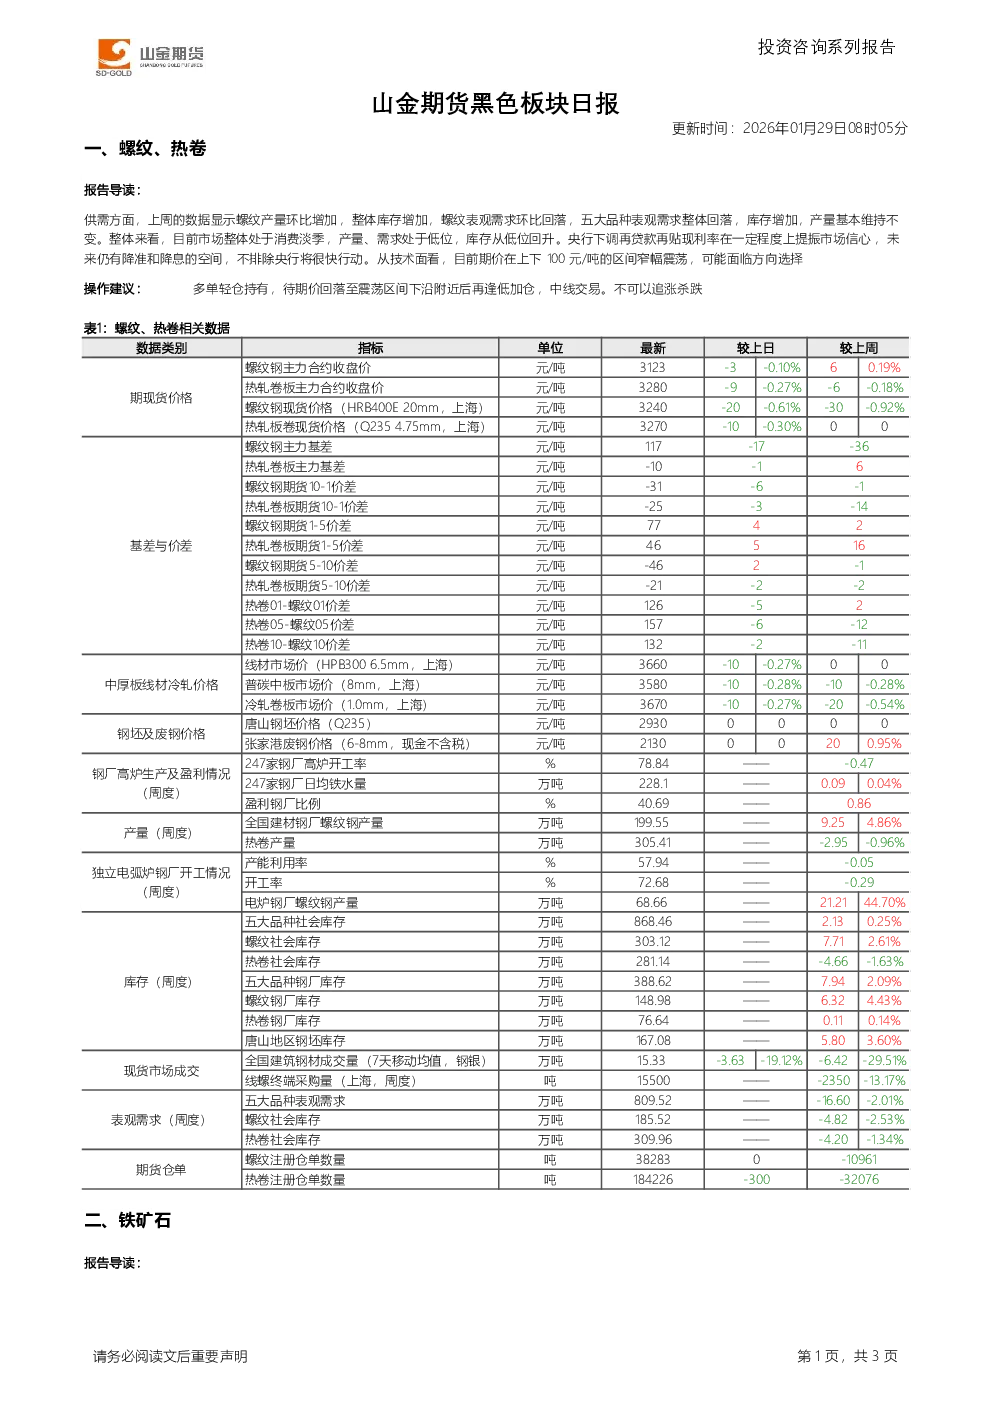
螺纹、热卷
- 供需情况:上周螺纹产量环比增加,库存增加,表观需求环比回落;五大品种表观需求整体回落,库存增加,产量基本维持不变。市场处于消费淡季,产量、需求处于低位,库存从低位回升。
- 政策影响:央行下调再贷款再贴现利率提振市场信心,未来仍有降准和降息空间,不排除央行将很快行动。
- 技术面:期价在上下100元/吨区间窄幅震荡,可能面临方向选择。
- 操作建议:多单轻仓持有,待期价回落至震荡区间下沿附近后再逢低加仓,中线交易。不可以追涨杀跌。
铁矿石
- 需求情况:五大钢材品种整体产量基本维持不变,表观需求环比回落;市场仍处于消费淡季,铁水产量大概率沿季节性趋势回落。
- 供应情况:全球发运回落,后期受南半球季节性因素影响将继续回落;到港量下降,港口库存不断回升;巴西淡水河谷两处矿场停工对整体供应影响小。
- 技术面:期价突破近期震荡区间后跌至前期上沿,短线反弹遇10日均线阻力回落,显示上方阻力仍大。
- 操作建议:维持观望,耐心等待期价持稳后寻找机会做多。不可以追涨杀跌。
产业资讯
- 钢厂焦炭上调:唐山市场主流钢厂、邢台部分钢厂计划对湿熄焦炭上调50元/吨、干熄焦炭上调55元/吨,2026年1月30日零点执行。
- 淡水河谷矿场停工:巴西矿业巨头淡水河谷两处铁矿单元因连续发生积水溢流事件被当地政府勒令暂停运营并吊销许可,影响年化总产量约800万吨,占其年度产量指引的2.3%。
- 钢材市场数据:截止1月28日当周,全国建材产量430.1万吨(减少8.33万吨),厂库414.39万吨(增加10.35万吨),社库388.22万吨(增加21.05万吨),总库存802.61万吨(增加31.4万吨),表需398.7万吨(减少14.06万吨)。