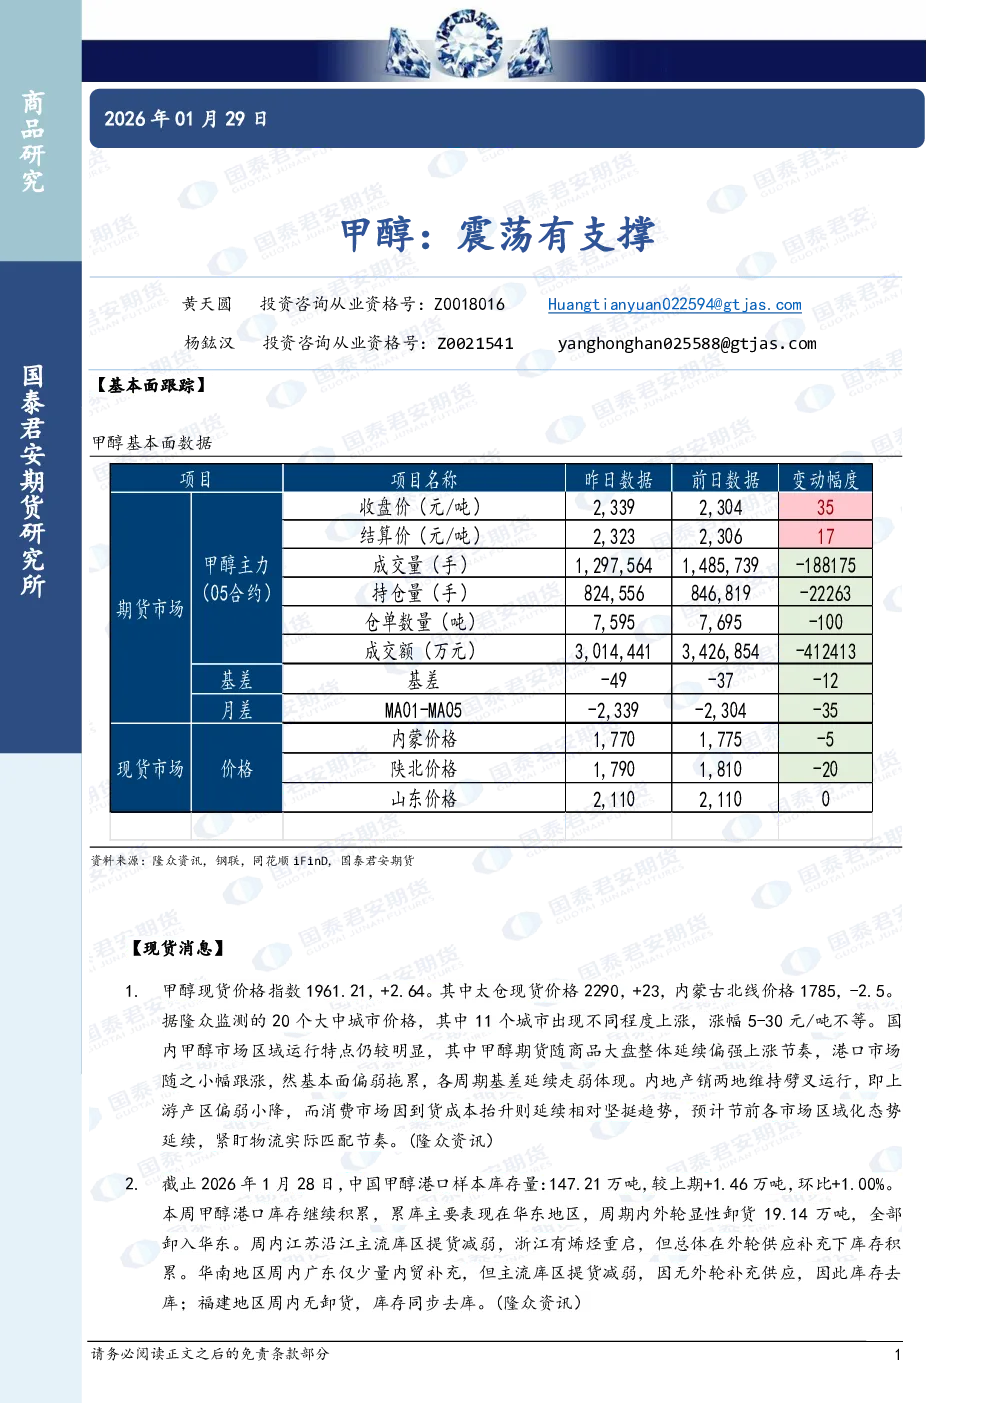
【基本面跟踪】
-
现货价格:甲醇现货价格指数1961.21,上涨2.64点。太仓现货价格2290元/吨,上涨23元;内蒙古北线价格1785元/吨,下跌2.5元。20个大中城市中,11个城市价格上涨,涨幅5-30元/吨不等。港口市场小幅跟涨,但基本面偏弱导致基差走弱。内地产销两地呈现“劈叉”态势,产区偏弱小降,消费市场因到货成本抬升而相对坚挺,节前区域化态势延续,需紧盯物流匹配节奏。
-
港口库存:截至2026年1月28日,中国甲醇港口样本库存147.21万吨,环比增加1.00%(+1.46万吨)。华东地区库存累库明显,主要因外轮卸货(19.14万吨);江苏沿江提货减弱,浙江烯烃重启但外轮补充为主;华南地区因无外轮补充库存去库;福建地区库存同步去库。
【短期观点】
-
支撑甲醇偏强运行的因素:
- 美国与伊朗地缘冲突风险提升,国际能源价格偏强,市场避险情绪增加;
- 伊朗发运减少,市场预期港口库存后续改善。
-
抑制因素:
- 部分MTO工厂检修增加;
- 港口去库不及预期将限制上方空间。
-
估值区间:
- 上方压力位:2350-2400元/吨(MTO基本面较弱,持续反弹可能引发负反馈);
- 下方支撑位:2150-2180元/吨(MTO利润回归线及河南煤头装置现金流成本线)。
【趋势强度】
甲醇趋势强度:1(偏强)。
【研究结论】
短期甲醇市场震荡偏强,但上方空间受限,需关注MTO检修及港口库存去库节奏。下方支撑稳固,区域化分化延续,物流匹配是关键变量。