核心观点与关键数据
对二甲苯(PX):
- 趋势:节前单边趋势偏强,高位波动加大,弱现实强预期,上涨更多由资金推动。
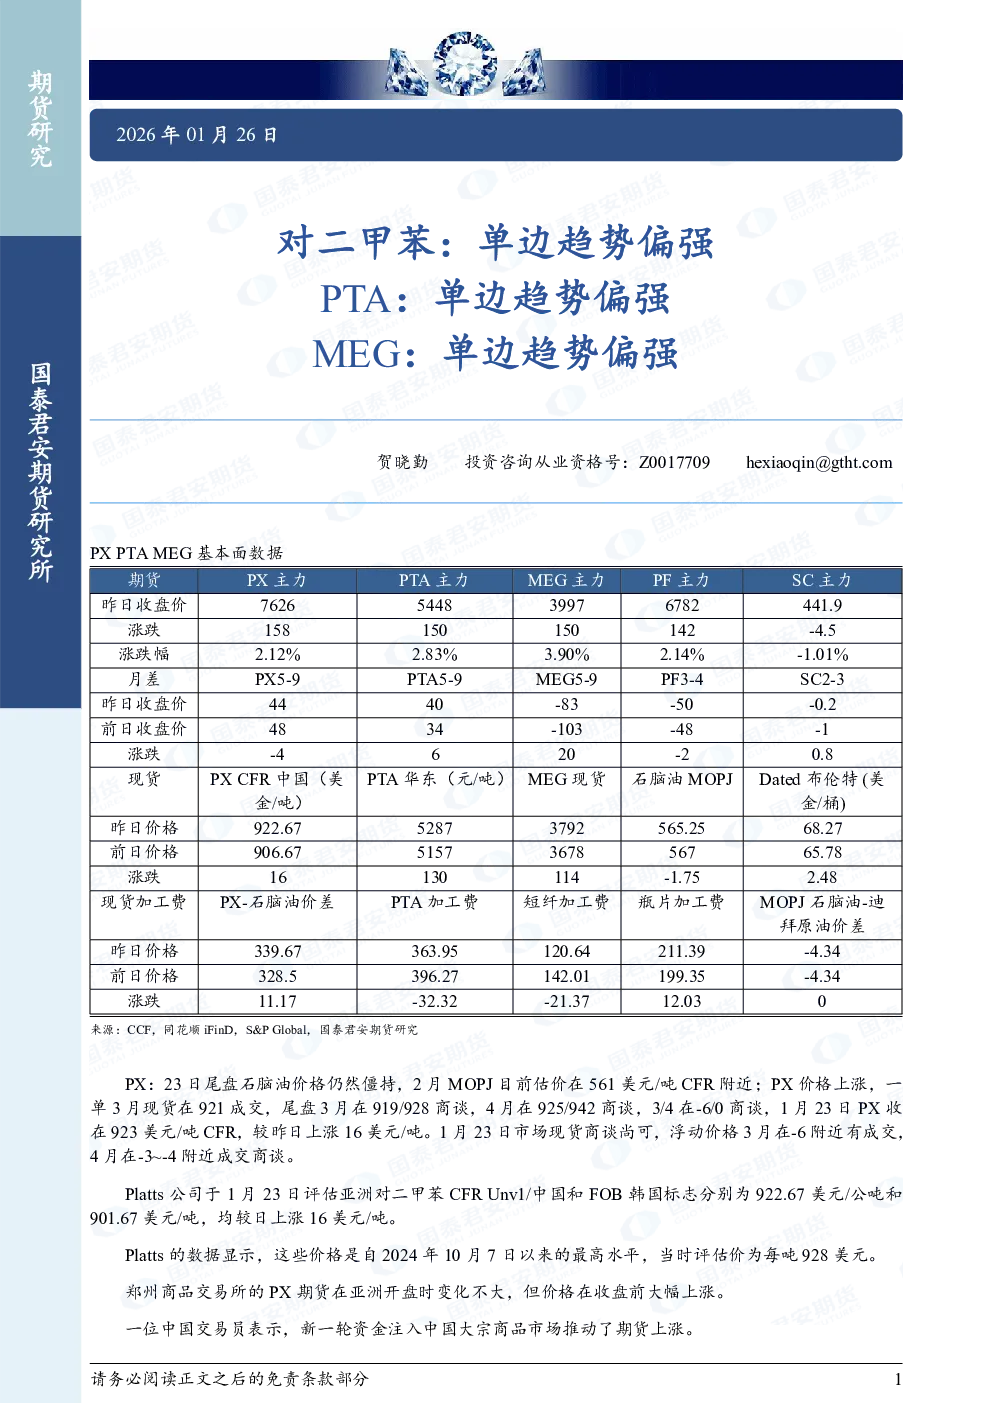
- 价格:1月23日PX收在923美元/吨CFR,较昨日上涨16美元/吨,Platts评估亚洲对二甲苯CFR Unv1/中国和FOB韩国标志分别为922.67美元/公吨和901.67美元/吨,均较日上涨16美元/吨。
- 供应:PX国产装置变化不大,浙石化装置降负荷约1成,福佳大化12月扩能30万吨,总体开工率88.9%(-0.5%)。海外装置方面,韩国GS55万吨装置重启、台塑装置负荷提升,科威特82万吨装置检修,亚洲装置开工率80.6%(-0.4%)。
- 需求:PTA开工无明显变化维持76.6%,四川能投100万吨近期重启、独山能源二期250万吨预计1月底检修。聚酯终端开工边际下降。
- 进口:内外价差再次打开,一季度进口单月提升至90万吨左右,PX进入累库格局。
- 套利:PXN加工费回升至350美金,PTA加工费450以上逢高试空。产业套保盘较为被动。
- 建议:3-5反套,5-9正套,关注成交持仓变化。
精对苯二甲酸(PTA):
- 趋势:节前单边趋势偏强。
- 价格:上周资金推动PTA价格持续上涨,盘面05合约加工费上升至450元/吨。
- 供应:PTA开工无明显变化维持76.6%,四川能投100万吨近期重启、独山能源二期250万吨预计1月底检修,2月份珠海英力士计划停车,难以改变1-2月份的PTA累库格局。
- 需求:织造环节库存分化,出口订单尚可,内需冷热不均,原料涨价过快与节前避险心态形成核心矛盾,下游负反馈弱于预期(未提前放假、未大面积减产),聚酯开工1月预计88%、2月80.5%、3月回暖至91%。
- 价格:价格上涨后,PTA成交清淡,基差偏弱。
- 建议:5-9正套,PTA加工费450以上逢高试空,关注装置变化情况和后续成交持仓比变化。
乙二醇(MEG):
- 趋势:趋势仍偏强。
- 供应:装置开工率小幅下降至73%(-1.4%),卫星石化180万吨乙二醇装置当前负荷8成,计划2月中开始对其一条90万吨EG产线切换产聚乙烯,供应量后续边际下降。
- 进口:1至2月乙二醇进口量仍将维持高位,月度平均70万吨偏上。海外天然气价格大幅上涨,乙烷裂解制装置开工积极性或受影响。
- 需求:织造环节库存分化,出口订单尚可,内需冷热不均,原料涨价过快与节前避险心态形成核心矛盾,下游负反馈弱于预期(未提前放假、未大面积减产),聚酯开工1月预计88%、2月80.5%、3月回暖至91%。
- 库存:聚酯开工边际下降,对MEG刚需转弱,难改累库格局。
- 建议:5-9正套,关注空头砍仓离场和产业外资金多配。
研究结论
- PX:当前交易的核心并不在基本面,上涨更多由资金推动。PX进入累库格局,高位波动加大,建议关注成交持仓变化。
- PTA:上涨行情受资金推动,趋势仍偏强,关注后续成交持仓比变化情况。PTA加工费450以上逢高试空。
- MEG:总体趋势仍偏强,但累库格局难改,建议关注空头砍仓离场和产业外资金多配。