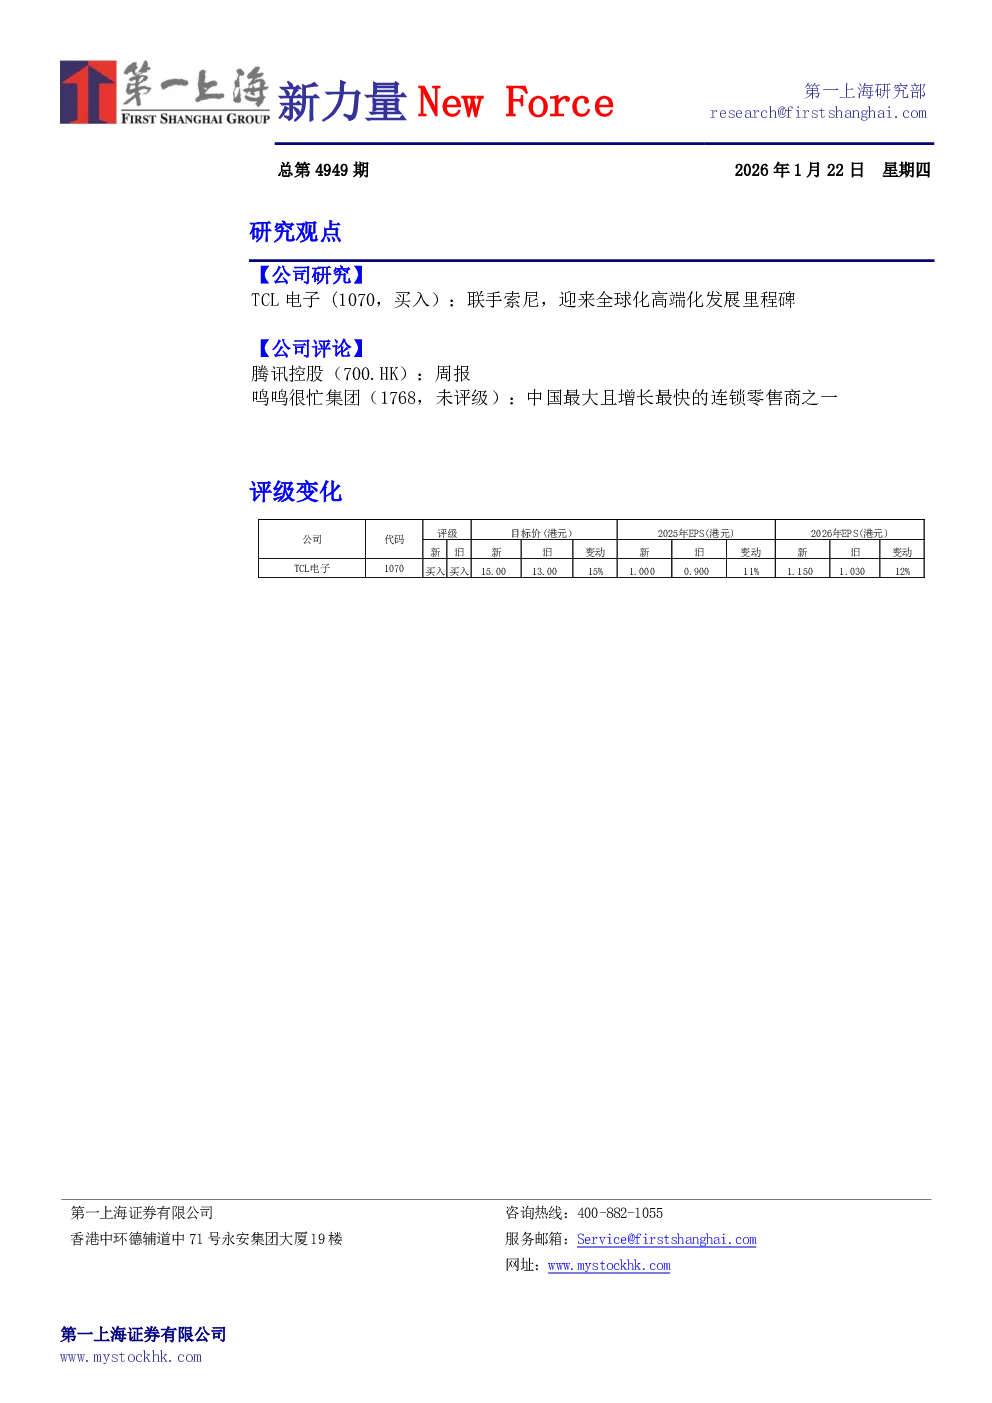
TCL电子(1070,买入):联手索尼,迎来全球化高端化发展里程碑
- 业绩保持稳健高增:2025年度经调整归母净利润预计23.3亿至25.7亿港元,同比增长45%至60%,符合股权激励目标。
- TV品类优化成效显著:2025年前三季度TV出货2108万台,同比增长5.3%,TCL MiniLED TV全球出货量增长153%至224万台,出货占比提升6.7pcts至11.4%。电视销售额同比增长8.7%,持续量价齐升。预计25Q4在不利环境下,份额和销售额仍保持韧性。
- 合作优势互补,全球化和高端化更进一步:拟与索尼成立合资公司,承接全球索尼家庭娱乐业务,TCL持股51%,索尼持股49%,预计2027年4月运营。新公司将结合TCL供应链和成本管控优势,赋能索尼电视的先进影像技术和高端品牌价值。预计索尼将为TCL贡献渠道布局和高价值客群,提升北美等全球高端市场份额,并获得索尼顶级XR显示芯片和画质技术授权,提升TCL主品牌产品力。TCL也将为索尼带来制造和物流端的降本协同。
- 研究结论:上调目标价至15港元,买入评级。看好公司在品类和品牌运营双高端化战略下实现量价齐升,以及与索尼合作对远期业绩的正面贡献。上调2025-2027年股东净利润至25.3/28.9/35.1亿港元,对应2025-2027年15/13/11倍预测市盈率。
- 风险提示:国内电视市场竞争格局恶化、海外市场表现不及预期。
腾讯控股(700.HK):周报
- 电商:微信小店进入全域增长新阶段,2025年月均动销商家数同比增长1.7倍。平台确立“小店+小程序+服务号”三位一体协同模式,下调25个类目保证金并推出“0元保证金”政策。预计2026年推客规模突破2000万,成为带动GMV增长的核心引擎。微信小店2025年GMV翻倍增长(预估达0.6-1万亿)。
- AI:小程序构建国内AI原生应用创业首选站,2025年AI应用商业化规模同比增长108%,ECPM提升75%。小程序成为AI原生应用最适合的落地场景,2026年将全面进入“AI生产力时代”,推出创作者AI助手,系统性覆盖内容生产链路。
- 视频号:稳态增长,2025年原创内容占比超92%,有收入创作者规模同比增长超70%。内容结构上,长视频与深度内容回归,直播走向垂类化经营。商业化方面,商单互选与内容CPA成为双引擎。2026年将全面进入“AI生产力时代”,推出创作者AI助手。
- 微信小游戏:已形成覆盖付费与广告双模型的超大用户池。2025年内近70款小游戏实现百万级DAU,超300款游戏单季度流水破千万元。2026年将推出高性能模式,支持多人联机与跨端互动。
鸣鸣很忙集团(1768,未评级):中国最大且增长最快的连锁零售商之一
- 公司概况:中国成熟且稳步发展的食品饮料零售商,按2024年休闲食品饮料产品GMV计,为中国最大的连锁零售商;按2024年食品饮料产品GMV计,为中国第四大连锁零售商,并保持高速增长。
- 门店网络:截至2025年9月30日,拥有19,517家门店,覆盖中国28个省份和所有线级城市,约59%的门店位于县城及乡镇。
- 产品:包括烘焙食品、饼干、坚果及籽类、休闲膨化食品和快餐、休闲熟食食品、糖果、巧克力和蜜饯及饮料。截至2025年9月30日,在库SKU共3,997个。
- 营运模式:主要通过加盟模式经营,授权加盟商通过加盟店以公司品牌销售休闲食品饮料。绝大部分收入来自向加盟商销售商品及加盟服务费用。
- 发展历程:拥有“零食很忙”和“赵一鸣零食”两个品牌,合并后保持双品牌策略,在各个经营管理环节已进行深度融合。
- 财务表现:收入主要来自向加盟商销售商品及加盟服务费。2024年GMV人民币555亿元,2025年前三季度GMV人民币661亿元,同比增长74.5%。毛利率2025年前三季度提升到9.7%。2024年经调整净利润人民币912.6百万元,2025年前三季度经调整净利润率提升到3.4%。
- 公司优势:知名食品饮料零售商,持续快速增长;卓越的产品能力和强大的供应链保障;欢乐、舒适的逛店体验,和标准化门店运营保证的一致性;深入、广泛的门店网络覆盖,和易见、易达的门店选址;创新营销抢占用户心智,品牌形象深入人心;全流程数字化能力,进一步助推卓越运营;具有战略眼光的管理团队和廉洁务实的企业文化。
- 公司战略:系统性升级门店网络;围绕市场需求,主动迭代产品;持续优化、升级供应链体系;提升数字化水平,提高管理效率;进一步加大营销力度及强化公司的品牌影响力;探索潜在投资和收购机会。
- 风险提示:产品受欢迎程度下降、无法及时反应消费者偏好变化或扩展SKU及产品品类;无法提供具有高度吸引力价格的产品或维持具有竞争力的价格;高度依赖加盟商;食品安全及质量风险;行业竞争激烈。