一、市场分析及策略推荐
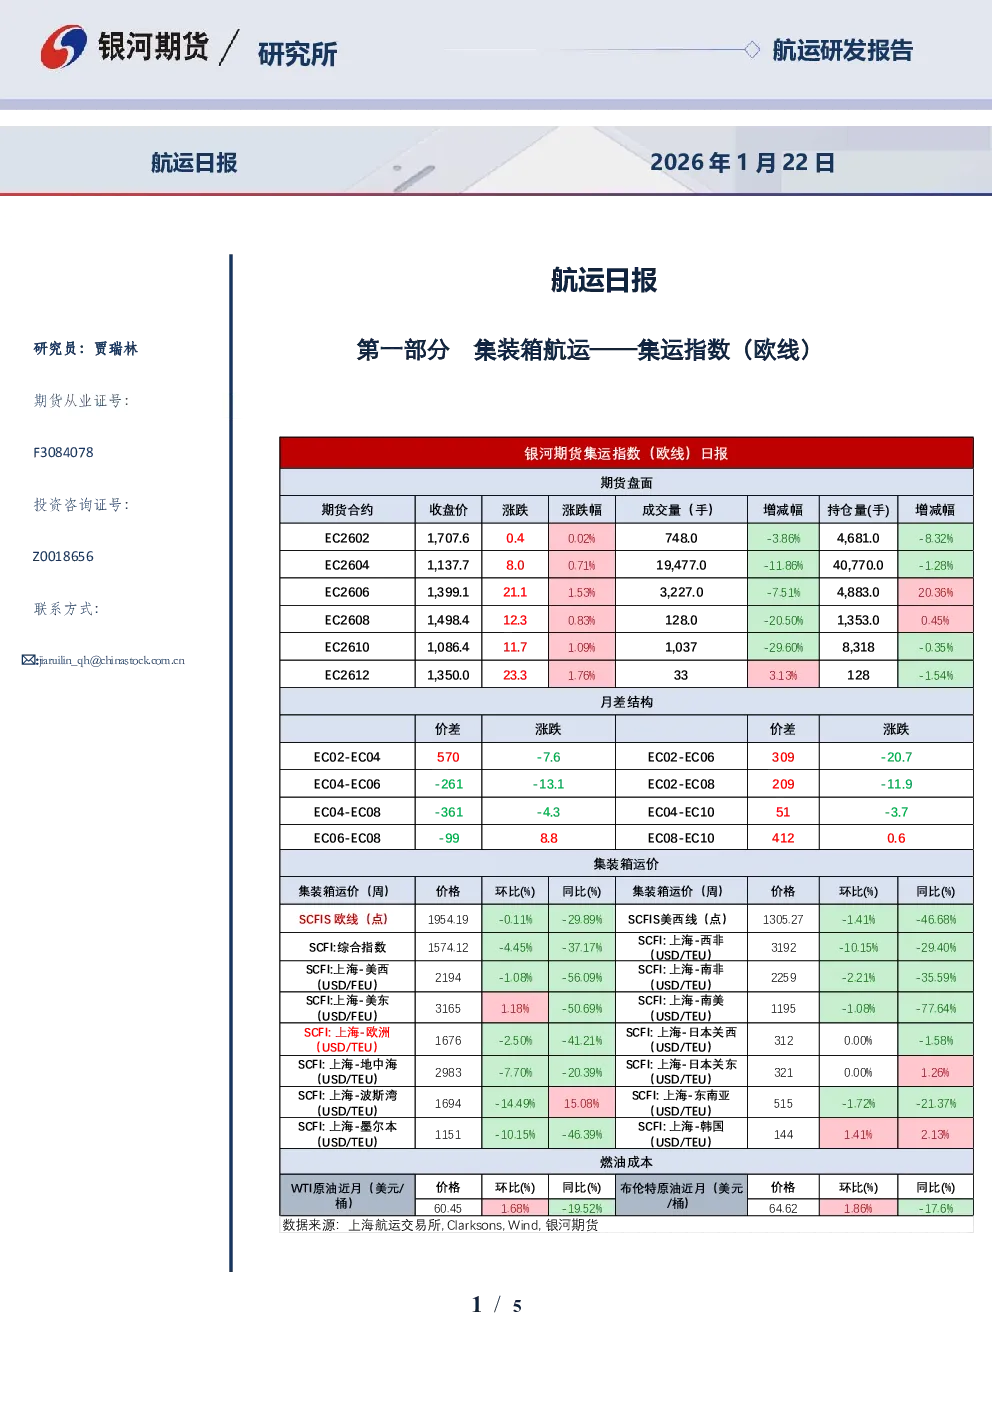
- 现货市场:当前处于淡季回落阶段,出口退税可能延缓下跌速率但难扭转趋势,04合约已给出贴水,需关注Q1抢运力度。1月22日EC2604收盘报1137.7点,环比+0.71%;1/16日SCFI欧线报价1676美金/TEU,环比-2.5%;最新SCFIS欧线报1954.19点,环比-0.1%,现货结算价仍处高位主因船舶延误,预计后续指数逐渐回落。
- 逻辑分析:
- 现货运价:MSKWK6上海-鹿特丹报价2100美金/HC(环比降400美金/HC),汉堡略高100美金;HPLwk6降至2200-2400;OA整体2550-2700,COSCO部价格降至2500-2600;YML1月下半月线下报2400附近,部分航次降至2250;ONE1月底至2月底降至2200附近;MSC1月下半月2640。运价拐点显现,关注后续订舱情况。
- 基本面:需求端货量筑顶回落,供给端上海-北欧5港1/月/2月/3月周均运力分别为30.31/25.3/26.88万TEU,本周排期变化不大,OA联盟1月第四周船期延误严重。2-3月进入淡季,但4月1日起出口退税取消可能引发阶段性抢运,市场对抢运力度存分歧,需关注后续订舱情况。地缘局势反复,上半年欧线复航仍较困难。
- 交易策略:
- 单边:04短期扰动较多,抢运力度存分歧,建议暂时观望。
- 套利:6-10正套持有。
二、行业资讯
- 特朗普表示无意动用武力获取格陵兰岛,且不会实施原定2月1日生效的对欧洲关税措施。
- 欧洲议会国际贸易委员会主席朗格宣布针对欧盟与美国贸易协定的审议将无限期冻结,丹麦拒绝特朗普就获取格陵兰岛进行谈判的要求。
三、附图
数据来源:银河期货、上海航运交易所、同花顺;银河期货、上海航运交易所、Clarksons。
四、作者承诺与免责声明
作者具有期货从业资格,承诺独立客观研究,报告反映研究观点,不因报告内容直接或间接获得报酬。报告仅供参考,不构成投资建议,客户应独立判断,银河期货不对使用报告导致的损失负责。