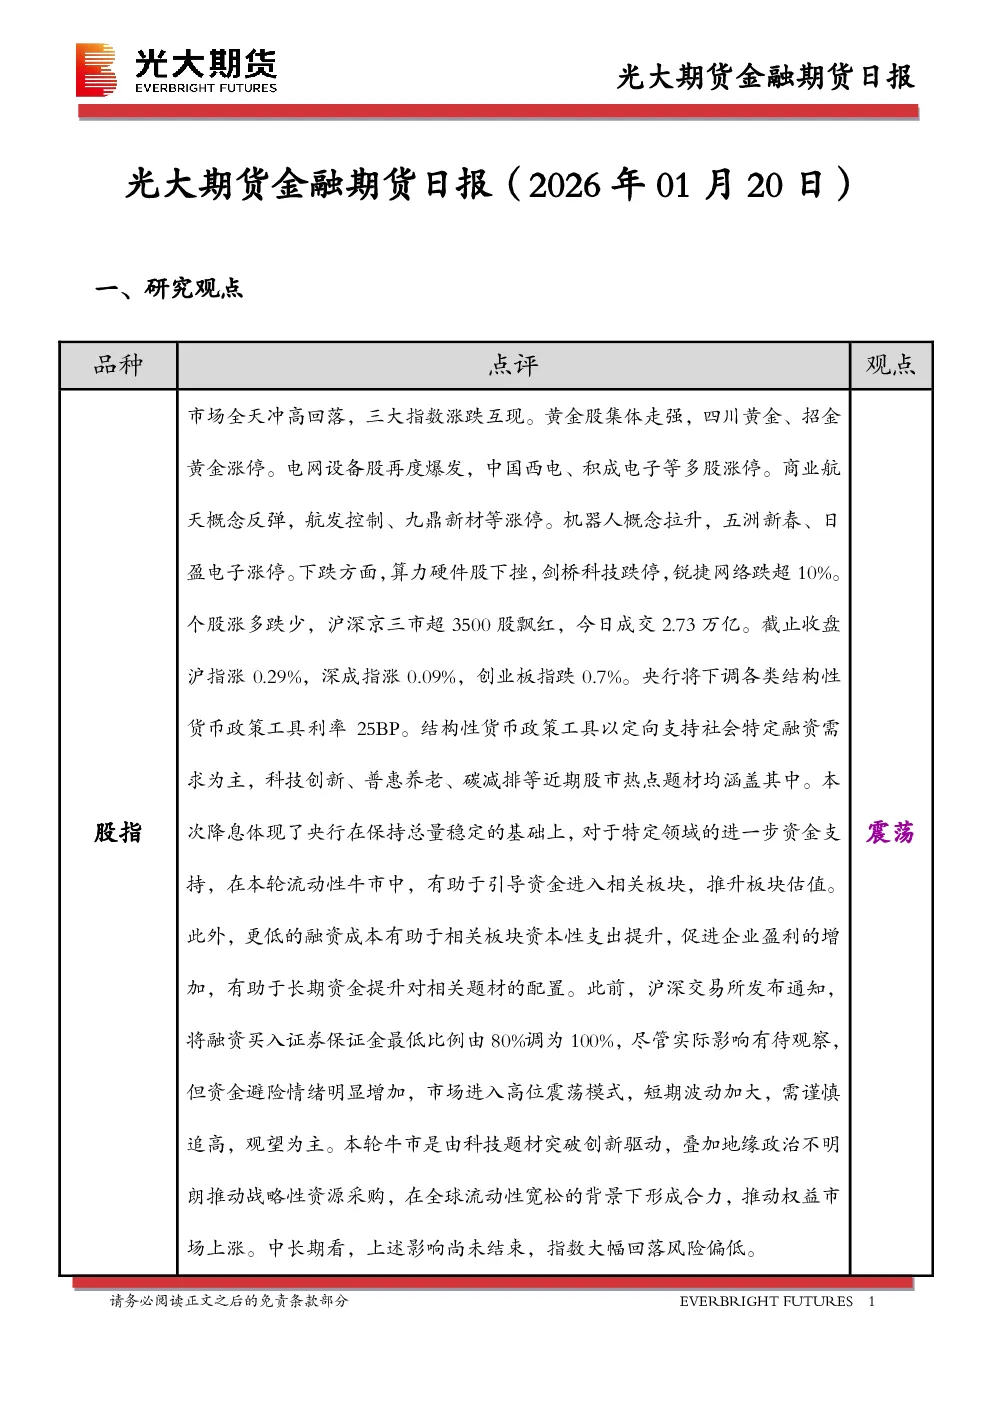
一、研究观点
股指期货市场震荡,三大指数涨跌互现。黄金股、电网设备股、商业航天概念、机器人概念走强,算力硬件股下挫。央行下调各类结构性货币政策工具利率25BP,支持科技创新、普惠养老、碳减排等领域,引导资金进入相关板块,推升估值。沪深交易所将融资买入证券保证金比例调至100%,市场进入高位震荡模式,短期波动加大,需谨慎追高。本轮牛市由科技题材突破创新驱动,叠加地缘政治和全球流动性宽松推动,中长期看指数大幅回落风险偏低。
二、国债市场
国债期货主力合约下跌,30年期主力合约跌0.22%,10年期主力合约跌0.02%。央行开展1583亿元7天期逆回购,净投放722亿元。资金面DR001下行0.2BP至1.32%,DR007上行3BP至1.48%。央行宣布下调再贷款、再贴现利率0.25个百分点,优化结构性货币政策工具,扩容科创再贷款等。结构性降息提振市场风险偏好,但预计债券市场延续偏空运行态势。
三、市场消息
- 2025年中国GDP同比增长5%,四季度GDP增长4.5%。
- 12月规模以上工业增加值同比增5.2%,高技术制造业增势较好。
- 12月社会消费品零售同比增速降至0.9%,家电和建筑装潢零售承压。
- 2025年固定资产投资同比下降3.8%,采矿业、制造业投资分别增长2.5%、0.6%。
- 房地产开发投资下降17.2%,房地产开发景气指数持续下行。
- 12月70城房价环比总体下降,同比降幅扩大。
四、图表分析
- 股指期货:IH、IF、IC、IM主力合约走势图,基差走势图显示震荡格局。
- 国债期货:主力合约走势图,现券收益率图,基差走势图显示期货价格下跌。
- 汇率:美元对人民币、欧元对人民币中间价及远期汇率走势图,美元指数及主要货币汇率图。
五、研究结论
股指期货市场震荡,短期波动加大,需谨慎追高。央行结构性降息支持相关板块,中长期看指数大幅回落风险偏低。国债市场延续偏空运行态势。经济数据显示高技术制造业增长,但消费和房地产承压,需关注经济转型和结构性问题。