核心观点与关键数据
外盘油脂:
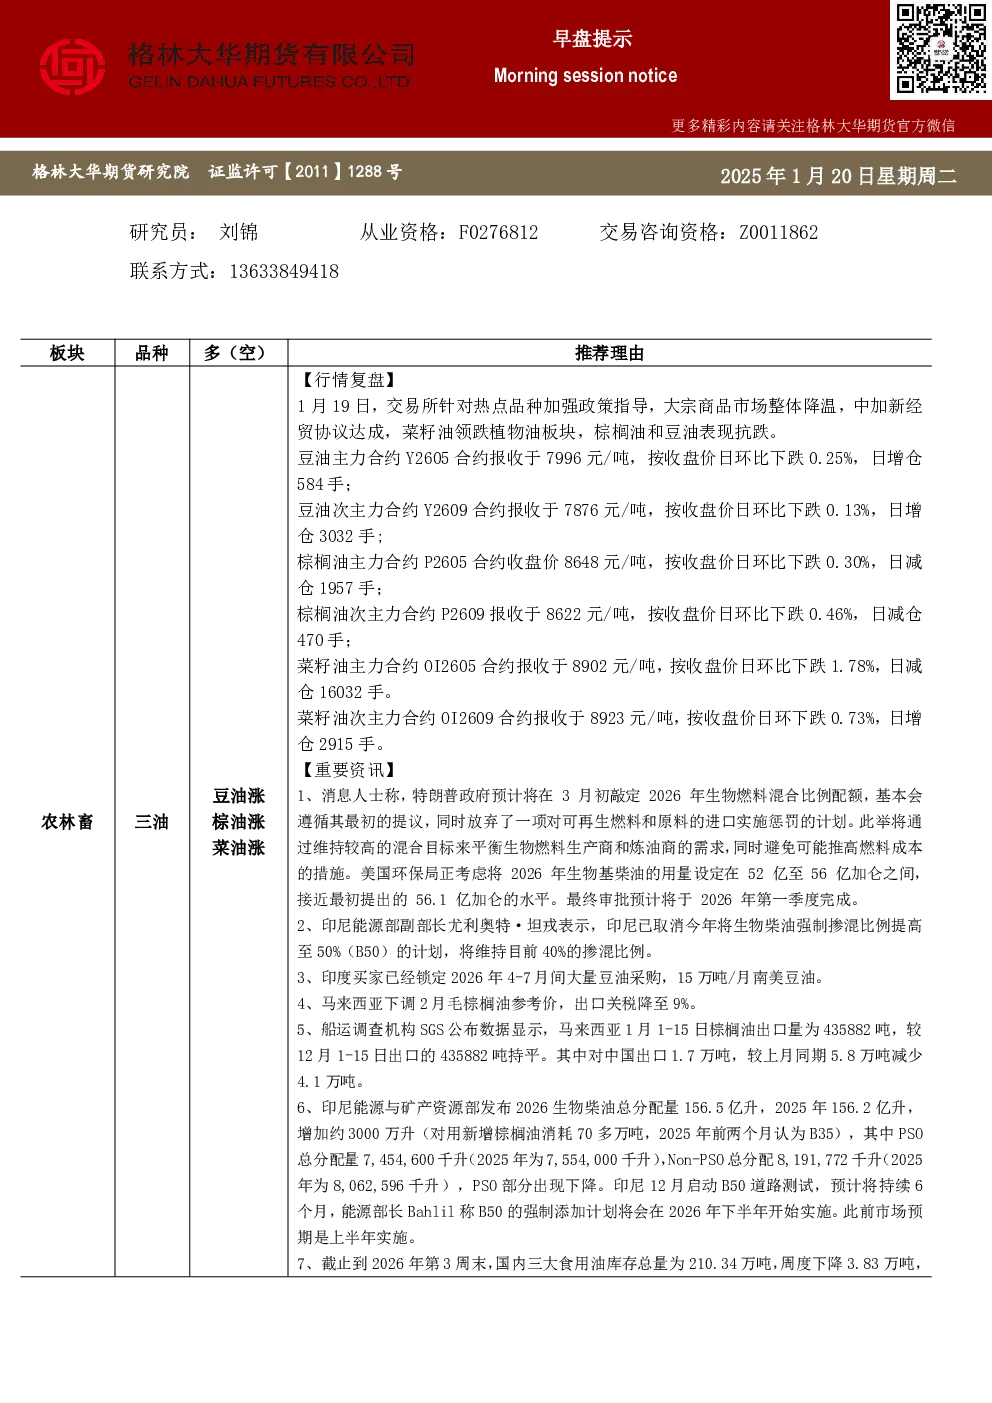
- 美伊局势缓和导致国际原油承压走低,但美国生柴政策提上议程提振美豆油,马棕榈油受印尼B40政策及原油走低影响下跌后反弹。
- 美豆油和豆粕油粕比2.93。
国内油脂库存:
- 豆油库存114.04万吨,周度下降6.88万吨,环比下降5.69%,同比增加13.38%。
- 棕榈油库存65.38万吨,周度增加1.64万吨,环比增加2.57%,同比增加46.20%。
- 菜油库存30.91万吨,周度增加1.41万吨,环比增加4.78%,同比下降43.64%。
现货价格:
- 张家港豆油均价8520元/吨,基差524元/吨。
- 广东棕榈油均价8700元/吨,基差52元/吨,进口利润-294.26元/吨。
- 江苏菜油均价9670元/吨,基差842元/吨。
油粕比:
外盘蛋白:
- 美盘休市,国内蛋白期货整体偏弱。
- 巴西贴水坚挺,连粕主力围绕2700-2750元区间整理。
- 中国将下调加拿大菜系关税,政策面利好菜粕。
交易策略:
- 双粕05合约中线维持底部振荡,09合约逐步布局空单。
- 豆粕合约压力位与支撑位:M2605合约2858/2660,M2607合约2840/2559,M2509合约2920/2717。
- 菜粕合约压力位与支撑位:RM2605合约2444/2220,RM2607合约2429/2200,RM2609合约2448/2274。
研究结论
- 美国生柴政策提上议程提振全球植物油价格,油脂操作难度加大,但中长期保持逢低吸纳的多头思维。
- 豆棕底部加强,菜籽油关注反弹力度,短多持有。
- 双粕05合约中线振荡,09合约逐步空单布局,关注加拿大关税政策影响。