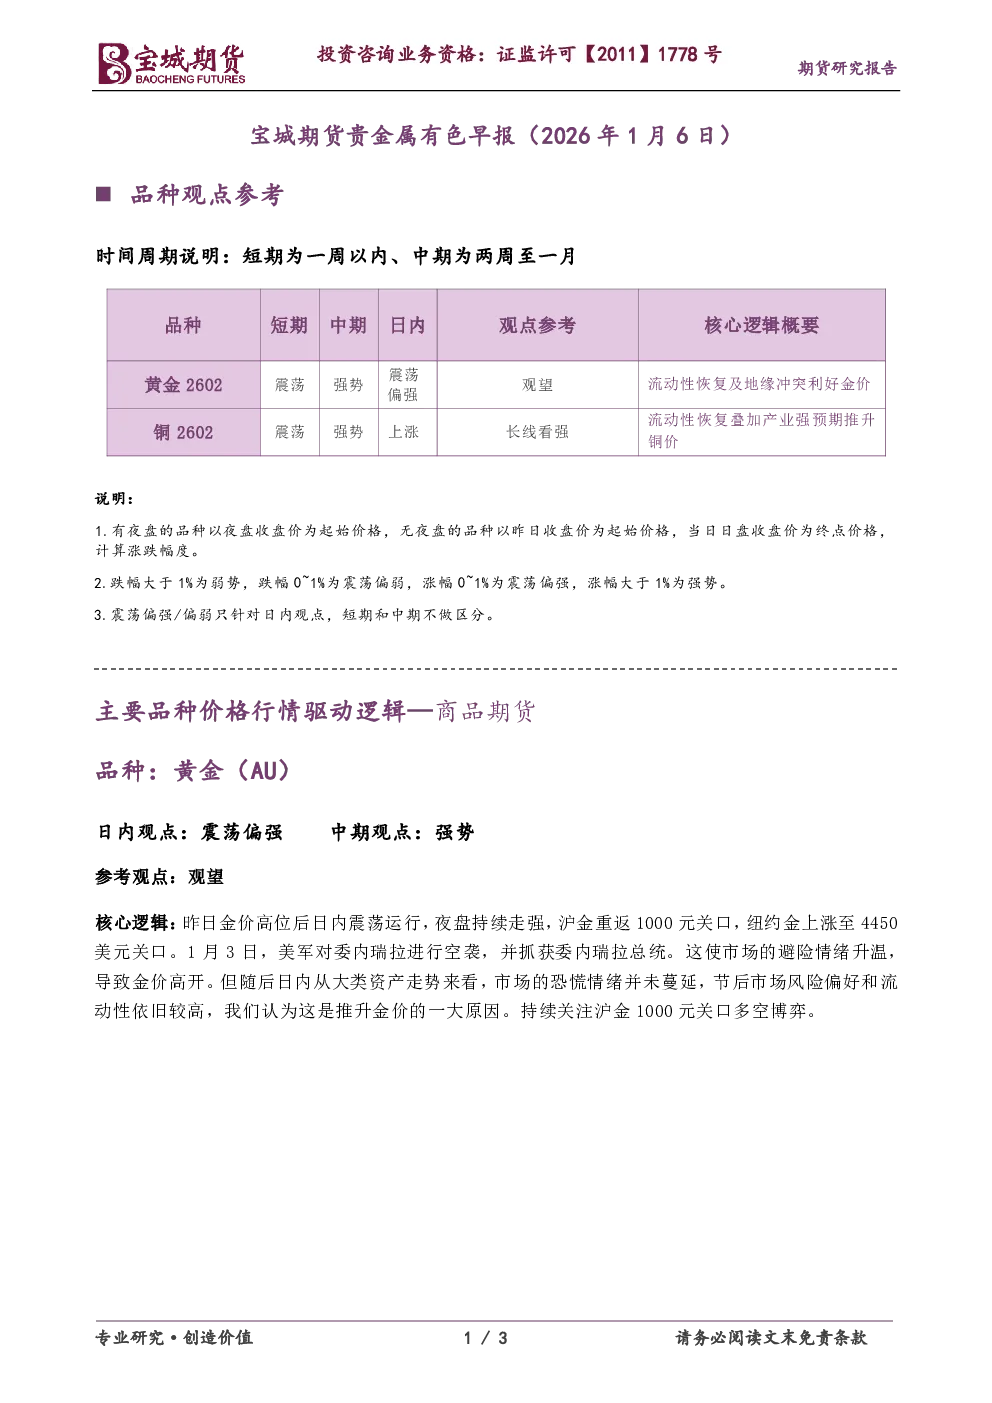
品种观点参考
时间周期说明
计算方法说明
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为震荡偏弱,涨幅0~1%为震荡偏强,涨幅大于1%为强势。
- 震荡偏强/偏弱只针对日内观点,短期和中期不做区分。
主要品种价格行情驱动逻辑—商品期货
黄金(AU)
- 日内观点:震荡偏强
- 中期观点:强势
- 参考观点:观望
- 核心逻辑:昨日金价高位后日内震荡运行,夜盘持续走强,沪金重返1000元关口,纽约金上涨至4450美元关口。1月3日,美军对委内瑞拉进行空袭,并抓获委内瑞拉总统,使市场避险情绪升温,导致金价高开。但随后日内从大类资产走势来看,市场的恐慌情绪并未蔓延,节后市场风险偏好和流动性依旧较高,推升金价。持续关注沪金1000元关口多空博弈。
铜(CU)
- 日内观点:上涨
- 中期观点:强势
- 参考观点:长线看强
- 核心逻辑:元旦节后沪铜增仓上行,再度站上10万关口,伦铜站上1.3万美元关口。其核心驱动是宏观流动性宽松与矿端扰动,以及长期的AI叙事。
- 宏观与金融因素:12月以来,美国和日本央行货币政策落地,市场风险偏好回升,流动性恢复,全球大类资产普涨。市场预期美联储2026年将继续降息,全球流动性转向宽松,降低持有金属的机会成本,增强铜的金融属性,吸引资金流入。
- 供应端(矿端)约束:铜陵有色在2026年1月4日公告,其位于厄瓜多尔的米拉多铜矿二期工程投产延期,原因是厄瓜多尔政局波动,导致关键合同无法签署。该项目延期意味着全球铜矿新增供应不及预期。印尼、智利、刚果(金)等地的多个大型铜矿在2025年频繁遭遇生产中断,导致铜精矿供应减少。矿端紧缺已传导至冶炼环节,中国铜冶炼厂计划2026年减产,加剧了对精炼铜供应的担忧。
- 需求端新叙事:市场对未来的结构性需求抱有强烈预期,支撑高估值。大量精铜被提前运往美国形成库存“堰塞湖”,导致美国以外地区的可用库存锐减,扭曲了贸易流并加剧了供应紧张的表象。
- 短期伦铜:上涨至1.3万美元关口,突破节前高位,上行动能较强,需注意高位波动风险。