现货市场
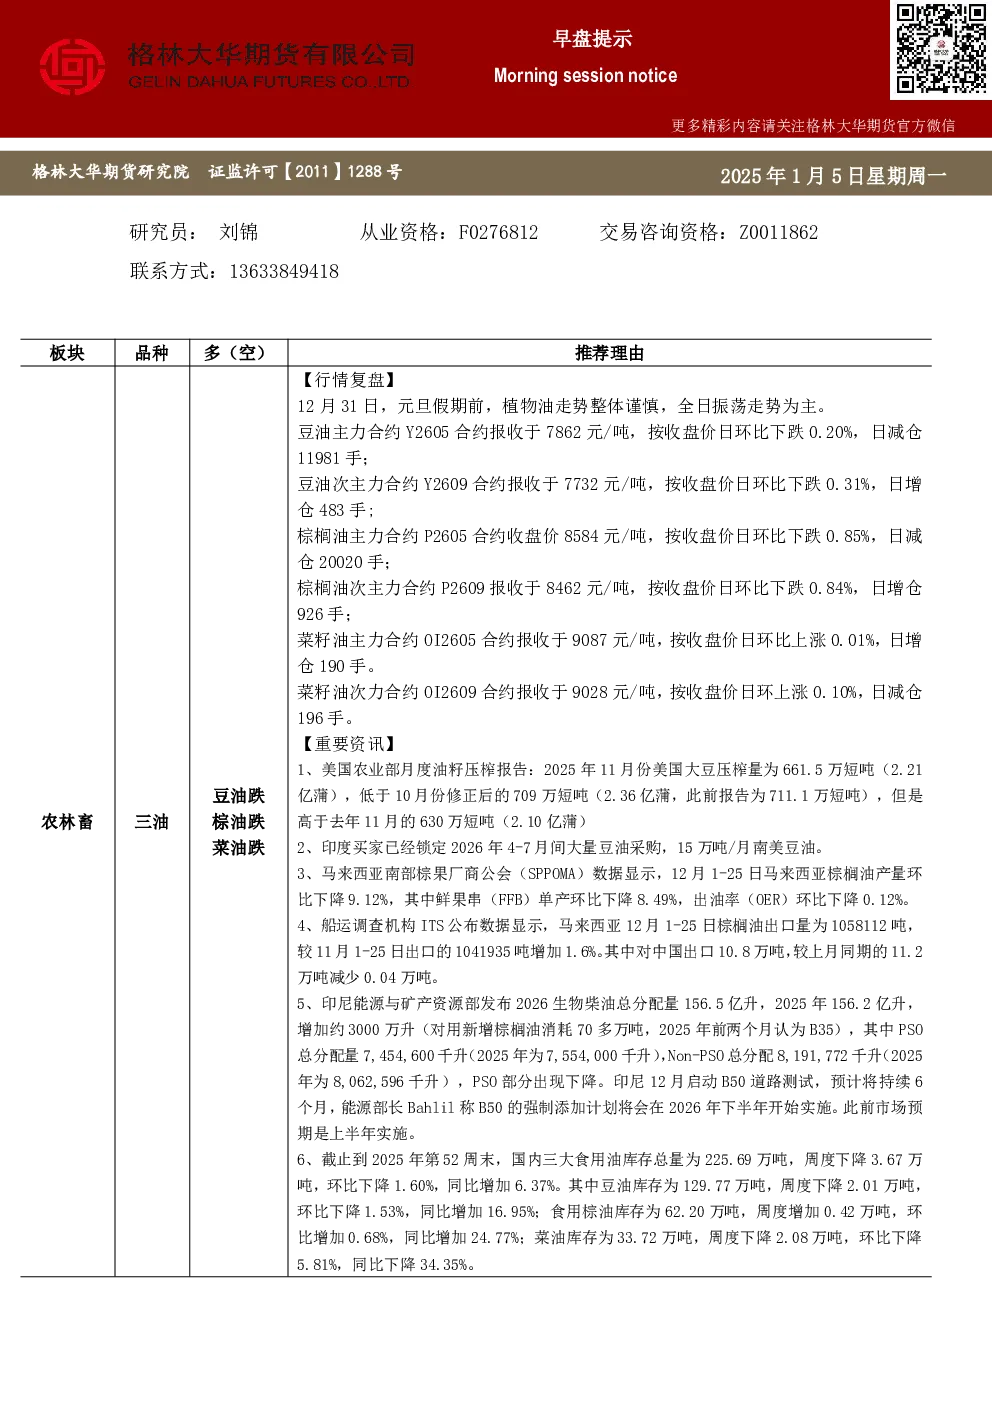
- 豆油:张家港豆油均价8380元/吨,环比上涨20元/吨;基差502元/吨,环比下跌40元/吨。春节备货情绪不佳,远期大豆榨利回升,油厂挺价心态削弱,关注海关政策。
- 棕榈油:广东棕榈油均价8590元/吨,环比上涨100元/吨;基差-68元/吨,环比下跌46元/吨。棕榈油进口利润为-239.87/吨,受马棕拖累,预期节后补跌,跌破8500元支撑后或下探8200-8300元。
- 菜油:江苏四级菜油均价9820元/吨,环比上涨70元/吨;基差734元/吨,环比上涨24元/吨。交投氛围平淡,现货价格跟随盘面波动,基差报价高位整理。
外盘市场
- 美豆:元旦假期美豆出口不佳,豆油走强但库存高企限制反弹高度。马棕榈油低开低走,受高库存预期、出口数据不佳和技术性压力位影响。
- 巴西大豆:CONAB预测2025/26年度产量1.77亿吨(+3.3%),南里奥格兰德州丰产预期强化。ANEC预计12月大豆出口357万吨。
豆粕市场
- 现货:豆粕报价3154元/吨,环比上涨4元/吨;基差报价3135元/吨,环比上涨6元/吨。菜粕报价2465元/吨,环比上涨9元/吨;基差2470元/吨,环比下跌40元/吨。
- 库存:国内进口大豆库存684.7万吨,较上周减少87.5万吨;豆粕库存117.6万吨,环比增加7.72%;油菜籽库存6.0万吨,持平。
- 榨利:美豆2月盘面榨利-423元/吨,巴西2月盘面榨利-69元/吨。
- 到港成本:美湾2月船期到港成本3907元/吨,巴西2月船期3588元/吨。
市场逻辑与策略
- 外盘:巴西丰产预期导致美豆承压,但委内瑞拉事件影响短暂。华南油厂陆续复产,交投平淡,基差报价坚挺。
- 风险:人民币走强下大豆进口成本下移,巴西贴水修正可能带来下行风险。
- 双粕:供需两弱格局下,建议日内偏空操作,中线维持底部振荡思维。M2605合约压力位2858,支撑位2660;M2607合约压力位2840,支撑位2559;M2509合约压力位2920,支撑位2717。
重要事项
- 信息来源公开资料,准确性及完备性不作保证。观点仅供参考,不构成买卖建议,投资决策自行承担。
- 报告版权为格林大华期货研究院所有,未经许可不得翻版、复制或转载。