一、螺纹、热卷
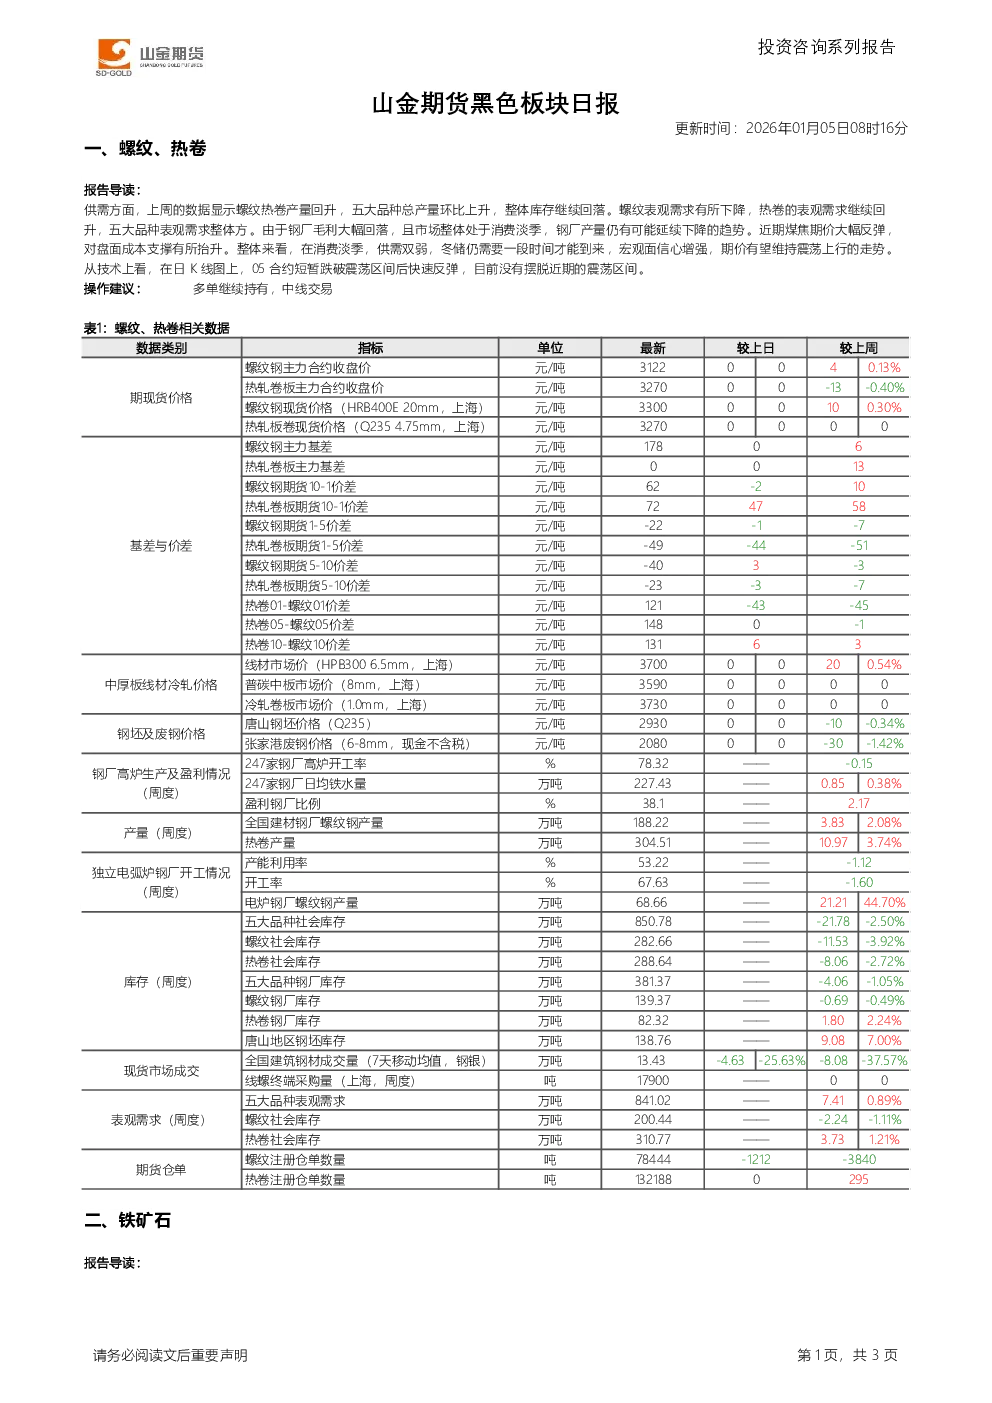
- 供需方面:上周螺纹热卷产量回升,五大品种总产量环比上升,整体库存继续回落。螺纹表观需求有所下降,热卷的表观需求继续回升,五大品种表观需求整体平稳。钢厂毛利大幅回落,市场处于消费淡季,钢厂产量可能延续下降趋势。近期煤焦期价大幅反弹,对盘面成本支撑有所抬升。
- 技术方面:05合约短暂跌破震荡区间后快速反弹,目前未摆脱近期震荡区间。
- 结论:消费淡季,供需双弱,冬储仍需时间,宏观面信心增强,期价有望维持震荡上行走势。
二、铁矿石
- 需求方面:五大钢材品种整体产量增加,表观需求环比回升。市场处于消费淡季,铁水产量大概率沿季节性趋势回落,上周铁水产量226.6万吨,环比下降2.7万吨,钢厂压减产量对原料价格形成压制。今年春节较晚,节前补库需求到来时间晚于往年。
- 供应方面:全球发运仍处高位,港口库存不断回升,对期价形成压制。
- 技术方面:05合约突破9月高点,可能展开中线级别上涨行情。
- 结论:多单可继续持有,中线交易。
产业资讯
- 欧盟碳边境调节机制(CBAM)于2026年1月1日起正式进入收费期,初期纳入钢铁、水泥、铝等6类产品,计划到2028年扩展至约180种产品。
- 2025年12月钢铁行业PMI为46.3%,环比下降1.7个百分点,行业运行继续收紧。
- 焦炭第四轮提降落地,河北、山东市场钢厂焦炭采购价下调50-55元/吨。
- Mysteel统计全国45个港口进口铁矿库存总量15970.89万吨,环比增加112.23万吨;日均疏港量325.21万吨,增10.15万吨。
- 螺纹钢产量连续三周增加,厂库由增转降,社库连续十二周下降,表需连续二周下降。螺纹社库282.66万吨,较上周减少11.53万吨;表需200.44万吨,较上周减少2.24万吨。
- 12月下旬21个城市5大品种钢材社会库存721万吨,环比减少27万吨,下降3.6%;比11月下旬减少112万吨,下降13.4%;比上年同期增加62万吨,上升9.4%。
- 全国浮法玻璃样本企业总库存5686.6万重箱,环比下降3.00%,同比上升28.96%,库存天数25.6天。