核心观点
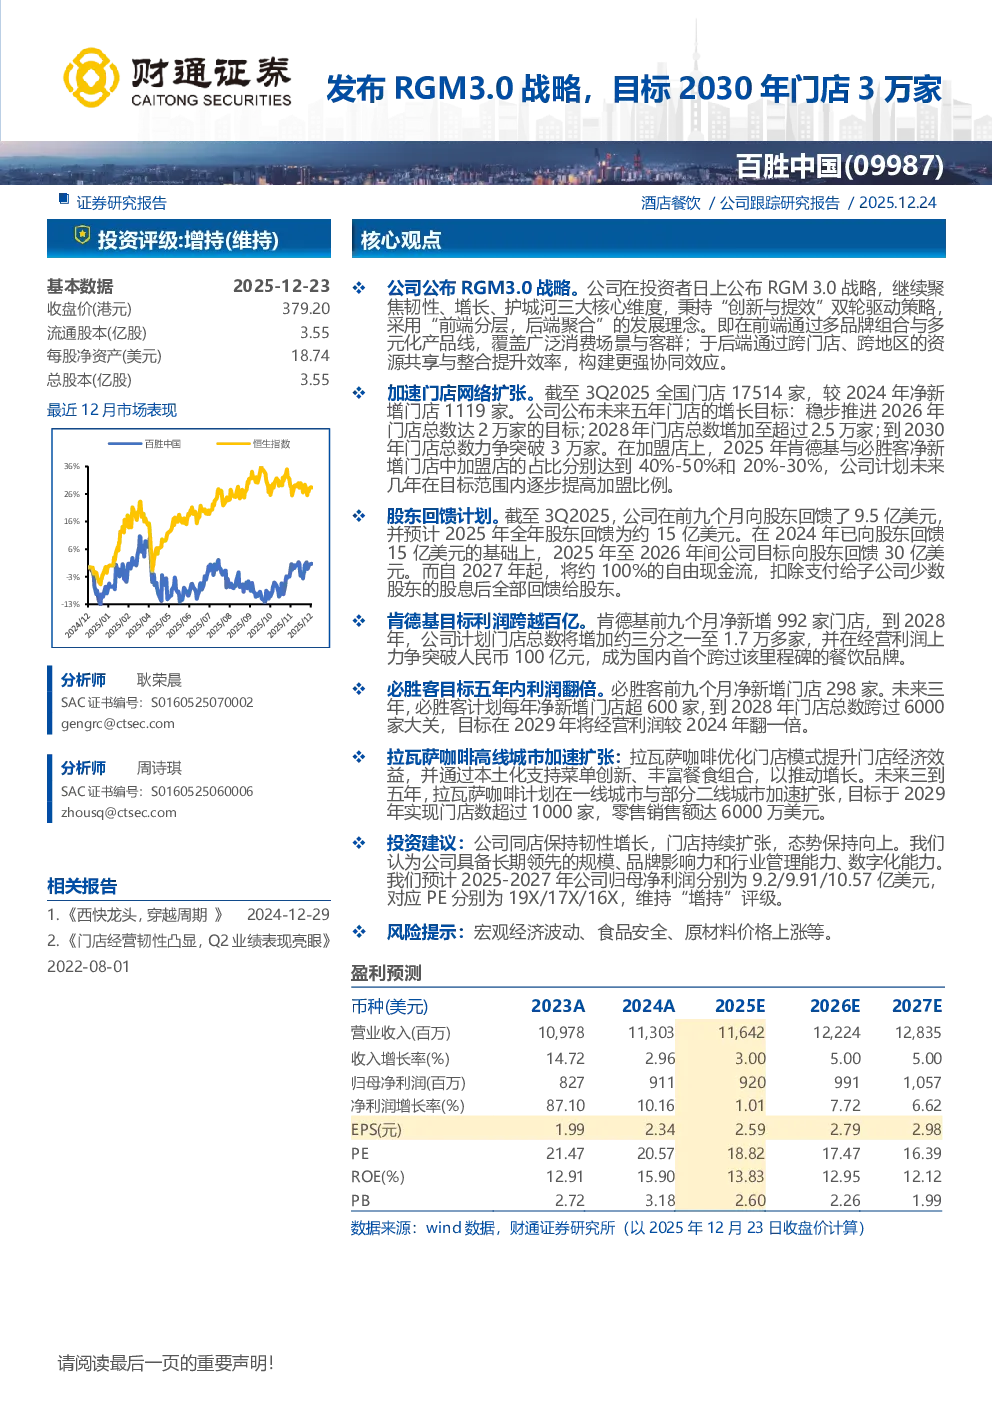
- 投资评级:增持(维持)
- 基本数据:2025年12月23日收盘价379.20港元,流通股本3.55亿股,每股净资产18.74美元,总股本3.55亿股
RGM 3.0战略
- 公司公布RGM 3.0战略,聚焦韧性、增长、护城河三大核心维度
- 采用“创新与提效”双轮驱动策略,前端分层,后端聚合
- 前端通过多品牌组合与多元化产品线覆盖广泛消费场景与客群
- 后端通过跨门店、跨地区的资源共享与整合提升效率,构建协同效应
门店网络扩张
- 截至2025年3季度,全国门店17514家,较2024年净新增门店1119家
- 未来五年门店增长目标:
- 2026年门店总数达2万家
- 2028年门店总数超过2.5万家
- 2030年门店总数突破3万家
- 加盟店占比计划逐步提高:
- 2025年肯德基加盟店占比40%-50%,必胜客20%-30%
- 未来几年在目标范围内逐步提高加盟比例
股东回馈计划
- 截至2025年3季度,前九个月向股东回馈9.5亿美元
- 预计2025年全年股东回馈约15亿美元
- 2025-2026年目标向股东回馈30亿美元
- 自2027年起,约100%自由现金流扣除子公司少数股东股息后全部回馈给股东
肯德基目标
- 前九个月净新增992家门店
- 2028年门店总数增加约三分之一至1.7万多家
- 2028年经营利润力争突破100亿元人民币,成为国内首个跨过该里程碑的餐饮品牌
必胜客目标
- 前九个月净新增门店298家
- 未来三年每年净新增门店超600家
- 2028年门店总数跨过6000家
- 2029年经营利润较2024年翻一倍
拉瓦萨咖啡
- 优化门店模式提升经济效益
- 本土化支持菜单创新、丰富餐食组合
- 未来三到五年加速扩张,目标2029年门店数超过1000家
- 2029年零售销售额达6000万美元
投资建议
- 公司同店保持韧性增长,门店持续扩张,态势保持向上
- 具备长期领先的规模、品牌影响力和行业管理能力、数字化能力
- 预计2025-2027年公司归母净利润分别为9.2/9.91/10.57亿美元
- 对应PE分别为19X/17X/16X,维持“增持”评级
风险提示