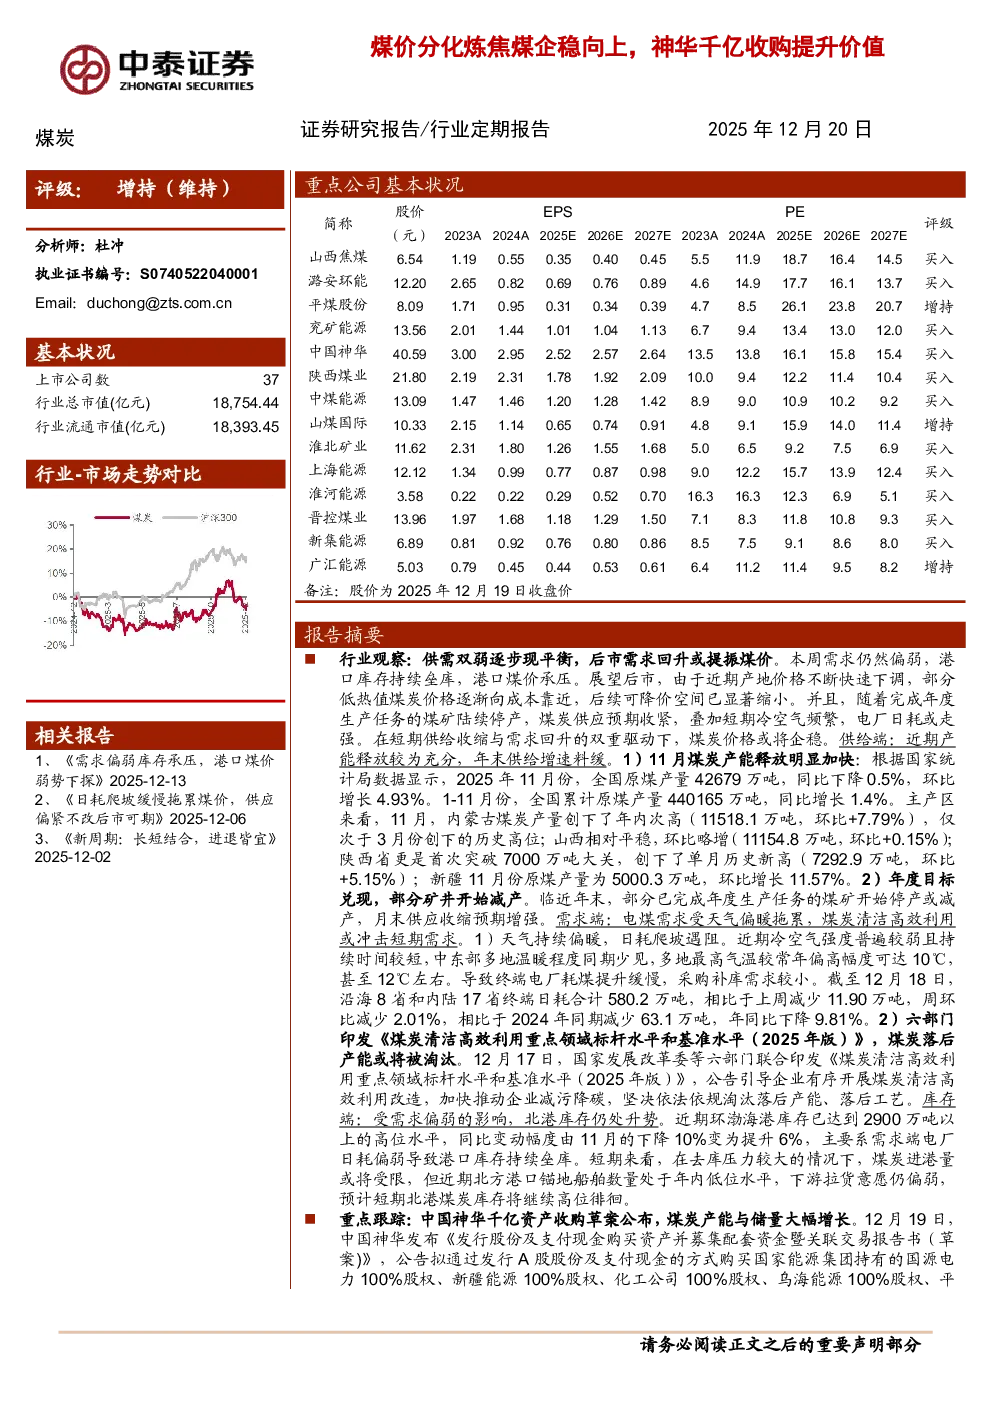
煤炭行业研究报告总结
核心观点及行业观察
- 供需双弱逐步现平衡,后市需求回升或提振煤价:当前煤炭需求偏弱,港口库存持续垒库,煤价承压。但产地价格已快速下调,部分低热值煤炭价格向成本靠近,降价空间缩小。随着年度生产任务完成煤矿停产,煤炭供应预期收紧,短期供给收缩与需求回升将推动煤价企稳。
- 供给端:11月煤炭产能释放加快,内蒙古、陕西等地产量显著增长。年末部分煤矿开始减产,供应收缩预期增强。
- 需求端:电煤需求受天气偏暖拖累,日耗爬坡遇阻。六部门印发《煤炭清洁高效利用重点领域标杆水平和基准水平(2025年版)》,将淘汰落后产能,短期冲击需求。
- 库存端:北港库存持续高位,需求偏弱导致煤炭进港量受限,库存高位徘徊。
重点跟踪
- 中国神华千亿资产收购:拟收购国源电力、新疆能源等10家公司,交易对价1335.98亿元。完成后,公司煤炭产能将增长约2.3亿吨/年,增幅约65.26%,煤炭保有资源量增至684.9亿吨,产量达5.12亿吨。
投资思路
- 逢低布局,关注弹性标的:煤炭板块机构持仓低位,筹码结构健康。预核增产能退出期限临近,迎峰度冬旺季需求释放,后市煤价震荡走强概率大。
- 三条投资主线:
- 红利属性标的:中国神华A+H、中煤能源A+H、新集能源、淮河能源等。
- 产能增长逻辑标的:兖矿能源A+H、华阳股份、山煤国际、晋控煤业、陕西煤业、兰花科创、广汇能源等。
- 困境反转标的:潞安环能、平煤股份、淮北矿业、山西焦煤、上海能源、神火股份、永泰能源、盘江股份等。
煤炭价格跟踪
- 动力煤:京唐港动力末煤价格周环比下跌42元/吨,山西产平仓价708元/吨。供应周环比下降2.26%,需求周环比下降2.01%。
- 焦煤及焦炭:京唐港主焦煤价格周环比上涨110元/吨,山西产库提价1740元/吨。供应稳定,需求周环比下降1.16%。
煤炭库存跟踪
- 动力煤:462家样本矿山日均产量544.50万吨,周环比下降2.26%;25省综合日耗煤580.20万吨,周环比下降2.01%。
- 炼焦煤:523家样本煤矿精煤日产量75.75万吨,周环比+1.00%;247家钢企铁水日产226.6万吨,周环比下降1.16%。
煤炭行业下游表现
- 电厂日耗:终端日耗合计580.2万吨,同比下降9.81%。
- 钢价及高炉开工率:钢价、吨钢利润及高炉开工率均表现疲软。
- 甲醇、水泥:甲醇价格指数及水泥价格指数均处于低位,水泥需求疲软。
本周板块及个股表现
- 板块表现:煤炭板块下跌3.6%,表现劣于大盘。
- 个股表现:云维股份涨21.3%,安源煤业涨4.1%,安泰集团涨3.1%;大有能源跌6.3%,郑州煤电跌4.7%,晋控煤业跌2.4%。
风险提示
- 政策限价风险;煤炭进口放量;宏观经济大幅失速下滑;第三方数据可信性风险;研报信息更新不及时风险。