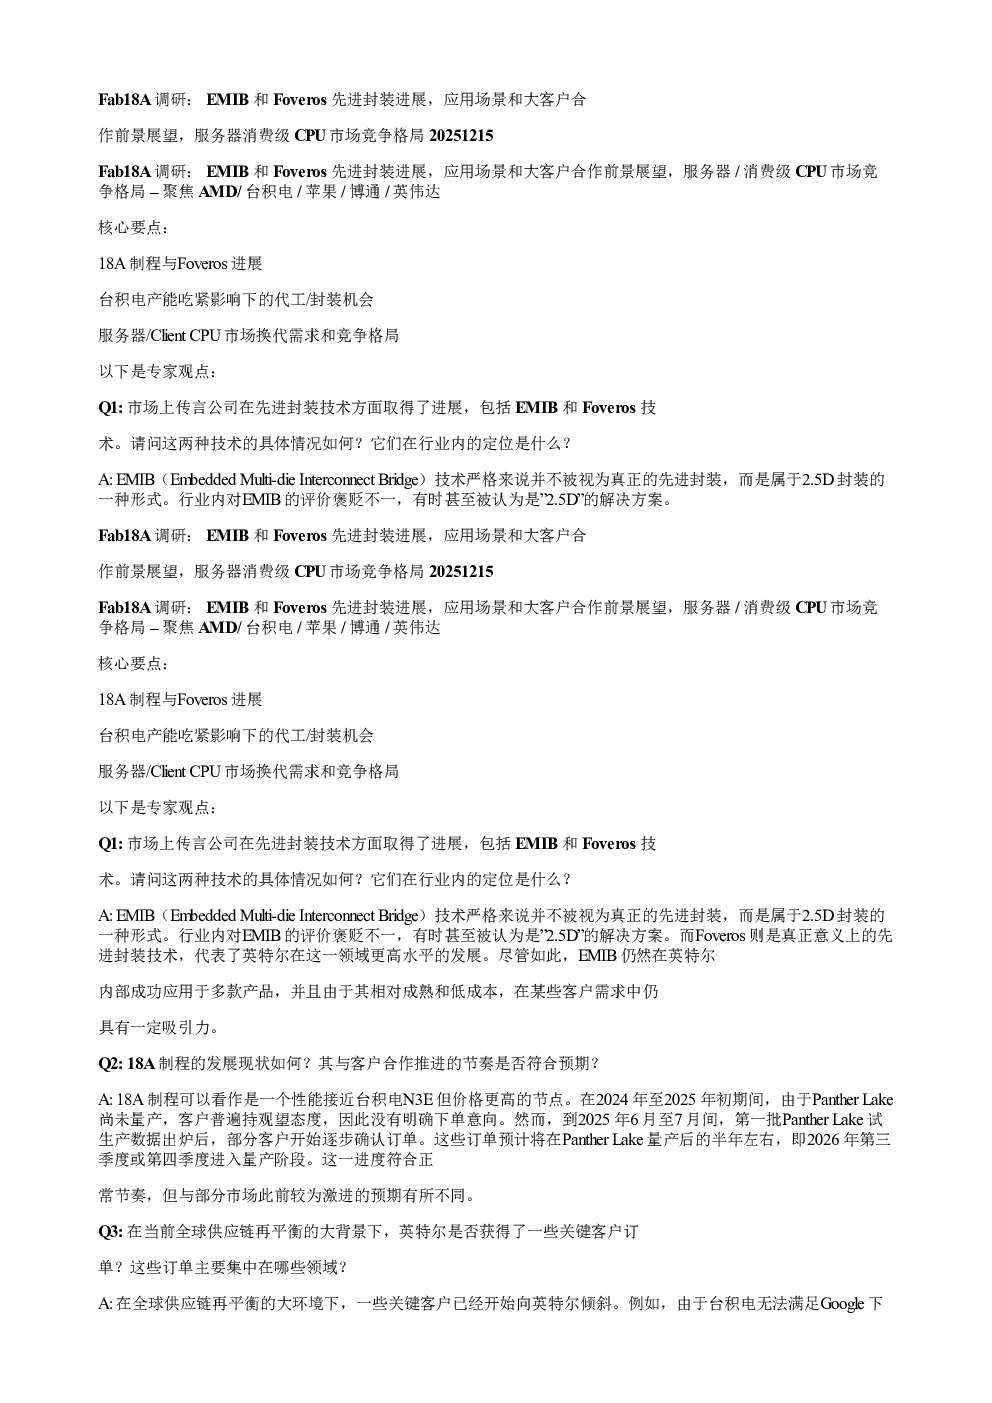
核心要点
18A制程与Foveros进展
- 18A制程性能接近台积电N3E,价格更高,客户于2025年6-7月开始确认订单,预计2026年Q3/Q4量产。
- Foveros为英特尔先进封装技术,EMIB为2.5D封装,英特尔内部多款产品应用EMIB,因其成熟低成本具吸引力。
台积电产能与代工/封装机会
- 台积电产能吃紧,部分业务(如Google TPU)转向英特尔,苹果、NVIDIA等采用英特尔EMIB/Foveros技术。
- 英特尔代工服务(IFS)发展良好,未来可扩展高端移动端SoC和AI卡市场,14A节点预计达N2水平。
服务器/Client CPU市场换代需求与竞争格局
- 服务器CPU需求旺盛,AI驱动下Epyc及至强处理器应用广泛,AMD市占率近30%,消费级市占率约30%。
- 通用服务器面临DDR4至DDR5升级压力,RDIMM价格上涨导致成本上升,部分用户提前更换以降低TOC。
- 服务器CPUASP约600多美元,AMDASP700-900美元,英特尔低端型号拉低整体ASP。
- 消费级CPU年销量0.3-0.4亿颗,预计未来2-3年增长30%(含游戏主机、Apple M系列、TPU/DPU增量)。
英伟达与英特尔合作前景
- 双方探索多项合作,包括英特尔授权英伟达GPU提升集成显卡性能,预计每年2000-3000万颗Xbox/PS芯片出货。
- 英特尔集成显卡性能有望超越AMD,但需依赖生态和兼容性优势。
游戏主机市场定制化芯片需求
- Xbox/PlayStation换代需求年2000-3000万颗,ASP200-220美元,高于普通消费级芯片130-140美元。
英特尔先进封装挑战
- Foveros产能集中新墨西哥州,马来西亚项目暂停,台积电多点布局具优势。
- 英特尔计划推进马来西亚项目,探索Fab42等基地支持Foveros工艺。
18A制程客户与应用场景
- 潜在客户包括AMD、苹果、博通等,主要应用于笔记本CPU/GPU,不适合手机SoC或高端AI卡。
- 18A定位与台积电N3E相当,当前良率约70%(含封装环节损耗),晶圆制造良率超80%。
客户端市场竞争(2026年)
- Panther Lake/Nova Lake vs AMD美杜莎,美杜莎在制程、价格、架构上具优势,但英特尔生态和兼容性优势明显。
- 英特尔OEM返点政策、ODM宽松质保、渠道高频促销形成销售端优势。
AMD机会与竞争策略
- 作为“二供”,AMD在AI领域(CPU、加速卡、显卡)受益于需求增长,2026年新产品预计表现良好。
- ROCm生态兼容CUDA,降低用户迁移门槛,有效挖掘NVIDIA用户群体。
研究结论
- 英特尔18A制程和Foveros技术发展顺利,代工业务潜力巨大,但需解决产能和布局问题。
- 服务器CPU市场由AI驱动,AMD增长迅速;消费级市场英特尔凭借生态优势仍具竞争力。
- AMD通过“二供”和ROCm生态策略有效应对竞争,未来市场格局将更加多元。