一、螺纹、热卷
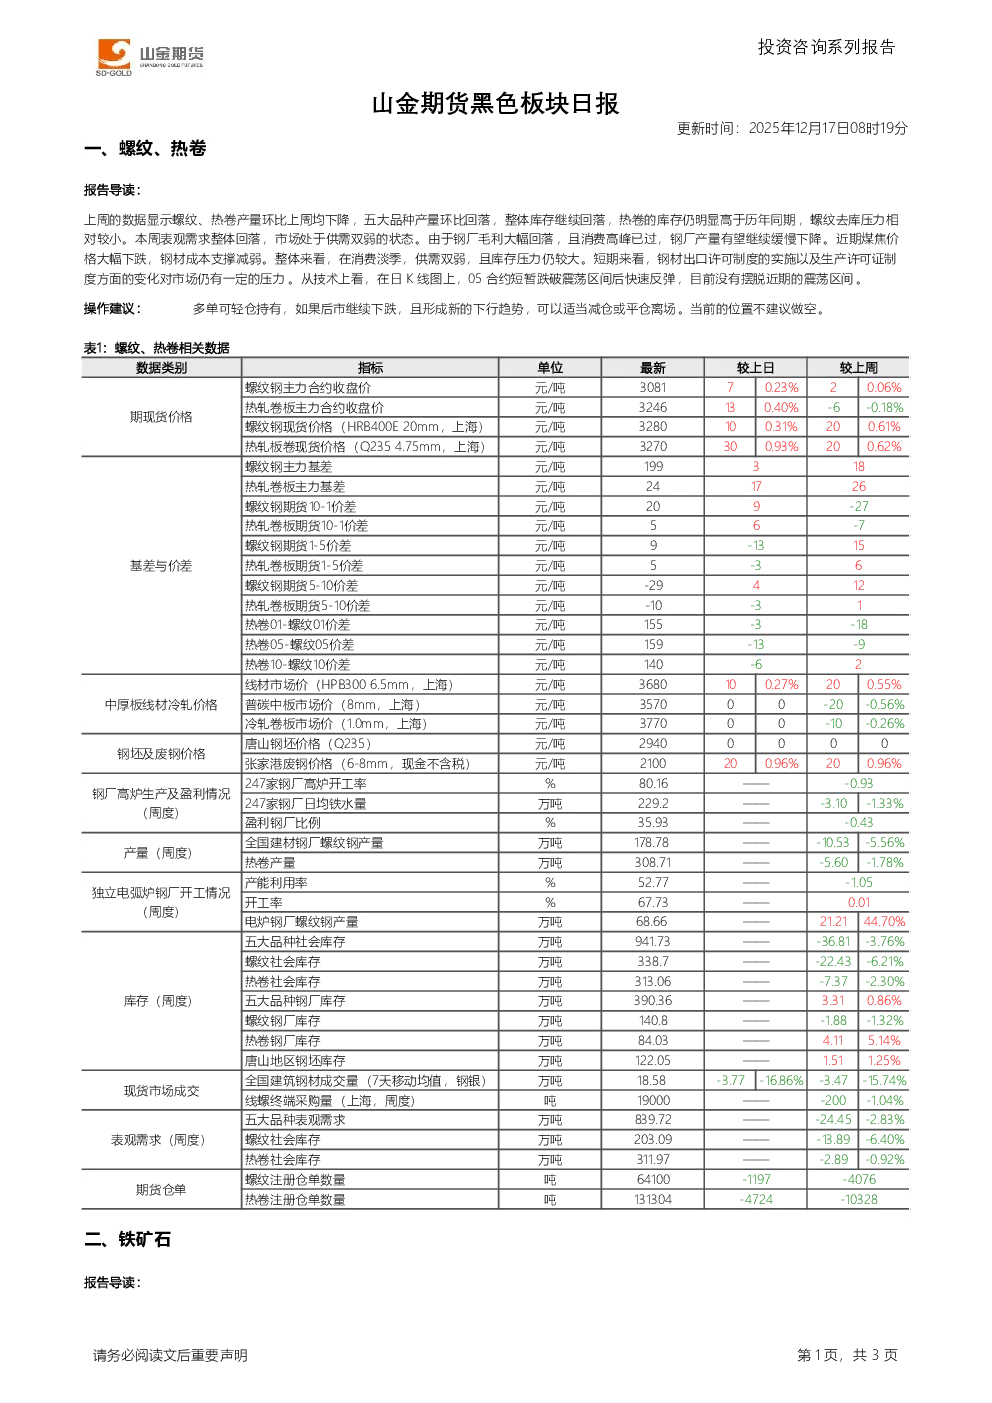
- 市场状态:供需双弱,库存压力较大,消费淡季。
- 产量:上周螺纹、热卷产量环比下降,五大品种产量回落。
- 库存:整体库存继续下降,热卷库存高于往年同期,螺纹去库压力较小。
- 需求:表观需求整体回落,市场处于供需双弱状态。
- 成本:钢厂毛利大幅回落,煤焦价格下跌,成本支撑减弱。
- 政策影响:钢材出口许可制度及生产许可证变化对市场仍有压力。
- 技术分析:05合约在震荡区间内运行,未摆脱近期震荡。
- 操作建议:多单轻仓持有,若持续下跌形成新趋势则减仓或离场,当前位置不建议做空。
- 关键数据:
- 螺纹主力合约收盘价:3081元/吨,环比上涨20.06%。
- 热轧卷板主力合约收盘价:3246元/吨,环比下跌0.18%。
- 五大品种社会库存:941.73万吨,环比下降3.76%。
- 螺纹社会库存:338.7万吨,环比下降6.21%。
- 热卷社会库存:313.06万吨,环比下降2.30%。
二、铁矿石
- 需求:五大钢材品种产量和表观需求环比回落,铁水产量下降,钢厂压减产量压制原料价格。
- 供应:全球发运高位,港口库存回升,对期价形成压制。
- 政策影响:建筑钢筋生产许可证制度及出口许可管理对明年出口形成影响。
- 技术分析:05合约在高位宽幅震荡,未摆脱震荡走势。
- 操作建议:多单轻仓持有,中线交易,以震荡思路对待。
- 关键数据:
- 麦克粉(青岛港)价格:780元/湿吨,环比上涨40.52%。
- DCE铁矿石主力合约结算价:753元/干吨,环比下跌0.99%。
- 港口库存合计:15431.42万吨,环比上升10.85%。
- 全国样本矿山铁精粉产量(186座):45.38万吨/日,环比下降0.02%。
产业资讯:
- 5家钢厂公布2026年冬储政策,要求12月20日前全额付款。
- 邯郸市启动重污染天气II级应急响应,钢铁企业限产。
- 内蒙古友恒煤炭有限责任公司益民煤矿因安全隐患停产整顿2日。