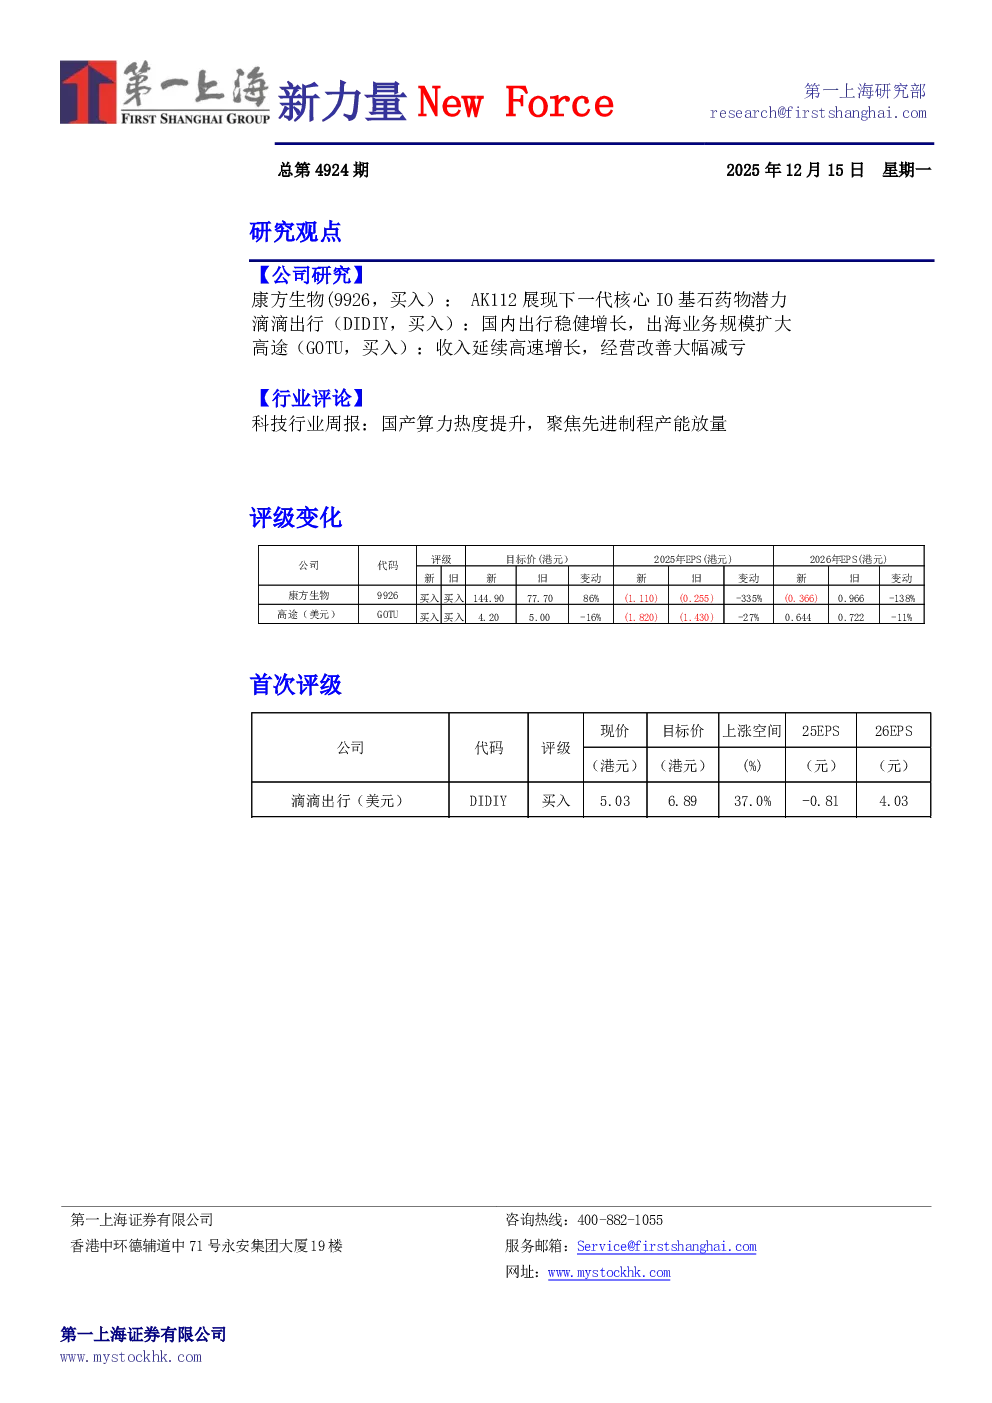
康方生物(9926,买入):AK112展现下一代核心IO基石药物潜力
- 公司概况:2025年上半年公司产品收入同比+49.2%至14.0亿元,毛利率为79.4%,但归母利润亏损5.7亿元,主要由于summit长期股权投资亏损及研发和股权激励费用增加。公司于2025年8月配售23.55亿股,获得34.93亿港元净融资额,预计配售后净现金为58亿元。
- 产品管线进展:
- 卡度尼利AK104(PD-1 / CTLA-4):已获批1-3线宫颈癌和一线胃癌,并纳入医保;PD-(L)1进展后多个适应症处于III期临床。
- 依沃西AK112(PD-1 /VEGF):EGFR治疗后进展的非小细胞肺癌已获批并纳入医保,Summit全球HARMONi研究OS更新至HR=0.78;一线PD-L1阳性NSCLC已获批并纳入2026年医保;多个适应症进行III期临床。
- 派安普利单抗AK105(PD-1):FDA批准安尼可®1、2线鼻咽癌。
- 伊努西单抗AK102(PCSK)和依若奇单抗AK101(IL-12/IL-23)纳入2026年医保。
- 古莫奇单抗AK111(IL-17):中重度银屑病已获受理。
- 其他产品:莱 法 利 单 抗AK117(CD47)、 普 络 西 单 抗AK109(VEGFR-2)和 曼 多 奇 单 抗AK120(IL-4R)临床III期;AK138D1 (HER3ADC)和AK146D1(Trop2/Nectin4ADC)开展全球临床I期。
- 估值与评级:DCF估值法下,目标价144.9港元,较现价有23.4%上升空间,给予买入评级。
滴滴出行(DIDIY,买入):国内出行稳健增长,出海业务规模扩大
- 国内出行业务:2025年前两季度交易量分别同比增长10.3%、12.4%,GTV为1605.69亿元,同比增长10.8%;国内平台收入为340.53亿元,同比增长24.6%;调整后的EBITA为67.5亿元,同比增长49.5%。
- 海外出行业务:2024年全年GTV为913亿元,同比增长34.8%;2025年上半年GTV为506亿元,同比增长16%;上半年国际板块经调整EBITA亏损为9.24亿元,同比增长9.48%。
- Robotaxi商业化:滴滴自动驾驶与广汽埃安联合发布首款L4级自动驾驶车型,量产车将于2025年底下线交付;滴滴自动驾驶获得20亿元D轮融资。
- 估值与评级:预计2025-2027公司总营收分别为2235亿元/2428亿元/2637亿元,归母净利润分别为-10亿元/48亿元/67亿元;给予国内业务2026年15倍PE估值,海外业务0.5倍GTV估值,目标价ADS 6.89美元,给予买入评级。
高途(GOTU,买入):收入延续高速增长,经营改善大幅减亏
- FY25Q3业绩概览:收入同比+30.7%至15.8亿人民币,Non-GAAP经营亏损收窄65%至1.69亿元,Non-GAAP净亏损收窄至1.38亿元;现金收款同比增长11.2%至11.9亿元。
- 业务表现:非学科培训业务收入同比+60%以上,有望实现双位数利润率;传统学习服务收入同比+15%,人效提升20%;成人及大学生业务收入同比增长50%,实现单季度盈利。
- 业绩展望:预计FY25Q4收入增速达17.2%-18.7%,约16.28-16.48亿元;预计FY25 non-gaap运营亏损为5.1亿人民币;预计FY26营业收入将实现15%的同比增长。
- 估值与评级:以12%的折现率和-1%的永续增长率估值,目标价4.2美元,维持买入评级。
科技行业周报:国产算力热度提升,聚焦先进制程产能放量
- 国产算力产业链:摩尔线程上市,沐曦股份即将上市;国产算力应用场景集中于中小模型、垂直模型训练及推理,与H200主要场景重叠度不高;2026年国产算力将迎来换代,对标H100。
- 国产算力发展:字节、阿里等大厂将AI能力赋能旗下产品,推理算力需求将实现5-10倍增长;建议关注寒武纪、摩尔线程、中芯国际、华虹半导体等。
- 海外算力产业链:大模型训练侧“Scaling Law”仍失效,谷歌Gemini 3采用自研TPU训练,能力显著提升;谷歌内部全员会上提到算力需求将持续井喷;建议关注谷歌、英伟达等。
- 光模块产业:供需格局持续紧张,主要源于NvidiaGB300服务器出货及VR200服务器进展;乐观预期下,26年1.6T光模块出货超过2,500万只,800G预期出货超过5,500万只;建议关注中际旭创、天孚通信、新易盛、应用光电等。
- 股票池:国产算力、国产存储、海外CSP/ASIC产业链、消费硬件等领域的投资机会。