每日投资策略
全球市场观察
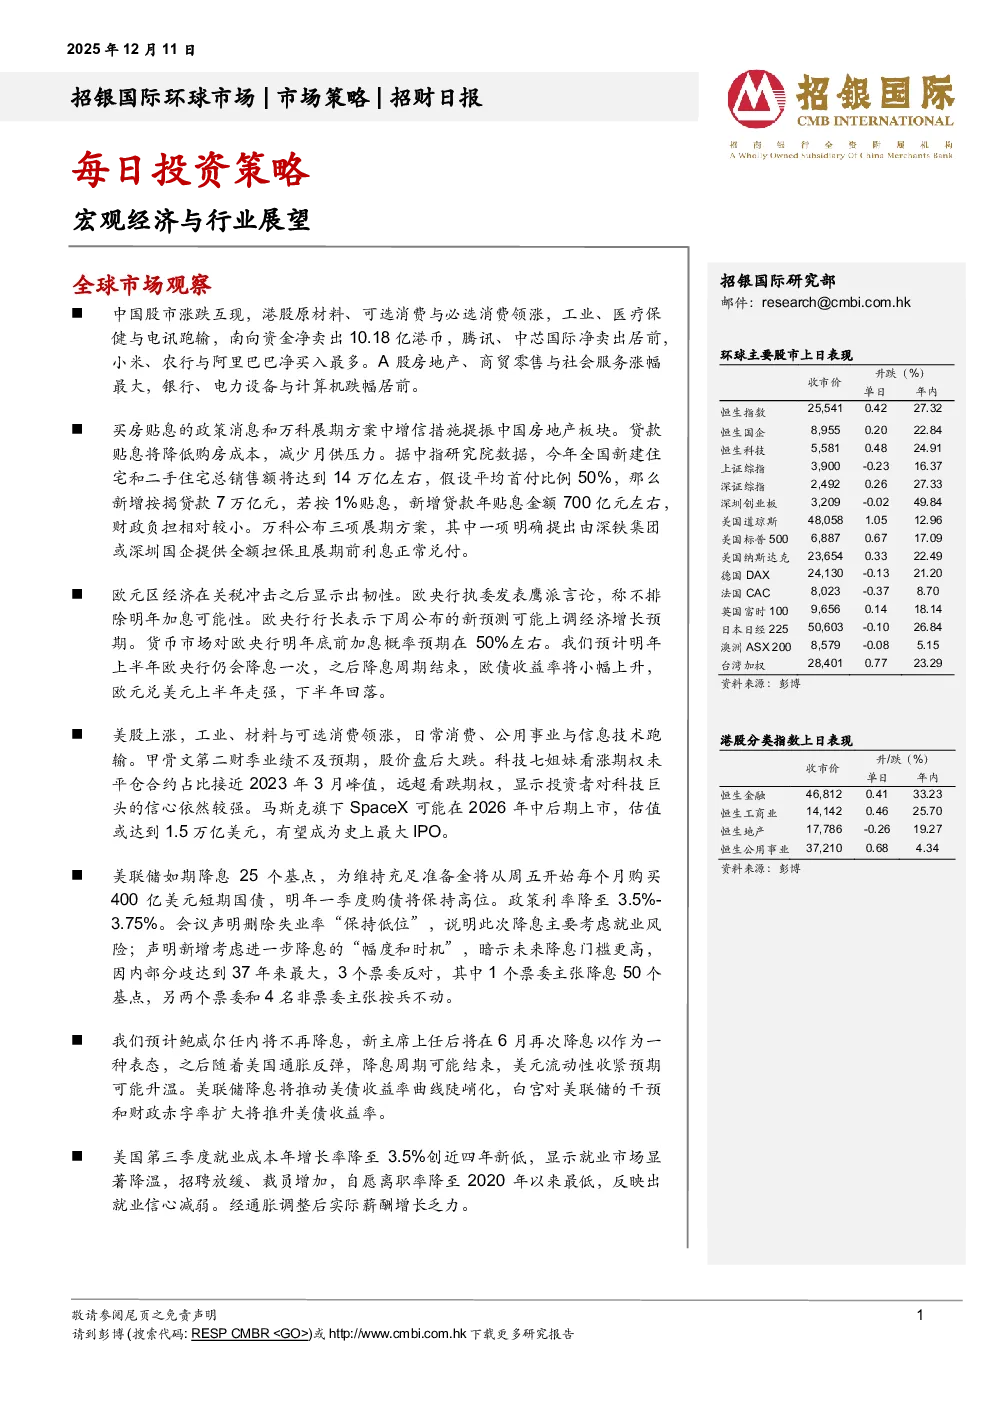
- 中国市场:中国股市涨跌互现,港股原材料、可选消费与必选消费领涨,工业、医疗保健与电讯跑输;A股房地产、商贸零售与社会服务涨幅最大,银行、电力设备与计算机跌幅居前。
- 房地产板块:买房贴息政策提振房地产板块,万科展期方案中增信措施降低购房成本,预计2026年通缩压力趋缓但势头仍疲弱。
- 欧元区经济:欧元区经济显示韧性,欧央行不排除明年加息可能性,预计明年上半年降息一次,欧债收益率将小幅上升,欧元兑美元上半年走强,下半年回落。
- 美股市场:美股上涨,工业、材料与可选消费领涨,甲骨文业绩不及预期股价大跌,科技七姐妹看涨期权占比高显示投资者信心强,SpaceX可能2026年中后期上市估值达1.5万亿美元。
- 美联储政策:美联储如期降息25个基点,政策利率降至3.5%-3.75%,删除失业率“保持低位”,主要考虑就业风险,暗示未来降息门槛更高,鲍威尔任内或将不再降息。
宏观经济
- 中国经济:通缩压力有望缓解,但势头仍偏弱。CPI从0.2%升至0.7%,主要受食品价格上涨和同比基数较低影响,核心CPI维持不变;PPI同比增速小幅下降,环比增速连续两月上涨。预计2026年CPI和PPI将回升至0.7%和-0.5%。
行业展望
- 科技行业:算力高景气延续,关注端侧AI创新机遇。
- 服务器:通用服务器复苏持续,AI服务器出货量同比增长50%至232万台,市场呈现“GPU/ASIC双轮驱动”格局,利好立讯精密、鸿腾精密和比亚迪电子。
- 智能手机:全球智能手机出货量将同比下降5%至11.8亿台,低端机型首当其冲,高端市场在AI创新驱动下韧性犹在,关注立讯精密、瑞声科技和小米集团。
- AR/VR:全球AI眼镜出货量将突破1,000万台,成为核心穿戴品类,利好舜宇光学、瑞声科技和丘钛科技。
- PC/汽车电子:AI PC出货占比将突破50%,L4级智能驾驶商业化进程提速,利好立讯精密、鸿腾精密、比亚迪电子、舜宇光学、瑞声科技和京东方精电。