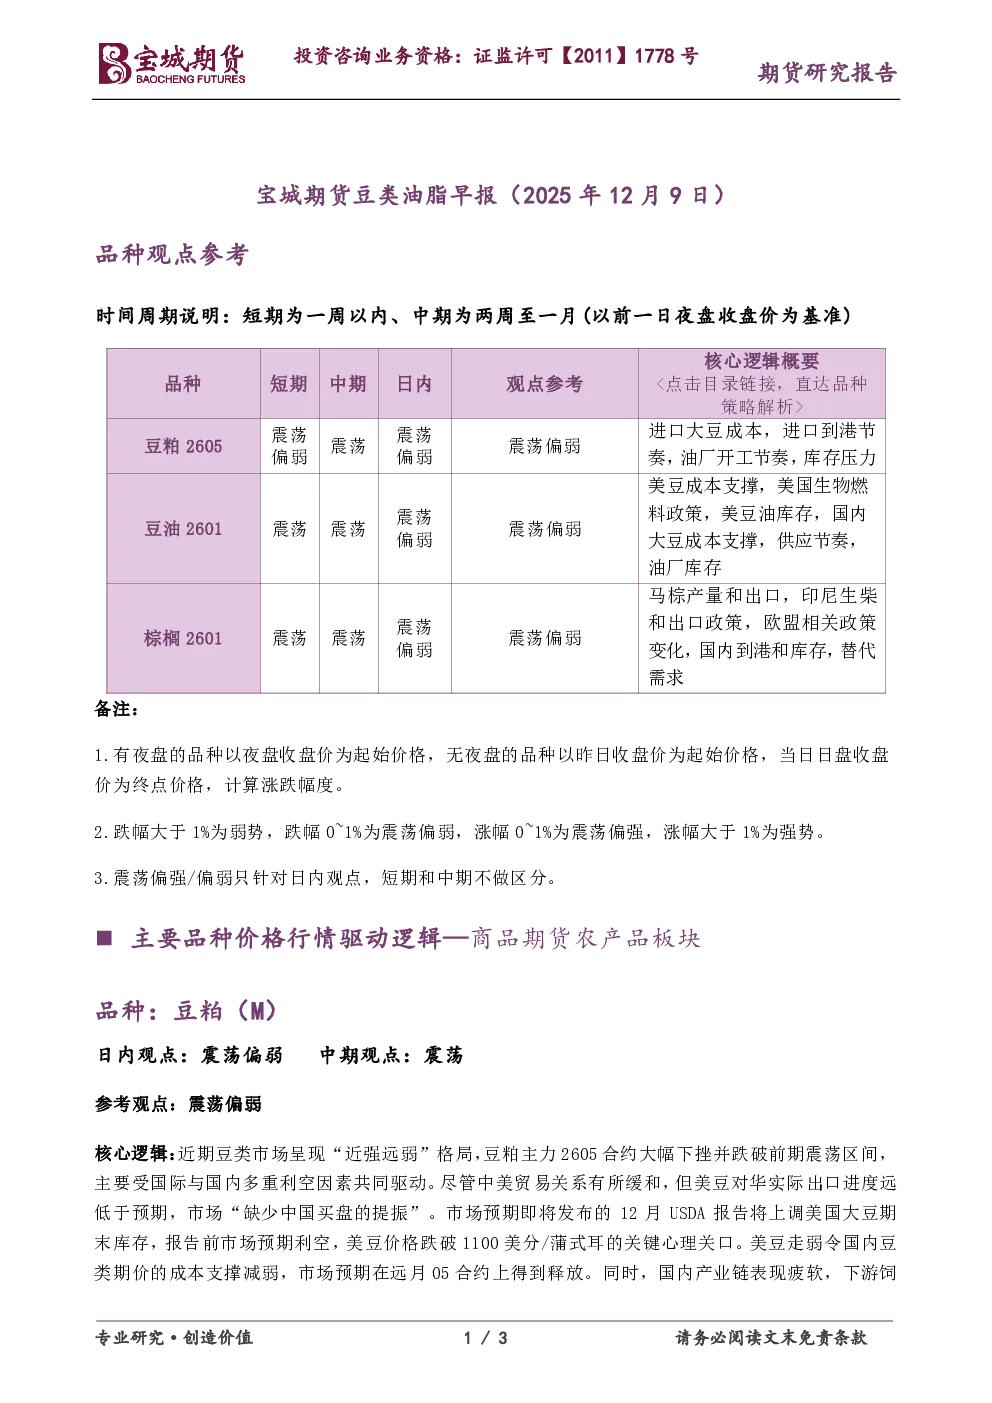
品种观点参考
时间周期说明
- 短期:一周以内
- 中期:两周至一月(以前一日夜盘收盘价为基准)
- 备注:
- 有夜盘的品种以夜盘收盘价为起始价格,无夜盘的品种以昨日收盘价为起始价格,当日日盘收盘价为终点价格,计算涨跌幅度。
- 跌幅大于1%为弱势,跌幅0~1%为震荡偏弱,涨幅0~1%为震荡偏强,涨幅大于1%为强势。
- 震荡偏强/偏弱只针对日内观点,短期和中期不做区分。
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:
- 近期豆类市场呈现“近强远弱”格局,豆粕主力2605合约大幅下挫并跌破前期震荡区间。
- 主要受国际与国内多重利空因素驱动:
- 中美贸易关系缓和,但美豆对华实际出口进度远低于预期,市场“缺少中国买盘的提振”。
- 市场预期即将发布的12月USDA报告将上调美国大豆期末库存,美豆价格跌破1100美分/蒲式耳的关键心理关口。
- 美豆走弱令国内豆类期价的成本支撑减弱,市场预期在远月05合约上得到释放。
- 国内产业链表现疲软,下游饲料厂和贸易商对明年一季度供应持谨慎态度,拿货积极性不高,豆粕基差持续承压。
- 短期在USDA报告落地前,市场偏悲观预期影响下,豆粕05合约将维持震荡偏弱运行。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:
- 棕榈油期价相对抗跌,市场关注即将发布的MPOB月度数据,由于产量增长而出口放缓,市场普遍预期11月底马来西亚棕榈油库存可能攀升至六年半高位。
- 整体来看,棕榈油期价在高库存、弱出口的现实压力与潜在政策利好、季节性减产预期之间博弈。
- 短期棕榈油期价转为震荡偏弱运行。
- 后市需重点关注马来西亚官方库存数据、印尼生物柴油政策动向及主要进口国的采购节奏。
(仅供参考,不构成任何投资建议)