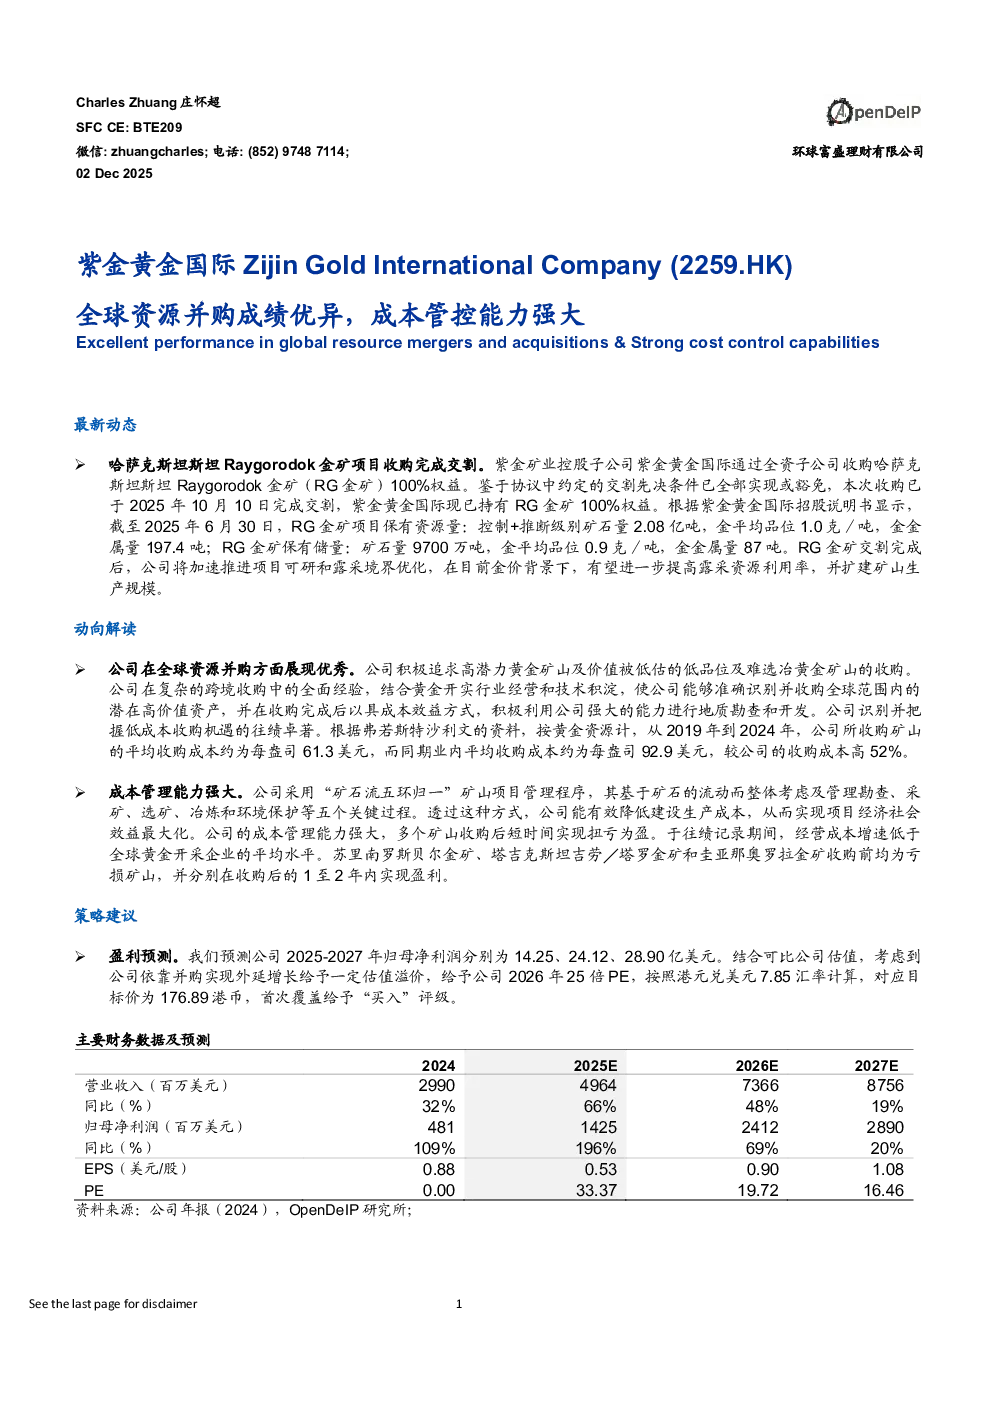
核心观点与关键数据
全球资源并购成绩优异
公司通过全球并购整合优质黄金矿山资源,展现出优秀的并购能力。积极收购高潜力黄金矿山及价值被低估的低品位、难选冶黄金矿山。根据弗若斯特沙利文数据,2019-2024年公司所收购矿山的平均收购成本约为每盎司61.3美元,低于行业平均成本(92.9美元,高52%)。近年收购的圭亚那奥罗拉金矿、苏里南罗斯贝尔金矿均于收购后1-2年内实现盈利。
成本管控能力强大
公司采用“矿石流五环归一”矿山管理程序,有效降低建设生产成本。多个收购矿山短时间实现扭亏为盈,经营成本增速低于全球黄金开采企业平均水平。苏里南罗斯贝尔金矿、塔吉克斯坦吉劳/塔罗金矿和圭亚那奥罗拉金矿收购后均在1-2年内实现盈利。2024年公司全维持成本(AISC)为每盎司1458美元,在全球前十五大黄金开采公司中排名第六低。
最新动态与项目进展
- 完成哈萨克斯坦Raygorodok金矿(RG金矿)100%权益收购,交割完成于2025年10月10日。RG金矿资源量2.08亿吨(金品位1.0克/吨,金属量197.4吨),为大型露天矿山,基础设施完善,预计当年贡献产量和利润,支撑公司2028年矿产金100-110吨目标。
- RG金矿交割后,紫金黄金国际在产黄金矿山增至9座,与塔吉克斯坦吉劳/塔罗金矿、吉尔吉斯斯坦左岸金矿形成协同效应,提升中亚区域竞争力。
业务战略与竞争优势
- 资源优先战略:通过地质勘查和收购实现黄金资源储量增长。
- 技术升级:提高生产能力和矿产资源回收率。
- 技术创新:持续推进技术创新。
- 关键优势:全球领先黄金开采企业之一,高成长性增储增产前景,领先地质勘查能力,专有先进技术及低成本扩产建设能力。
研究结论与盈利预测
- 预测公司2025-2027年归母净利润分别为14.25、24.12、28.90亿美元。
- 给予公司2026年25倍PE,对应目标价176.89港币,首次覆盖给予“买入”评级。
风险提示
黄金价格波动风险、地缘政治风险。
公司概况
公司是全球领先的黄金开采公司,主要从事黄金勘查、开采、选矿、冶炼、精炼及销售。通过全球并购整合优质黄金矿山资源,运营8座黄金矿山(7座控股,1座少数权益),涵盖中亚、南美洲、大洋洲和非洲等黄金资源富集区。2024年黄金储量及产量分别位居全球第九及第十一,2022-2024年黄金产量复合年增长率21.4%,归母净利润复合年增长率61.9%。