全球市场观察
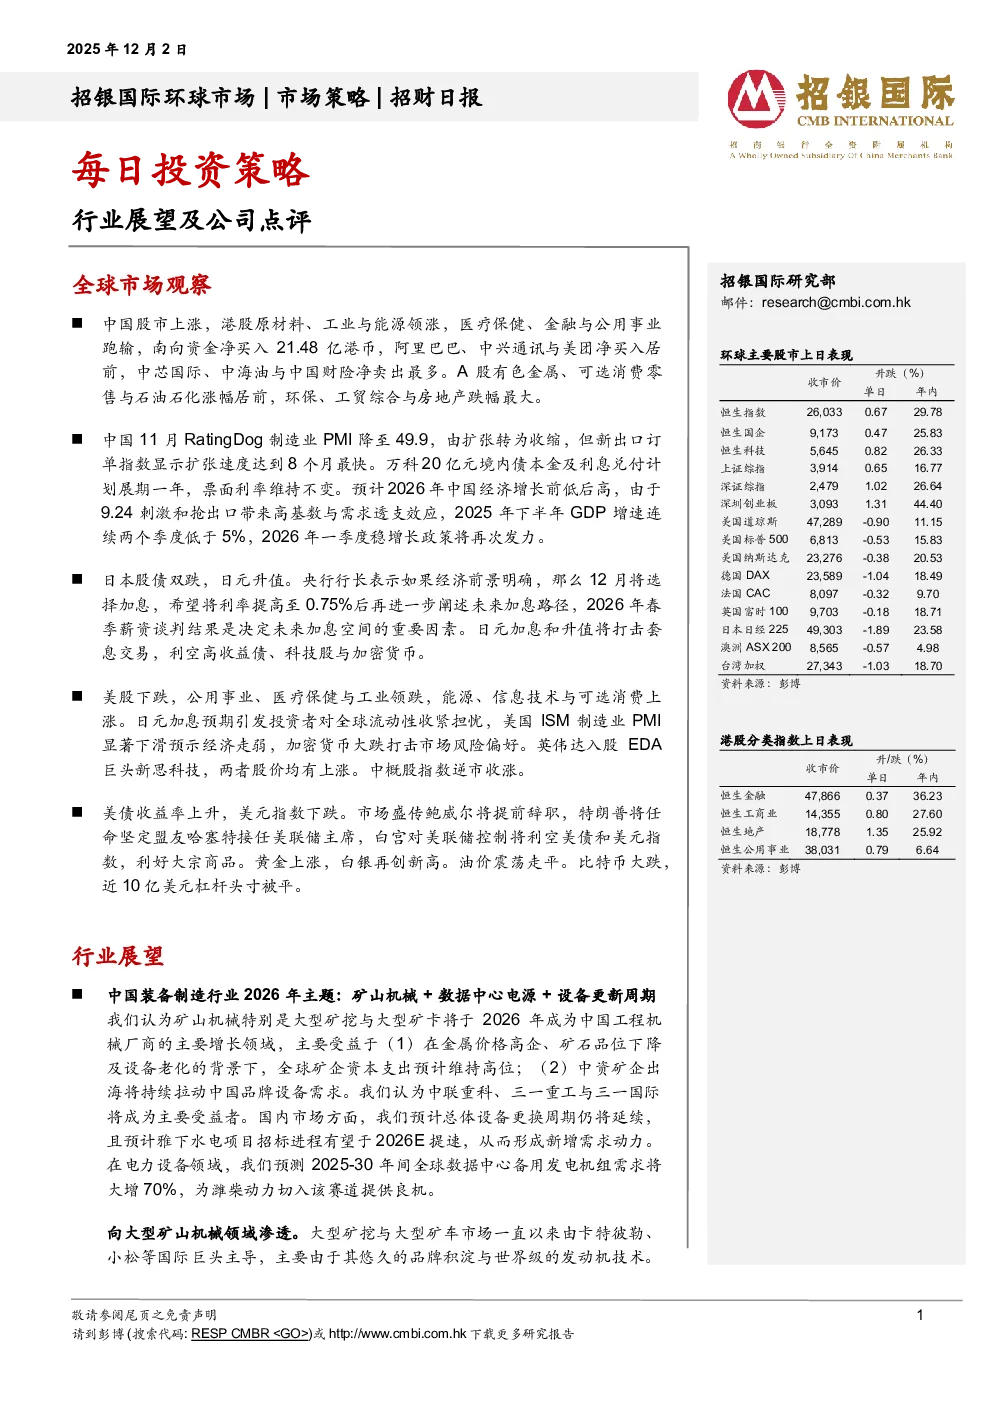
- 中国股市:港股原材料、工业与能源领涨,医疗保健、金融与公用事业跑输;南向资金净买入21.48亿港币,阿里巴巴、中兴通讯与美团净买入居前,中芯国际、中海油与中国财险净卖出最多。A股有色金属、可选消费零售与石油石化涨幅居前,环保、工贸综合与房地产跌幅最大。
- 中国经济:11月RatingDog制造业PMI降至49.9,由扩张转为收缩,但新出口订单指数显示扩张速度达到8个月最快。万科20亿元境内债本金及利息兑付计划展期一年。预计2026年中国经济增长前低后高,2025年下半年GDP增速连续两个季度低于5%,2026年一季度稳增长政策将再次发力。
- 日本市场:股债双跌,日元升值。央行行长表示12月可能加息至0.75%,2026年春季薪资谈判结果将决定未来加息空间。日元加息和升值将打击套息交易,利空高收益债、科技股与加密货币。
- 美国市场:美股下跌,公用事业、医疗保健与工业领跌,能源、信息技术与可选消费上涨。日元加息预期引发投资者对全球流动性收紧担忧,美国ISM制造业PMI显著下滑预示经济走弱,加密货币大跌打击市场风险偏好。英伟达入股EDA巨头新思科技,两者股价均有上涨。中概股指数逆市收涨。
- 美债与美元:美债收益率上升,美元指数下跌。市场盛传鲍威尔将提前辞职,特朗普将任命哈塞特接任美联储主席,白宫对美联储控制将利空美债和美元指数,利好大宗商品。黄金上涨,白银再创新高。油价震荡走平。比特币大跌,近10亿美元杠杆头寸被平。
行业展望
- 中国装备制造行业2026年主题:矿山机械、数据中心电源、设备更新周期。
- 矿山机械:大型矿挖与大型矿卡将成为主要增长领域,受益于全球矿企资本支出高位和中资矿企出海需求。中联重科、三一重工与三一国际为主要受益者。后市场收入将成为中国品牌的下一增长引擎。非洲与巴西是关键市场。
- 国内市场:土方机械更换周期持续,汽车起重机械2026年迎来上行周期,重卡领域因以旧换新补贴政策不确定性,2026年增速将放缓。
- 数据中心备用电源:数据中心增长驱动备用发电机组需求,市场规模预计2025年约40亿美元,2030年E约68亿美元,增幅超70%。潍柴动力将成为快速增长的参与者。
公司点评
- 三一重工(600031 CH/6031 HK):矿用挖掘机增长目标明确,盈利预测上调2-5%,目标价上调至人民币27元/29.5港元,维持“买入”评级。
- 中联重科(1157 HK/000157 CH):全系列产品线助推全球布局,盈利预测上调12-15%,目标价上调至人民币12元/9.2港元,维持“买入”评级。
- 潍柴动力(2338 HK/000338 CH):预计2026年重卡发动机增速放缓,关注数据中心备用电源机遇,盈利预测上调1-5%,目标价上调至人民币22.3元/21.9港元,维持“买入”评级。
- 宝尊(BZUN US):盈利能力提升趋势延续,3Q25总营收同比增长5%,Non-GAAP净亏损收窄,预计2025E BEC Non-GAAP营业利润同比增长22%,BBM营收增长预测上调至25%,目标价上调至3.81美元,维持“买入”评级。