投资观点
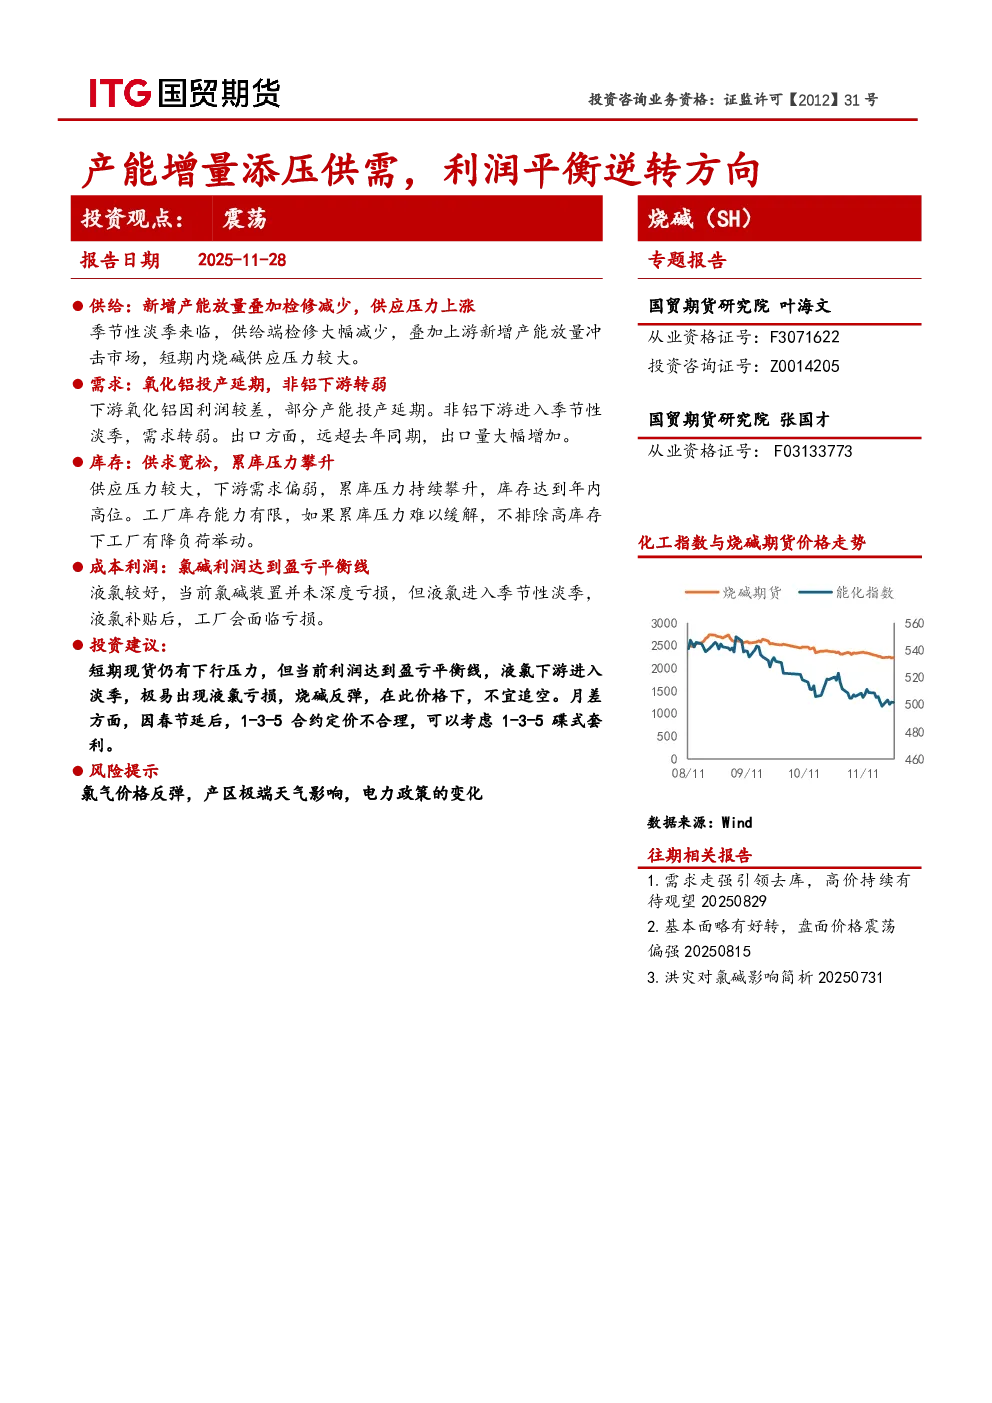
供给端
- 新增产能放量:9-10月新增天津渤化、青岛海湾、甘肃耀望等多套大型装置,10月新产能放量冲击市场。
- 检修减少:季节性淡季来临,供给端检修大幅减少。
- 供应压力上涨:新增产能叠加检修减少,短期内烧碱供应压力较大。
需求端
- 氧化铝投产延期:因利润较差,部分产能投产延期。
- 非铝下游转弱:进入季节性淡季,需求转弱。
- 出口增加:出口量远超去年同期,主要受印尼氧化铝新产能增加和部分低端制造业外移影响。
库存
- 供求宽松,累库压力攀升:供应压力较大,下游需求偏弱,库存达到年内高位。
- 工厂降负荷风险:库存能力有限,若累库压力难以缓解,工厂可能降负荷。
成本利润
- 氯碱利润达到盈亏平衡线:液氯较好,但液氯进入季节性淡季,补贴后工厂可能面临亏损。
- 液氯下游淡季:液氯转弱概率较大。
投资建议
- 短期现货下行压力:但当前利润达到盈亏平衡线,液氯下游进入淡季,易出现液氯亏损,烧碱反弹。
- 不宜追空:追空风险较高。
- 月差套利:因春节延后,1-3-5合约定价不合理,可以考虑1-3-5碟式套利。
风险提示
- 氯气价格反弹。
- 产区极端天气影响。
- 电力政策的变化。
现货及期货策略分析
- 价差结构:近月贴水远月,从结构上看利于正套,但1-5价差达不到无风险交割的成本。
- 合约选择:03合约可能是未来一段时间供求表现最差的月份,1-3-5碟式套利是较好的选择。
现货逻辑梳理
- 低利润,高开工,高库存:
- 液氯小幅下调:下游进入淡季,需求减少,部分地区价格下调。
- 库存累库:全国液碱样本企业库容比上升,多个区域库存呈上升趋势。
- 下游需求转弱:
- 氧化铝开工负荷持稳:受过度投产影响,供求过剩,库存持续上升。
- 面临季节性淡旺季拐点,非铝需求不佳:粘胶短纤、印染行业需求疲软。
- 出口好于去年同期:10月出口量同比上涨10.39%,1-10月累计出口量同比上涨41.93%。
小结
淡季来临检修减少,叠加新产能放量,供给端压力倍增,而下游氧化铝因利润转差,新投产兑现不及预期,非铝转弱,液氯给出利润,烧碱一路下跌,当前烧碱价格跌至盈亏平衡线附近,液氯进入淡季,有下行预期,极易引发氯碱工厂减产行为,因此追空风险较高。