股指期货市场概况与主动对冲策略表现
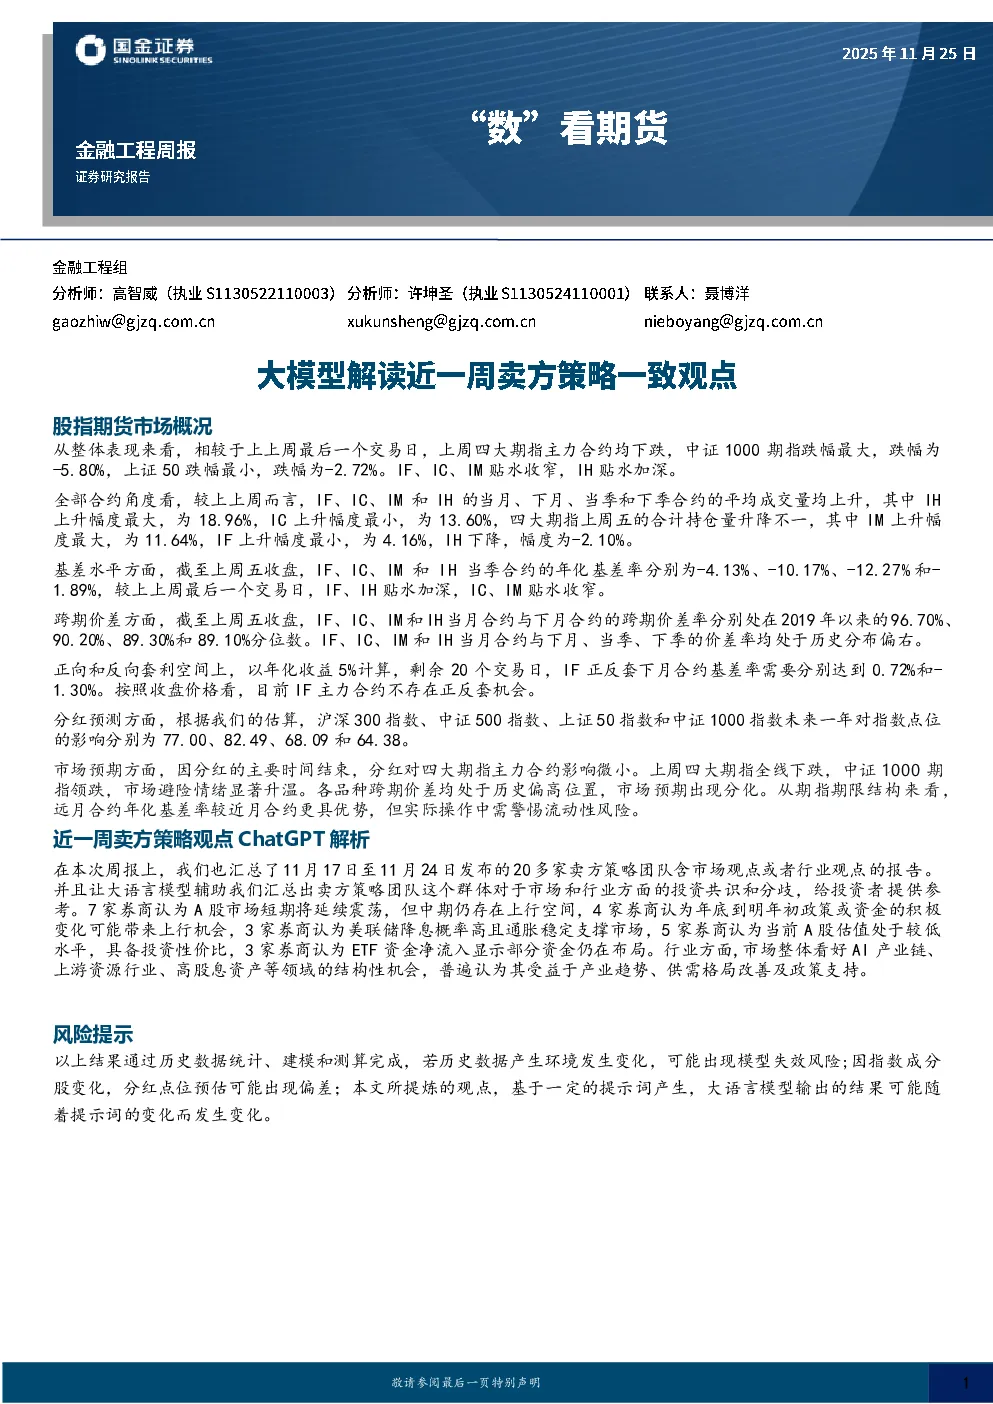
上周四大期指主力合约均下跌,中证1000期指跌幅最大(-5.80%),上证50跌幅最小(-2.72%)。IF、IC、IM贴水收窄,IH贴水加深。IF、IC、IM和IH的当月、下月、当季和下季合约的平均成交量均上升,其中IH上升幅度最大(18.96%),IC上升幅度最小(13.60%)。四大期指合计持仓量升降不一,其中IM上升幅度最大(11.64%),IF上升幅度最小(4.16%),IH下降(-2.10%)。IF、IC、IM和IH当季合约的年化基差率分别为-4.13%、-10.17%、-12.27%和-1.89%,IF、IH贴水加深,IC、IM贴水收窄。IF、IC、IM和IH当月合约与下月合约的跨期价差率分别处在2019年以来的96.70%、90.20%、89.30%和89.10%分位数,均处于历史分布偏右。以年化收益5%计算,IF正反套下月合约基差率需要分别达到0.72%和-1.30%,目前IF主力合约不存在正反套机会。沪深300指数、中证500指数、上证50指数和中证1000指数未来一年对指数点位的影响分别为77.00、82.49、68.09和64.38。四大期指主力合约因分红结束影响微小,上周全线下跌,中证1000期指领跌,市场避险情绪升温。各品种跨期价差处于历史偏高位置,市场预期分化。远月合约年化基差率较近月合约更具优势,但需警惕流动性风险。
近一周卖方策略观点ChatGPT解析
20多家卖方策略团队观点汇总显示,7家券商认为A股短期震荡,中期上行;4家券商认为年底到明年初政策或资金积极变化可能带来上行机会;3家券商认为美联储降息概率高且通胀稳定支撑市场;5家券商认为当前A股估值低,具备投资性价比;3家券商认为ETF资金净流入显示部分资金仍在布局。行业方面,市场整体看好AI产业链、上游资源行业、高股息资产等领域的结构性机会,认为其受益于产业趋势、供需格局改善及政策支持。
附录
3.1 股指期限套利计算:介绍了正向套利与反向套利的定义、计算公式及主要风险。
3.2 股利预估方法:通过历史分红规律预测分红点位,修正基差率,方法包括EPS取值、预测派息率及派息时间。
风险提示
- 历史数据环境变化可能导致模型失效。
- 政策环境变化可能导致资产与相关风险因子失去稳定关系。
- 指数成分股变化可能导致分红点位预估偏差。
- 大模型输出内容存在随机性和准确性风险。