镍市场分析总结
市场分析
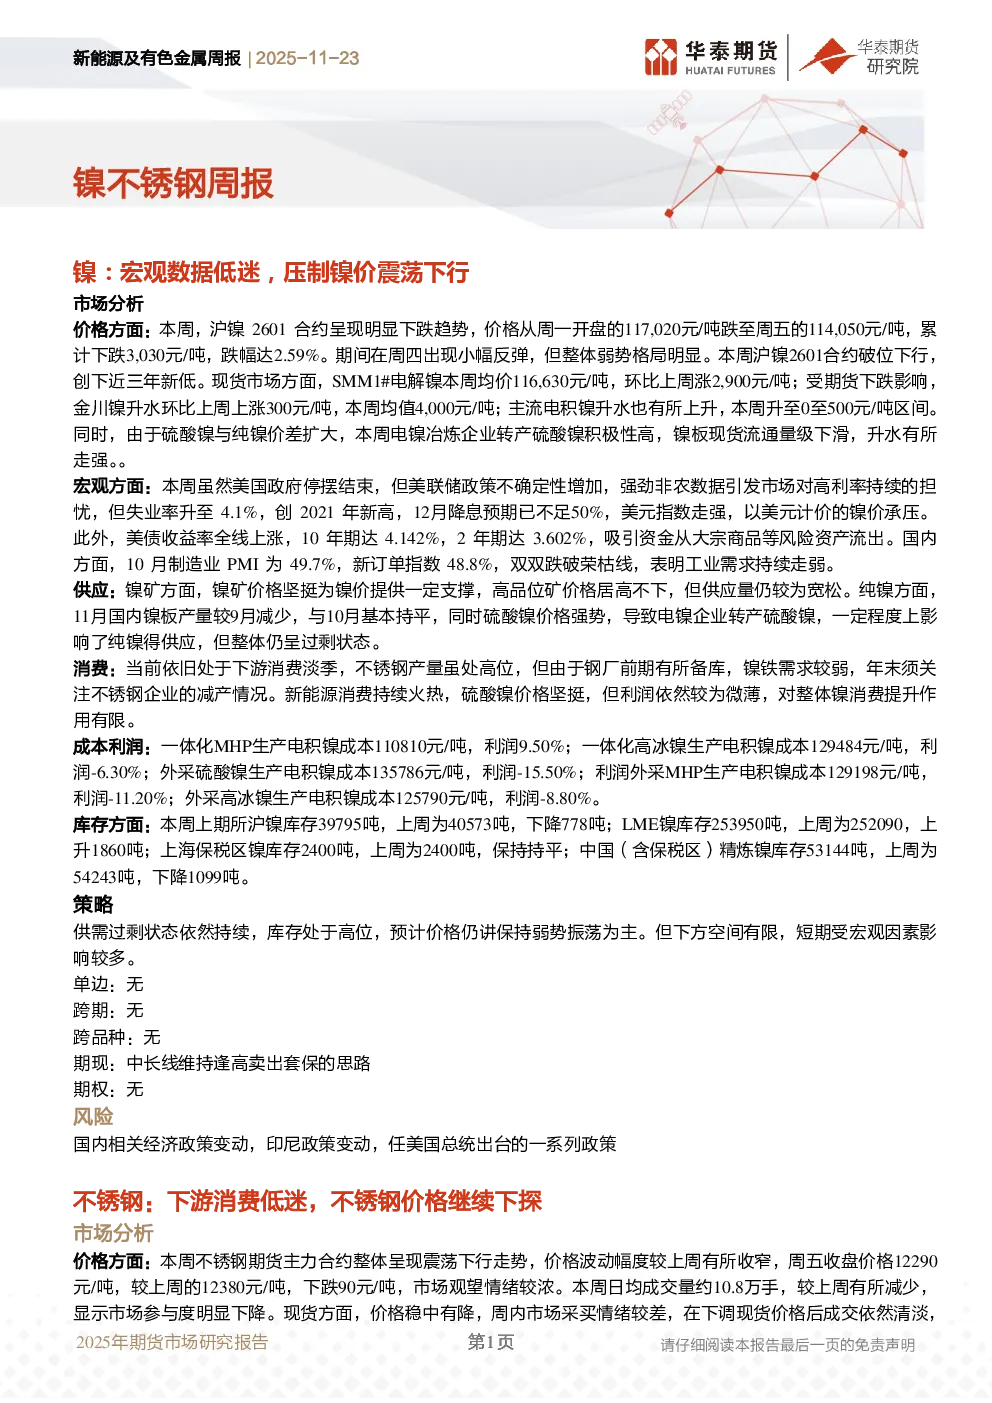
- 价格方面:沪镍2601合约本周累计下跌2.59%,破位下行至近三年新低。现货市场SMM1#电解镍均价116,630元/吨,金川镍升水均值4,000元/吨,主流电积镍升水0-500元/吨。硫酸镍与纯镍价差扩大,电镍企业转产硫酸镍,镍板现货流通量下滑。
- 宏观方面:美联储政策不确定性增加,高利率持续引发担忧,美元指数走强,压制镍价。美债收益率上涨,资金流出大宗商品。国内10月制造业PMI跌破荣枯线,工业需求持续走弱。
- 供应方面:镍矿价格坚挺但供应宽松;国内镍板产量11月减少,硫酸镍价格强势导致电镍企业转产,纯镍供应仍过剩。
- 消费方面:下游消费淡季,不锈钢产量高位但钢厂备库,镍铁需求较弱;新能源消费火热但利润微薄。
- 成本利润:一体化MHP生产电积镍利润9.50%,外采硫酸镍生产电积镍利润-15.50%,外采MHP生产电积镍利润-11.20%。
- 库存方面:上期所沪镍库存下降778吨,LME镍库存上升1860吨,中国精炼镍库存下降1099吨。
策略
- 供需过剩,库存高位,价格弱势震荡为主,下方空间有限,短期受宏观因素影响较大。
- 单边:中长线逢高卖出套保。
风险
不锈钢市场分析总结
市场分析
- 价格方面:不锈钢期货主力合约震荡下行,周五收盘12290元/吨,市场观望情绪浓厚。现货价格稳中有降,成交清淡,商家悲观情绪较浓,但316L库存吃紧。
- 宏观方面:美联储降息预期减弱,美元走强压制大宗商品;国内10月制造业PMI跌破荣枯线,经济复苏动能不足。
- 消费方面:北方地区户外施工进入淡季,南方施工维持正常但整体景气度不高,采购按需进行。
- 成本利润:镍铁价格走低带动不锈钢成本下降,短流程工艺冶炼304冷轧成本12449元/吨,环比-0.69%。
- 库存方面:全国主流市场不锈钢库存1071733吨,冷轧库存周环比-1.51%,热轧库存周环比+2.43%。
策略
风险
- 国内经济政策、房地产政策变动,印尼政策变动,美国总统政策。