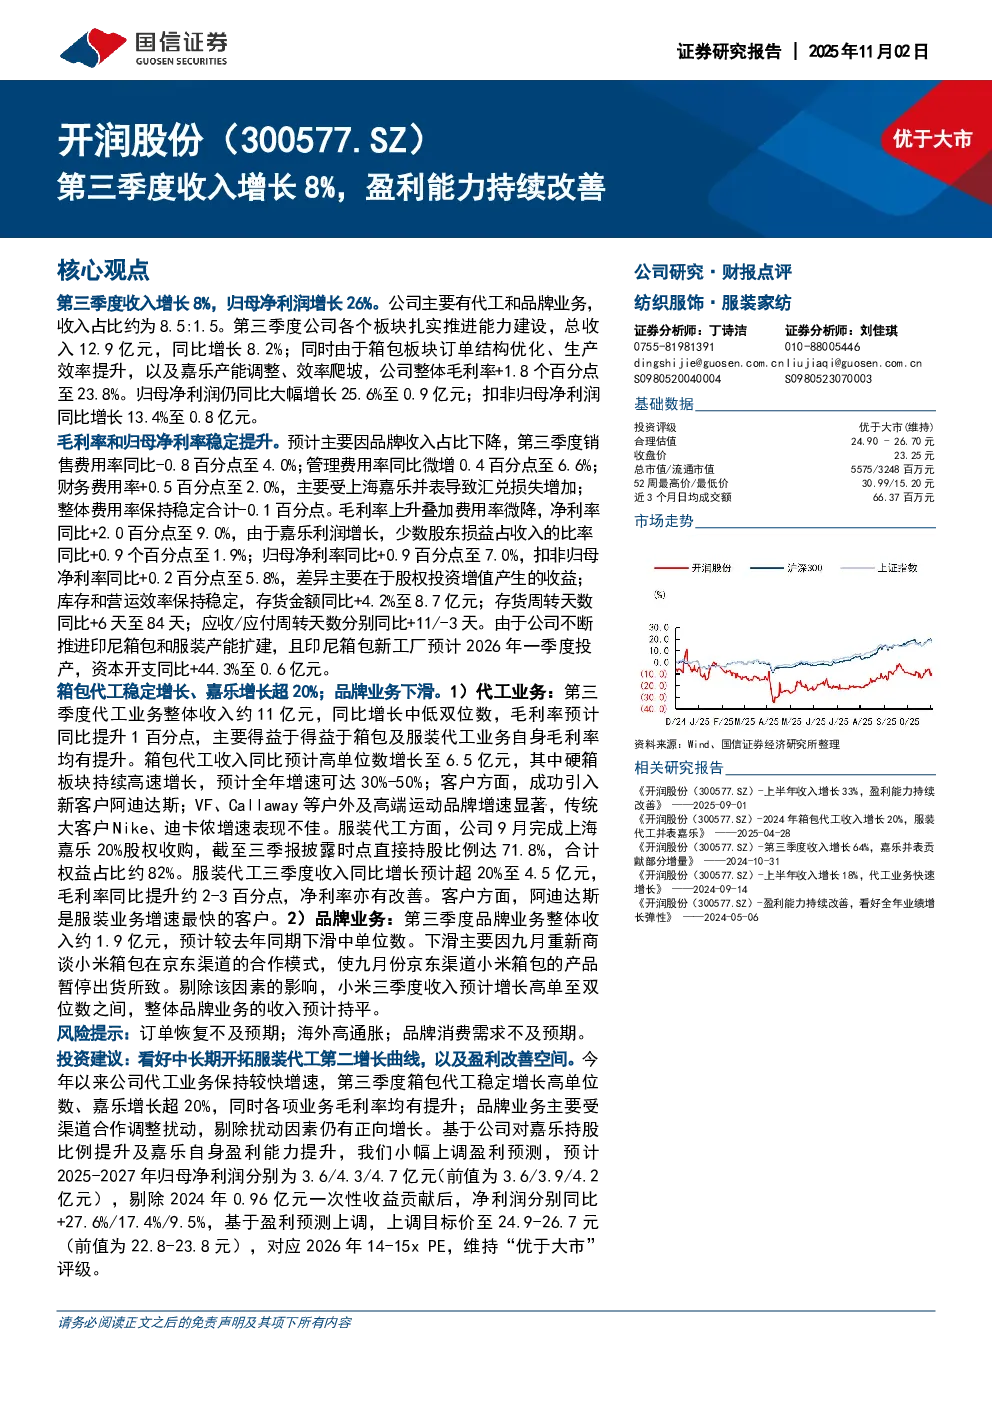
核心观点
公司第三季度收入增长8%,归母净利润增长26%。主要业务包括代工和品牌业务,收入占比约为8.5:1.5。第三季度总收入12.9亿元,同比增长8.2%;毛利率提升至23.8%,归母净利润同比增长25.6%至0.9亿元;扣非归母净利润同比增长13.4%至0.8亿元。
关键数据
- 收入增长:第三季度收入增长8.2%,代工业务收入同比增长中低双位数,品牌业务收入下滑中单位数。
- 毛利率和净利率:毛利率提升1.8个百分点至23.8%,净利率同比提升2.0个百分点至9.0%。
- 费用率:销售费用率同比-0.8百分点至4.0%,管理费用率同比微增0.4百分点至6.6%,财务费用率同比+0.5百分点至2.0%。
- 库存和营运效率:存货金额同比+4.2%至8.7亿元,存货周转天数同比+6天至84天,应收/应付周转天数分别同比+11/-3天。
- 资本开支:资本开支同比+44.3%至0.6亿元。
业务板块分析
- 代工业务:
- 箱包代工:收入同比高单位数增长至6.5亿元,硬箱板块增速可达30%-50%,成功引入新客户阿迪达斯,VF、Callaway等品牌增速显著。
- 服装代工:公司完成上海嘉乐20%股权收购,三季度收入同比增长预计超20%至4.5亿元,毛利率同比提升约2-3个百分点,净利率亦有改善,阿迪达斯是服装业务增速最快的客户。
- 品牌业务:第三季度收入约1.9亿元,预计较去年同期下滑中单位数,主要受小米箱包京东渠道合作模式调整影响。剔除该因素,小米三季度收入预计增长高单至双位数之间,整体品牌业务收入预计持平。
研究结论
公司代工业务保持较快增速,箱包代工稳定增长高单位数,嘉乐增长超20%,各项业务毛利率均有提升;品牌业务受渠道合作调整扰动,剔除扰动因素仍有正向增长。公司对嘉乐持股比例提升及嘉乐自身盈利能力提升,小幅上调盈利预测,预计2025-2027年归母净利润分别为3.6/4.3/4.7亿元,剔除2024年一次性收益贡献后,净利润分别同比+27.6%/17.4%/9.5%。目标价上调至24.9-26.7元,维持“优于大市”评级。
风险提示
订单恢复不及预期、海外高通胀、品牌消费需求不及预期。