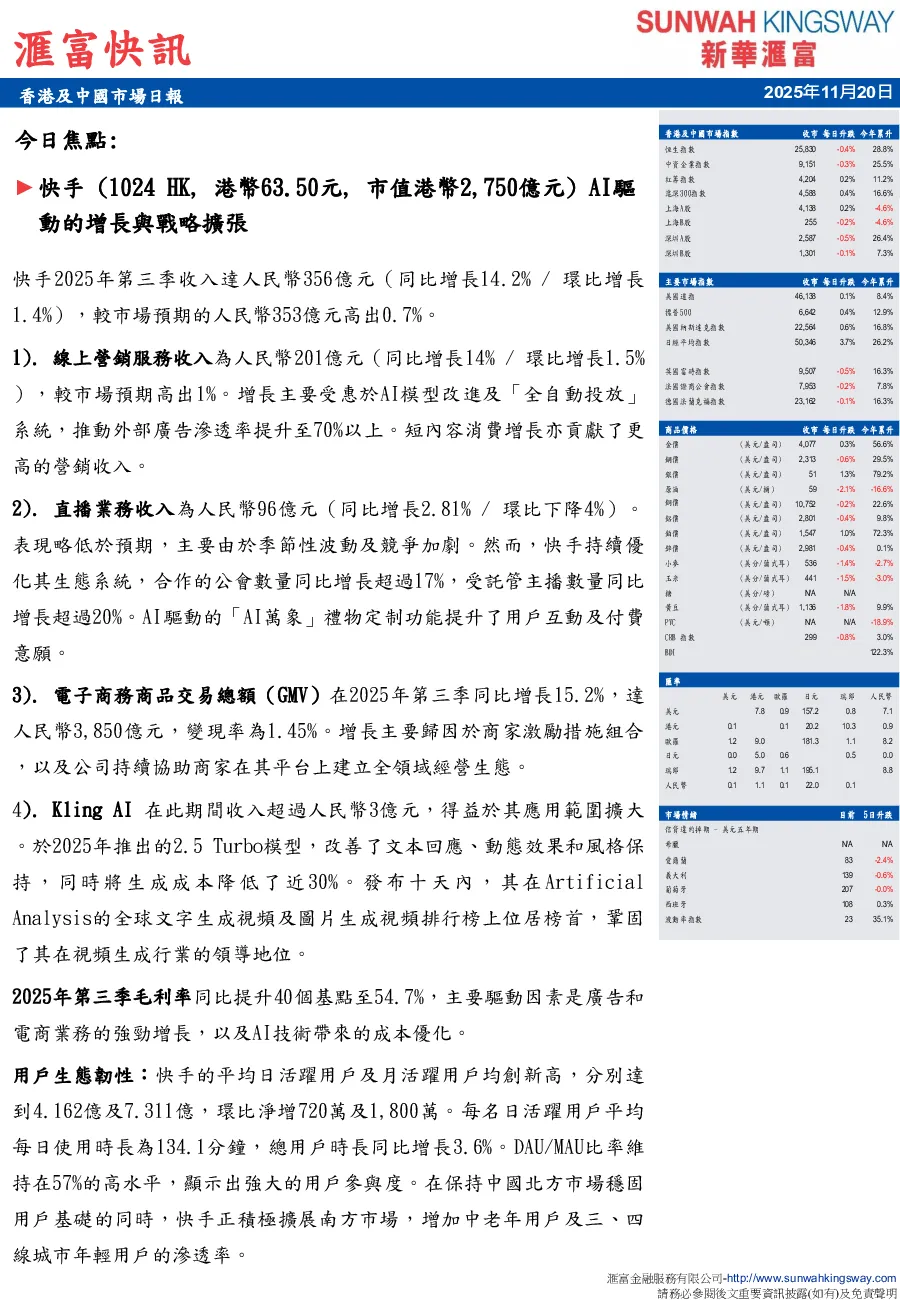
快手2025年第三季度业绩及AI战略分析
核心观点与关键数据
- 整体业绩:快手2025年第三季度收入达356亿元人民币(同比增长14.2%,环比增长1.4%),超出市场预期。
- 线上营销服务:收入201亿元人民币(同比增长14%,环比增长1.5%),主要得益于AI模型改进及“全自动投放”系统,外部广告渗透率提升至70%以上。
- 直播业务:收入96亿元人民币(同比增长2.81%,环比下降4%),略低于预期,受季节性波动和竞争加剧影响,但合作的公会数量和托管主播数量分别同比增长超过17%和20%。
- 电子商务GMV:同比增长15.2%,达到3850亿元人民币,主要归因于商家激励措施和平台生态建设。
- Kling AI:收入超过3亿元人民币,其2.5Turbo模型发布十天内在ArtificialAnalysis全球排行榜上位居榜首,生成成本降低近30%。
用户生态与成本控制
- 用户增长:平均日活跃用户达4.162亿,月活跃用户达7.311亿,均创新高,DAU/MAU比率为57%。
- 成本优化:运营开支占收入比率同比下降4%至42%,销售及营销开支减少,研发开支同比增长17.7%至37亿元人民币。
- 利润表现:核心运营利润同比增长76.2%至47亿元人民币,调整后净利润同比增长14%至50亿元人民币。
业务展望与投资策略
- Kling AI发展:管理层预计2025年Kling AI收入将达到1.4亿美元,研发支出将同比双位数高增长。
- AI技术应用:Kling AI、AI模型及“OneRec”推荐系统将优化用户体验,提升参与度,扩大电商GMV和直播收入。
- 盈利能力预期:AI投资被视为关键增长驱动力,盈利能力预计在未来两年内持续改善。
研究结论
- 快手凭借运营开支优化和Kling AI持续投资,实现稳健财务表现,核心业务保持稳定。
- Kling AI技术引领视频生成领域变革,展现强大性价比优势,推动多业务领域发展。
- 随着下一代AI技术推出,快手AI业务将提升整体盈利能力,当前股价交易于10.5倍2026财年预测市盈率。