一、市场分析及策略推荐
- 主流船司相继发布12月提价函,市场持续博弈未来提价幅度,EC盘面维持震荡。
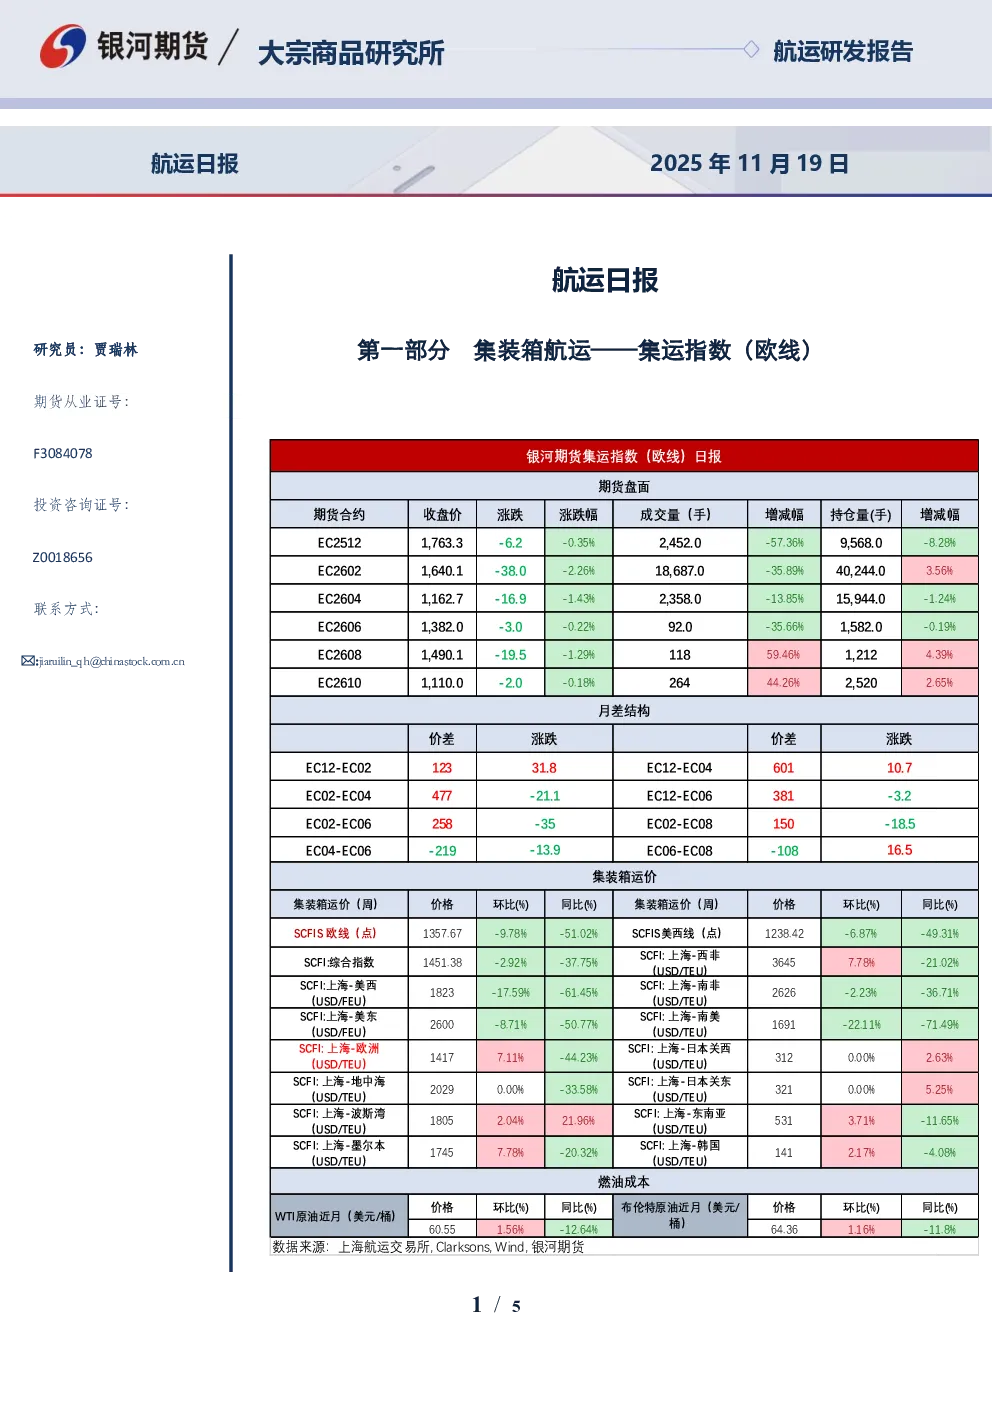
- EC2512合约收盘报1763.3点,较上一日下跌0.35%;SCFI欧线11月14日报1417美元/TEU,环比上涨7.11%,最新一期SCFIS欧线报1357.67点,环比下跌9.8%,主要受MSK运价下跌影响,预计11月下半月SCFIS欧线指数仍处低位,需关注12月报价情况。
二、逻辑分析
- 现货运价:船司长约货有所改善,12月传统旺季来临,船司已发布提价函,但市场对提价幅度存在分歧,EC2602合约增仓至4万手以上。具体提价情况:
- MSK:WK49周上海-鹿特丹报价2500美元/FEU,较上周上涨500美元。
- HPL:11月下半月线上报2300美元,12月初线上报价2835美元,12月线下提价函3200美元。
- OA:11月下半月线下报2300-2500美元,CMA线上11月下半月报2700美元(线下2500美元延用),12月线下提价函3200美元。
- YML:11月最后一周线下报价2050美元,单水船特价1650美元。
- ONE:11月下半月降至1900美元,线上12月上半月报价2400美元。
- HMM:11月下半月报1900美元。
- MSC:11月下半月报2200美元附近,12月上半月提价函3100美元。
- 基本面:
- 需求端:11-12月发运预计逐渐好转。
- 供给端:本期(11/17)上海-北欧5港11/12月周均运力为26.55/28.33万TEU,2026年1月周均运力为29.58万TEU,12月运力较上期下降4.6%(主因新增4艘停航及MSC新增船舶)。
- 风险端:胡塞暂停袭击红海商船,但表示以色列袭击加沙时将重启袭击,巴以谈判进展缓慢,近月复航概率不大,市场交易逻辑回归现货。
三、交易策略
- 单边:震荡,观望。
- 套利:观望。
四、行业资讯
- 10月份美国从亚洲十大经济体的集装箱进口量同比下降8.4%,总计179万标准箱,今年前10个月累计进口量增长0.7%,达到1700万标准箱。