全球市场观察
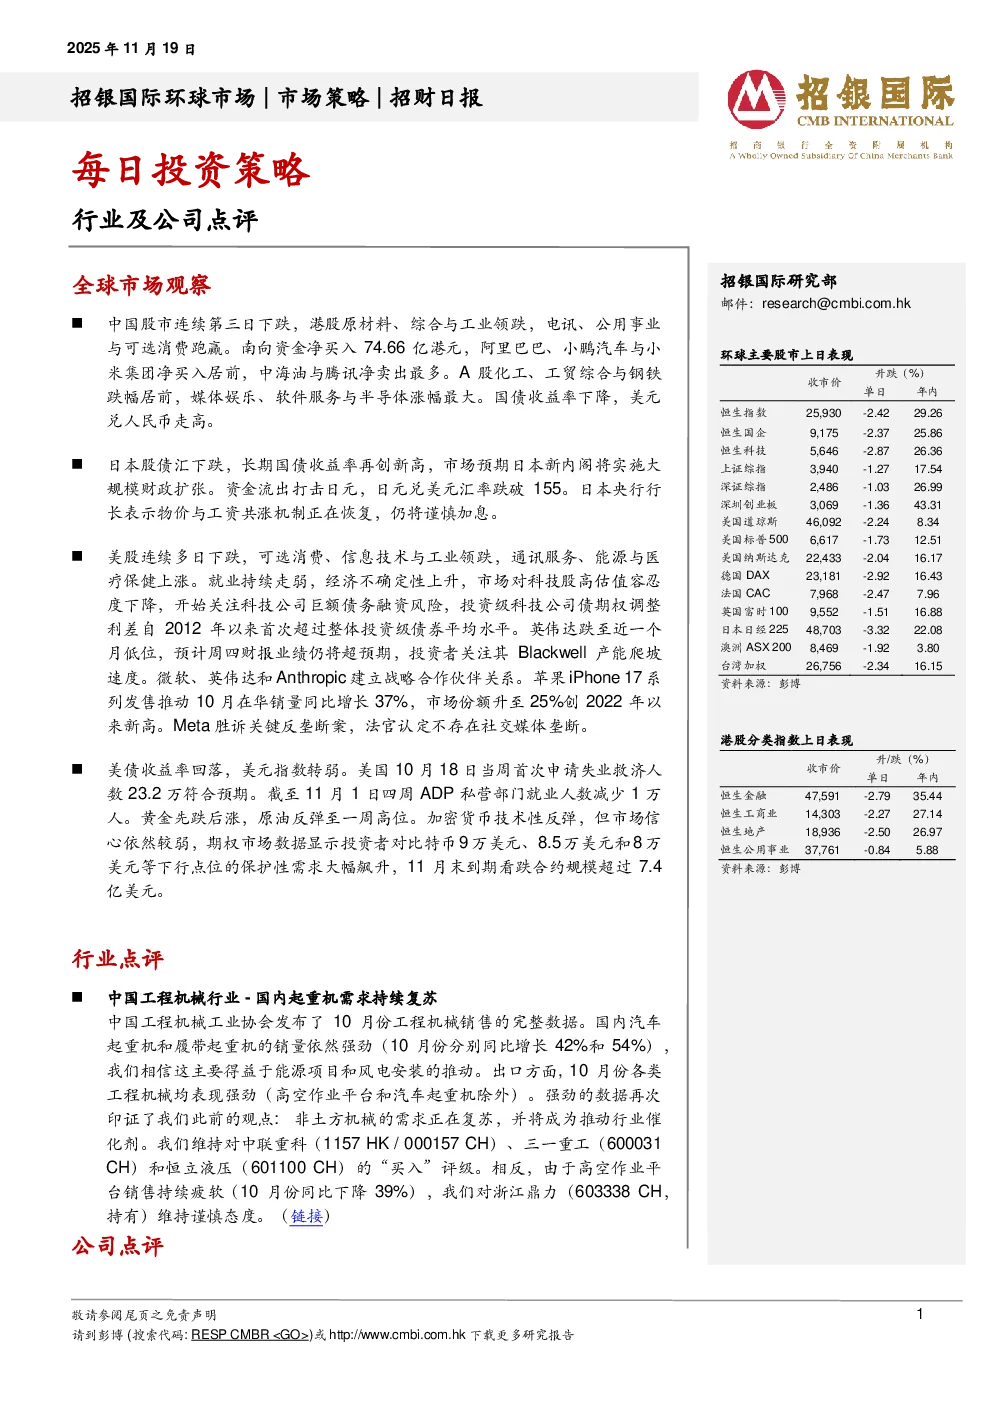
- 中国股市:连续三日下跌,港股原材料、综合与工业领跌,电讯、公用事业与可选消费跑赢。南向资金净买入74.66亿港元,阿里巴巴、小鹏汽车与小米集团净买入居前,中海油与腾讯净卖出最多。A股化工、工贸综合与钢铁跌幅居前,媒体娱乐、软件服务与半导体涨幅最大。国债收益率下降,美元兑人民币走高。
- 日本市场:股债汇下跌,长期国债收益率再创新高,市场预期新内阁将实施大规模财政扩张。资金流出打击日元,日元兑美元汇率跌破155。日本央行行长表示物价与工资共涨机制正在恢复,仍将谨慎加息。
- 美股市场:连续多日下跌,可选消费、信息技术与工业领跌,通讯服务、能源与医疗保健上涨。就业持续走弱,经济不确定性上升,市场对科技股高估值容忍度下降,关注科技公司巨额债务融资风险。英伟达跌至近一个月低位,预计周四财报业绩仍将超预期,关注其Blackwell产能爬坡速度。微软、英伟达和Anthropic建立战略合作伙伴关系。苹果iPhone 17系列发售推动10月在华销量同比增长37%,市场份额升至25%创2022年以来新高。Meta胜诉关键反垄断案,法官认定不存在社交媒体垄断。
- 美债与汇率:美债收益率回落,美元指数转弱。美国10月18日当周首次申请失业救济人数23.2万符合预期。截至11月1日四周ADP私营部门就业人数减少1万人。黄金先跌后涨,原油反弹至一周高位。加密货币技术性反弹,但市场信心依然较弱,期权市场数据显示投资者对比特币9万美元、8.5万美元和8万美元等下行点位的保护性需求大幅飙升,11月末到期看跌合约规模超过7.4亿美元。
行业点评
- 中国工程机械行业:国内起重机需求持续复苏,汽车起重机和履带起重机销量分别同比增长42%和54%,主要得益于能源项目和风电安装。出口方面表现强劲。非土方机械需求复苏成为行业催化剂。维持对中联重科、三一重工和恒立液压的“买入”评级。维持对浙江鼎力的谨慎态度。
公司点评
- 拼多多(PDDUS):3Q25业绩超预期,净利润实现正增长。营收同比增长9.0%,运营利润/non-GAAP净利润同比增长3.0%/14.3%。维持拼多多2025-2027年non-GAAP净利润预测上调6%-9%,目标价上调至154.3美元,维持“买入”评级。
- 百度(BIDUUS):3Q25业绩好于市场担忧,non-GAAP运营利润22亿元人民币,同比下降67%,但较预期高6%。约70%的移动搜索结果页包含AI生成内容。AI相关业务进展:原生AI营销服务营收同比增长262%,AI云基础设施营收达42亿元人民币,同比增长33%。预计百度核心运营利润将于3Q25触底,AI业务信息透明度提升或成为股价催化剂。目标价微调至150.7美元,维持“买入”评级。
- 携程集团(TCOMUS):3Q25业绩超预期,总营收达184亿元人民币,同比增长15.5%。non-GAAP经营利润达61亿元人民币。海外扩张顺利,投资与营收增长均衡。将2025-2027年营收预测上调1%-5%,经营利润预测上调0%-5%。目标价上调至83.00美元,维持“买入”评级。
- BOSS直聘(BZUS):3Q25业绩好于预期,总营收同比增长13%至21.6亿元,非GAAP净利润同比增长34%至9.92亿元。招聘需求回暖,企业续费率及净收入留存率提升。预计4Q25总营收将同比增长12.4%-13.5%。将2025-2027年盈利预测上调6%-7%,目标价上调至25.50美元,维持“买入”评级。
- 小米集团(1810 HK):3Q25业绩略超预期,收入/调整后净利润同比增长22%/81%。主要得益于智能电动汽车业务、互联网板块及运营效率提升。预计智能手机、个人电脑及平板电脑的毛利率压力将持续至2025年第四季度及2026年。将2026年和2027年的每股收益预测分别下调9%和9%,目标价上调至55.31港元,维持“买入”评级。
- 瑞幸咖啡(LKNCY US):26财年展望仍审慎乐观,行业被配送补贴拉高基数,压制26财年同店和估值,但瑞幸条件优于同业。预计26财年同店销售增长约2%,但仍有增长来源:品类扩张、明星单品与新品策略、营销费用上调空间、提升客单与频次。开店远超预期,预计4季度仍保持高增长。3Q25收入同比增长50%至153亿元人民币,净利润同比-2%至12.8亿元。维持买入,目标价上调至54.68美元。
- 固生堂(2273 HK):完成对新加坡大中堂100%股权收购,进入规模化海外扩张之路。计划进一步增加新加坡门店数量,并进入香港和马来西亚等市场。预计26年海外市场收入可达2-3亿元。国内政策环境趋稳,利好龙头扩张。持续强化股东回报,年内已累计回购2.32亿港元,创始人增持817万港元。目标价上调至44.95港元,维持“买入”评级。