摘要
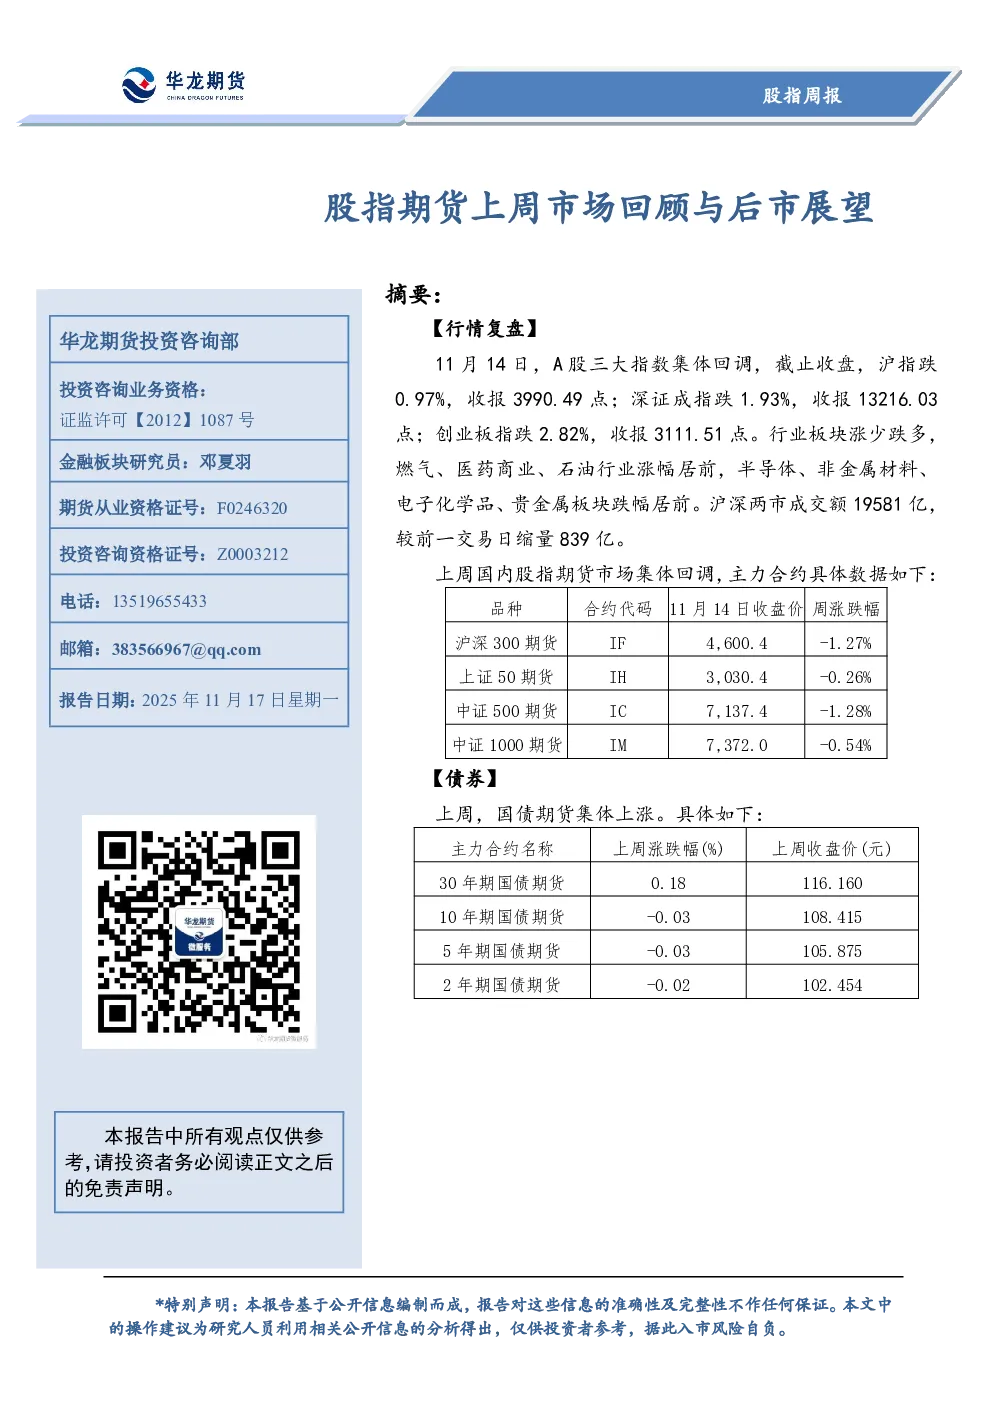
行情复盘:11月14日,A股三大指数集体回调,沪指跌0.97%,深证成指跌1.93%,创业板指跌2.82%。行业板块涨少跌多,燃气、医药商业、石油行业涨幅居前,半导体、非金属材料、电子化学品、贵金属板块跌幅居前。沪深两市成交额19581亿,较前一交易日缩量839亿。上周国内股指期货市场集体回调。
基本面分析:
- 财政部将从支持提振消费、扩大有效投资、推进统一大市场建设三方面发力,建设强大国内市场。
- 国务院常务会议部署增强消费品供需适配性,促进消费政策措施,包括消费升级、新技术应用、细分市场精准匹配等。
- 10月份,70个大中城市商品住宅销售价格环比和同比均下降,一线城市新建商品住宅销售价格环比下降0.3%,二手住宅销售价格环比下降0.9%。
- 1-10月房地产开发投资同比下降14.7%,住宅投资下降13.8%,新建商品房销售额下降9.6%。
- 1-10月机电产品出口额同比增长8.7%,占全部出口总额的比重达60.7%,集成电路、汽车出口额分别增长24.7%、14.3%。
- 10月全国粗钢、生铁、钢材产量环比和同比均下降,创近期新低。
估值分析:
- 沪深300指数PE为14.24倍,分位点87.25%;上证50指数PE为12.04倍,分位点92.75%。
- 中证500指数PE为33.03倍,分位点78.04%;中证1000指数PE为47.54倍,分位点76.67%。
- 股债利差分析:通过市盈率倒数和股息率两种公式计算。
- 中国-巴菲特指标:计算A股总市值与上年度GDP的比率,评估市场估值水平。
综合分析:
- 上周股指期货市场整体回调,市场风格偏向防御,资金避险情绪升温。
- 市场回调受外部环境波动和内部技术调整双重影响,主力资金净流出,投资者观望情绪浓厚。
- 宏观基本面仍显韧性,政策层面提供托底支持,内需复苏有望。
- 主要指数估值分位数处于历史较高水平,市场整体估值吸引力有限。
- IM和IC合约持续深度贴水,为多头替代策略提供潜在空间。
展望后市:
- 市场短期预计维持震荡整固格局,下方支撑来自经济基本面韧性、政策持续发力及中长期资金入市预期。
- 外部环境不确定性、科技板块业绩扰动及较高估值仍将制约市场上行空间。
操作建议:
- 单边:逢低布局,但需警惕估值风险套利,观望,关注风格切换信号。
- 期权:利用备兑开仓增厚收益,或买入看跌期权对冲波动风险。