一、研究观点
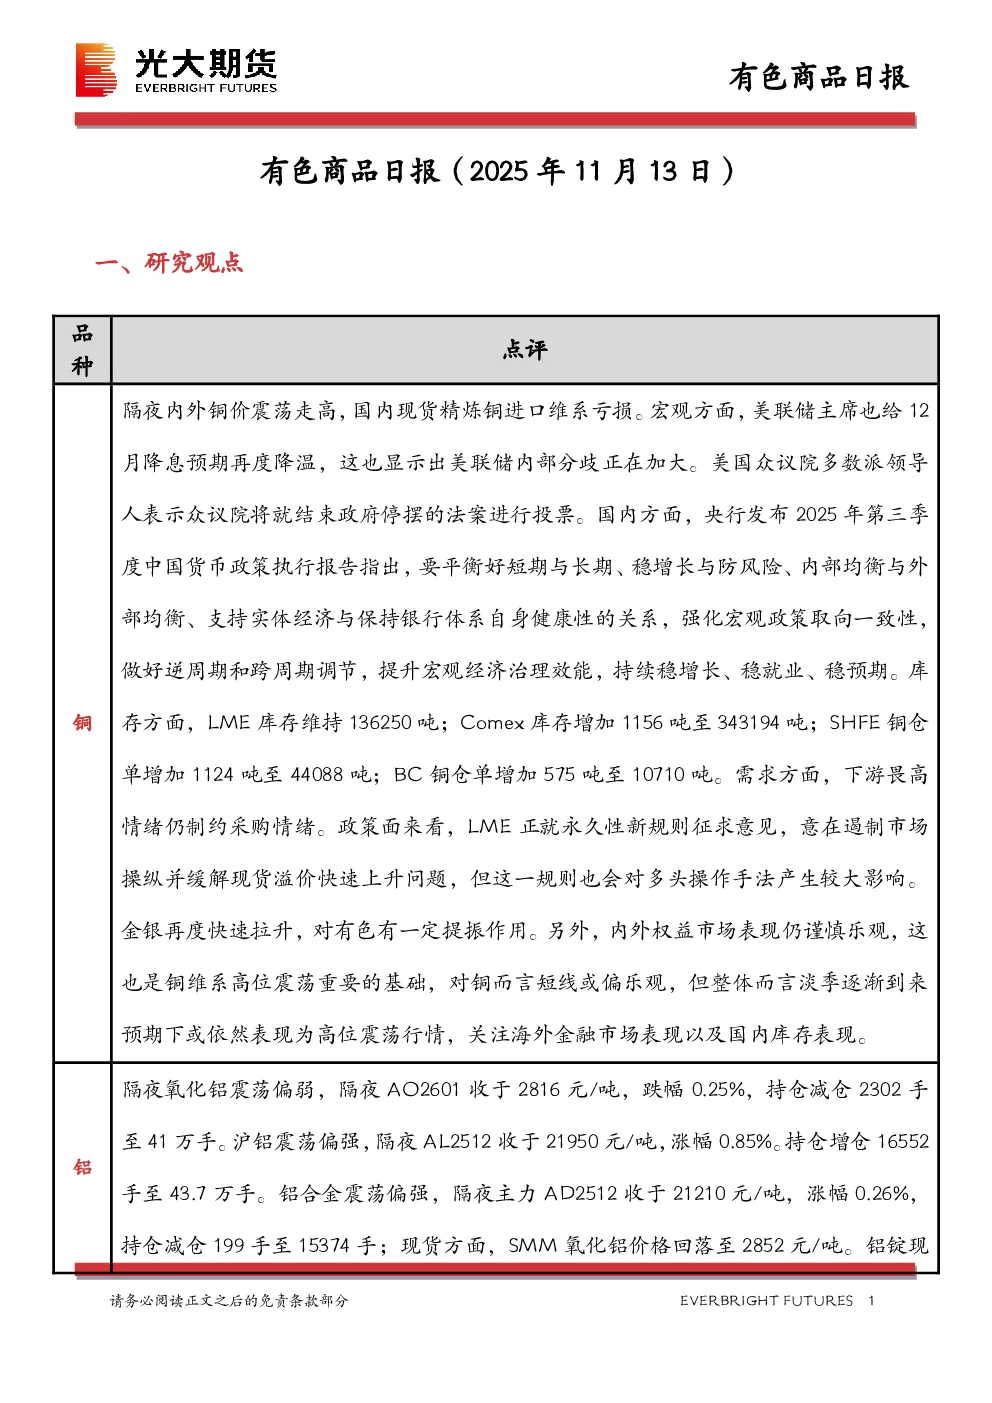
- 铜:隔夜内外铜价震荡走高,国内现货精炼铜进口维系亏损。美联储主席再度降温12月降息预期,显示美联储内部分歧加大。国内央行发布货币政策执行报告,强调平衡短期与长期、稳增长与防风险等关系,持续稳增长。库存方面,LME库存维持136250吨,Comex库存增加1156吨至343194吨,SHFE铜仓单增加1124吨至44088吨,BC铜仓单增加575吨至10710吨。下游畏高情绪制约采购情绪,LME正就永久性新规则征求意见,意在遏制市场操纵,金银对有色有一定提振作用,内外权益市场表现谨慎乐观,短线或偏乐观,但淡季逐渐到来预期下或高位震荡。
- 铝:隔夜氧化铝震荡偏弱,沪铝震荡偏强。现货方面,SMM氧化铝价格回落至2852元/吨,铝锭现货行情贴水收至10元/吨。佛山A00报价回涨至21530元/吨,对无锡A00报贴水140元/吨,铝棒加工费多地持稳,新疆广东上调10元/吨,南昌无锡下调20-30元/吨。氧化铝厂利润持续压缩,亏损产能偶发减产,但为长单保供暂未大规模减产,氧化铝库存持续增压。美降息预期升温,供应端持续炒作减产引发的LME仓单不足效应,国内需求旺转淡叠加加工端环保限产,去库节奏不畅。电解铝多空交织,短期延续高位调整节奏。
- 镍:隔夜LME镍跌0.1%报15010美元/吨,沪镍跌0.01%报118890元/吨。库存方面,LME库存减少1194吨至252114吨,SHFE仓单减少468吨至31824吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持400元/吨。镍矿运行相对平稳,镍铁-不锈钢产业链市场表现低迷,镍铁价格成交重心下移,原料支撑转弱,不锈钢周度库存小幅抬升。一级镍库存压力趋显,LME库存维持25万吨不见消化,对盘面造成较大压力,但警惕宏观扰动,镍价或仍震荡运行,关注库存情况。
二、日度数据监测
- 铜:社会库存国内+保税区(万吨)29.2,COMEX库存(吨)341674,SHFE仓单(吨)44088,总库存(吨,周度)115035。
- 铝:电解铝(万吨)62.7,氧化铝(万吨)16.0,SHFE仓单(吨)63818。
- 镍:LME仓单(吨)253308,SHFE仓单(吨)31824,不锈钢仓单45451。
- 铅:LME仓单(吨)22672,SHFE仓单(吨)24686,社会库存(万吨)16.1。
- 锌:SHFE仓单(吨)70890,LME仓单(吨)31000,社会库存(万吨)16.16。
- 锡:SHFE仓单(吨)59925,LME仓单(吨)30153。
三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡均呈现波动或下降趋势。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡均呈现收窄趋势。
- LME库存:铜、铝、镍、锌、铅、锡库存均呈现波动或下降趋势。
- SHFE库存:铜、铝、镍、锌、铅、锡库存均呈现波动或下降趋势。
- 社会库存:铜、铝、镍、锌、不锈钢、300系库存均呈现波动或下降趋势。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率均呈现波动或下降趋势。
四、研究结论
- 铜价短线或偏乐观,但整体高位震荡,关注海外金融市场表现及国内库存。
- 铝价短期延续高位调整节奏,关注价差收窄后多AD空间。
- 镍价或仍震荡运行,关注库存情况。