西南证券研究院 研报总结
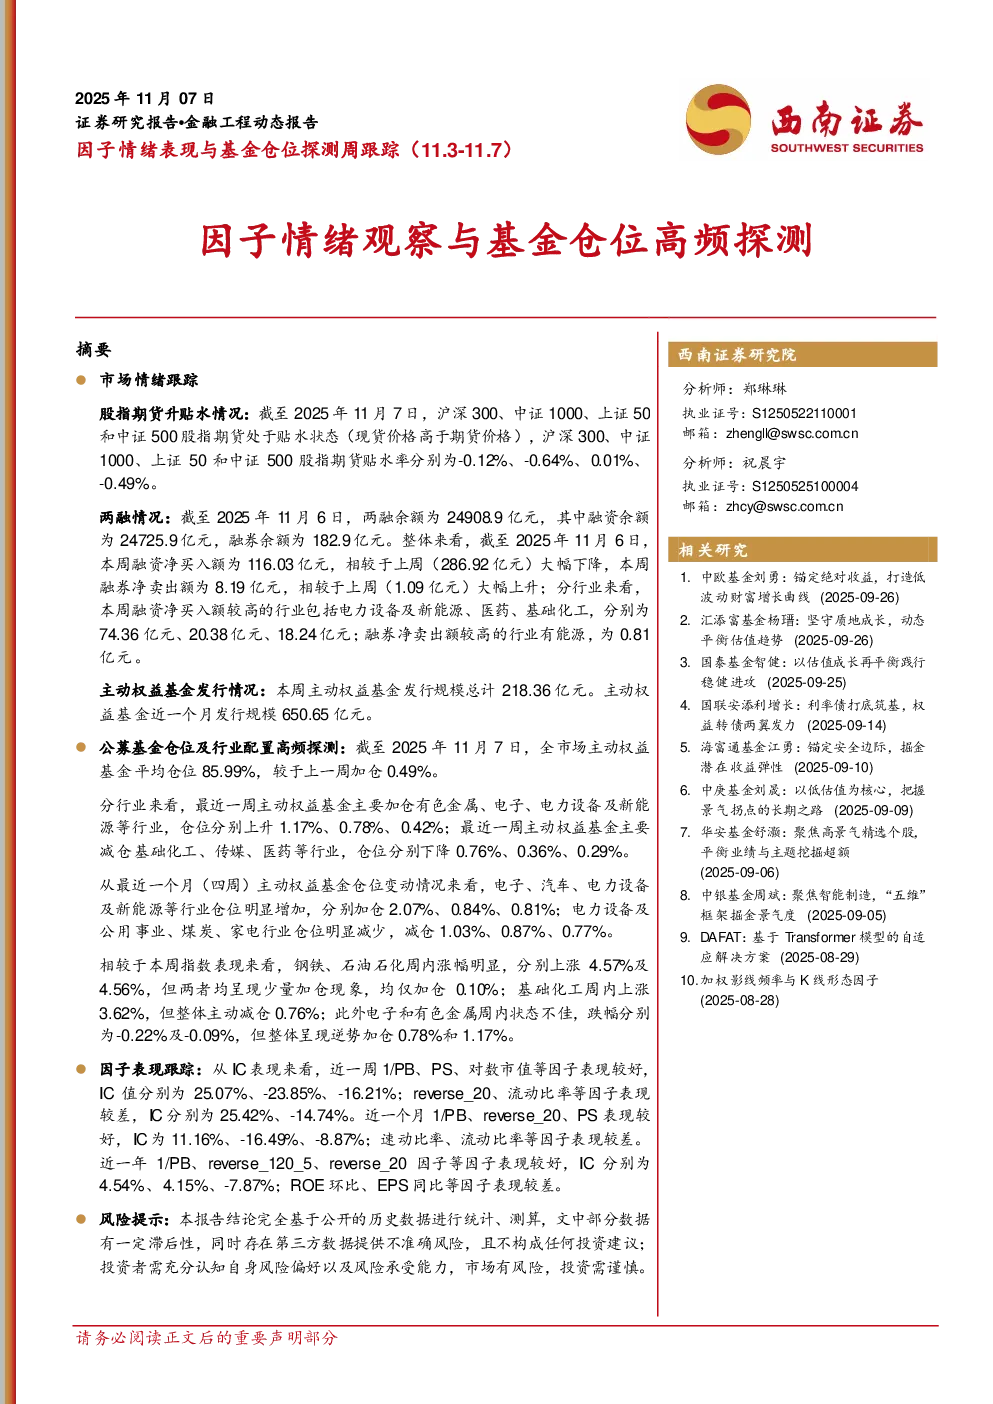
1. 市场情绪跟踪
- 股指期货升贴水:截至2025年11月7日,沪深300、中证1000、上证50和中证500股指期货均处于贴水状态,贴水率分别为-0.12%、-0.64%、0.01%和-0.49%。
- 两融情况:截至2025年11月6日,两融余额为24908.9亿元,其中融资余额为24725.9亿元,融券余额为182.9亿元。本周融资净买入额为116.03亿元,较上周大幅下降;融券净卖出额为8.19亿元,较上周大幅上升。融资净买入额较高的行业包括电力设备及新能源、医药、基础化工;融券净卖出额较高的行业为能源。
- 公募基金发行情况:本周主动权益基金发行规模总计218.36亿元,近一个月发行规模为650.65亿元。
2. 公募基金仓位及行业配置高频探测
- 基金仓位:截至2025年11月7日,全市场主动权益基金平均仓位为85.99%,较上一周加仓0.49%。偏股混合型基金、普通股票型基金、灵活配置型基金均加仓。
- 行业配置:最近一周,主动权益基金主要加仓有色金属、电子、电力设备及新能源等行业,减仓基础化工、传媒、医药等行业。最近一个月,电子、汽车、电力设备及新能源等行业仓位明显增加,电力设备及公用事业、煤炭、家电行业仓位明显减少。
- 指数表现对比:钢铁、石油石化周内涨幅明显,但加仓较少;基础化工上涨,但减仓;电子和有色金属跌幅较大,但逆势加仓。
3. 因子表现跟踪
- IC表现:
- 近一周:1/PB、PS、对数市值因子表现较好,IC值分别为25.07%、-23.85%、-16.21%;reverse_20、流动比率因子表现较差,IC分别为25.42%、-14.74%。
- 近一个月:1/PB、reverse_20、PS因子表现较好,IC为11.16%、-16.49%、-8.87%;速动比率、流动比率因子表现较差。
- 近一年:1/PB、reverse_120_5、reverse_20因子表现较好,IC分别为4.54%、4.15%、-7.87%;ROE环比、EPS同比因子表现较差。
- 多头收益:
- 本周:对数市值、1/PE、reverse_20因子表现优异,超额收益分别为1.08%、1.06%、-1.16%。
- 近一个月:对数市值、reverse_20因子表现较差,相对万得全A累计超额收益为5.14%、4.58%;股息率、1/PE、PS因子表现较好,相对万得全A累计超额收益为4.93%、4.62%、3.92%。
4. 风险提示
本报告基于公开历史数据进行统计测算,数据存在滞后性和第三方数据不准确风险,不构成投资建议。投资者需充分认知自身风险偏好及承受能力,市场有风险,投资需谨慎。