你可能感兴趣
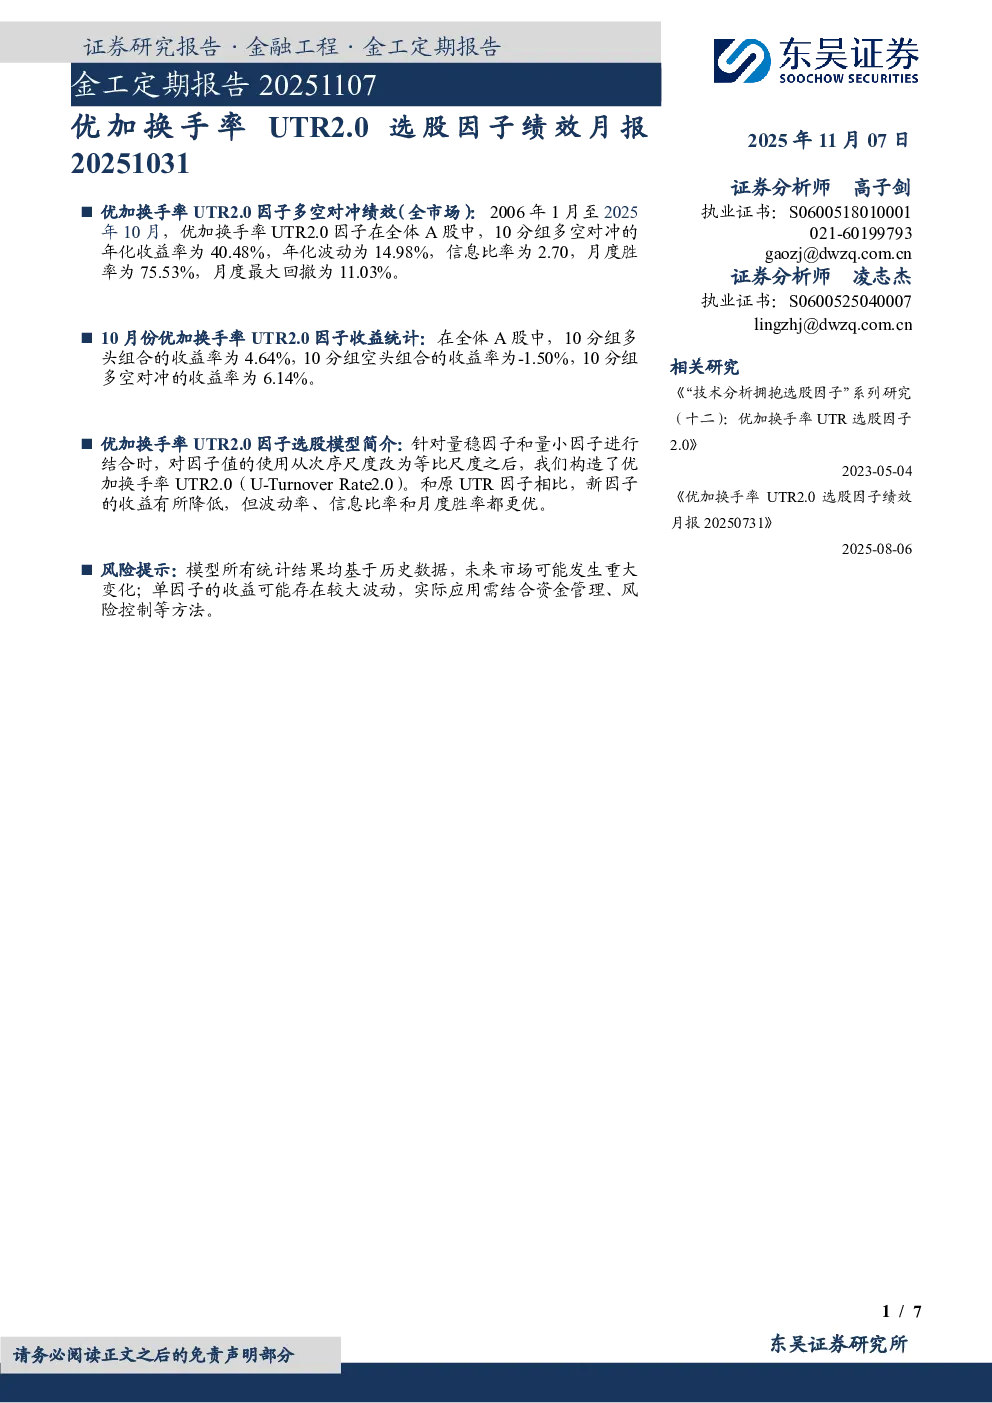
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2023-11-01
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2024-01-02
金工定期报告20240402:优加换手率UTR2.0选股因子绩效月报20240400
东吴证券2024-04-02
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2024-08-01
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2023-08-01
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2025-08-06
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2024-09-05
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2023-12-01
金工定期报告:优加换手率UTR2.0选股因子绩效月报
东吴证券2025-04-03
金工定期报告:优加换手率UTR2.0选股因子2.0绩效月报
东吴证券2023-07-03