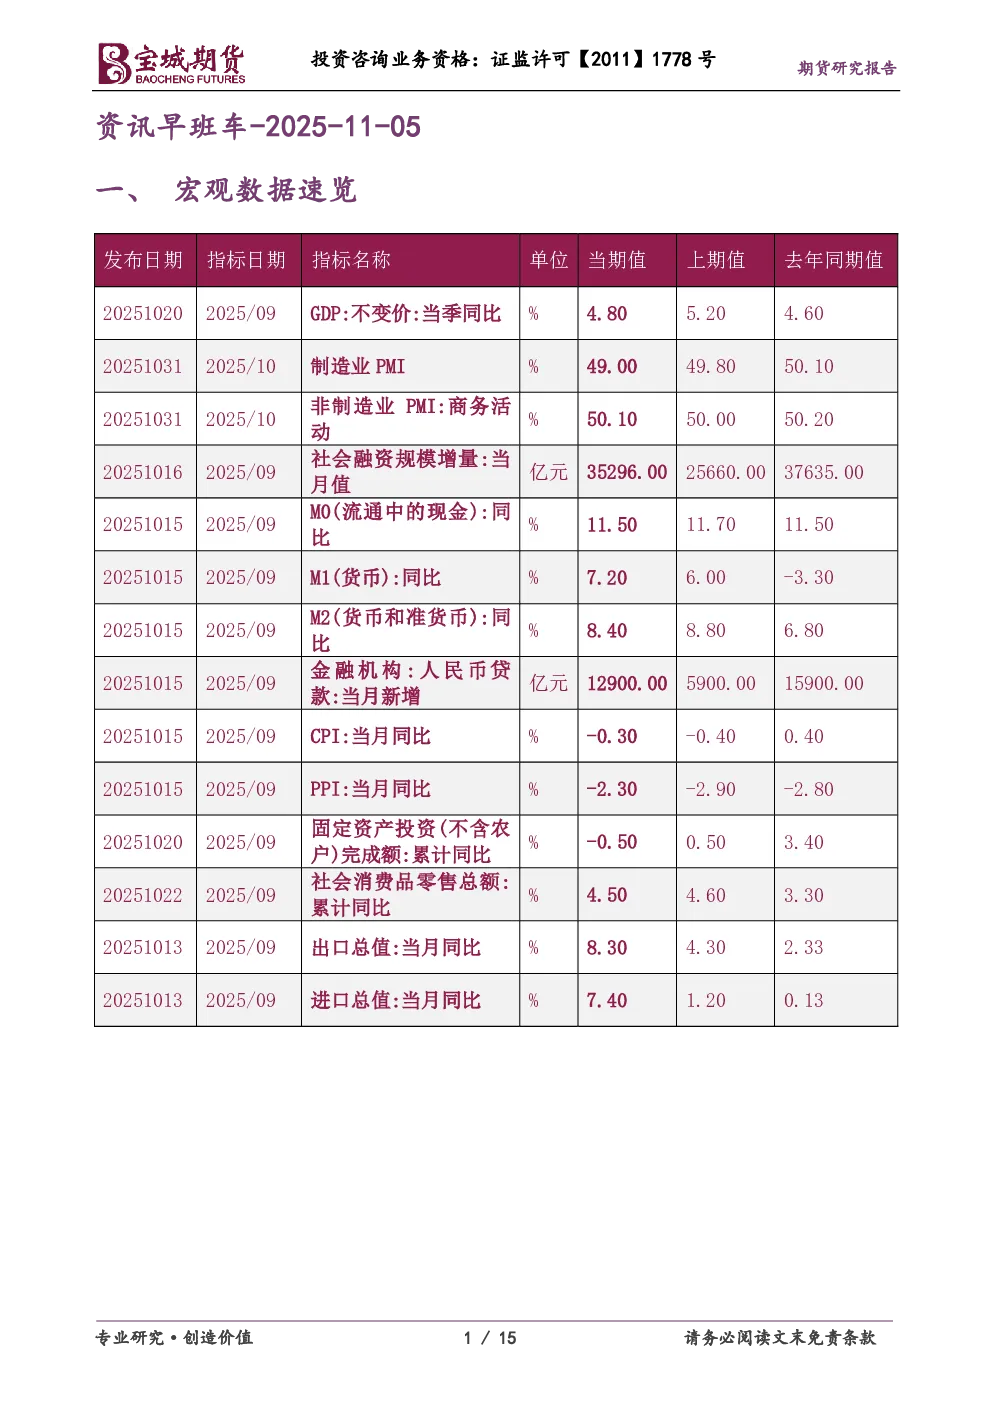
一、宏观数据速览
- 商务部就安世半导体问题表态,中方将豁免符合条件的出口并促进安世(中国)恢复供货,荷方需承担责任,中方将维护企业权益和供应链稳定。
- 10月中国物流业景气指数为50.7%,环比回落0.5个百分点,但总体需求保持扩张。
- 上期所调整氧化铝期货合约涨跌停板幅度和保证金比例,调整铸造铝合金期货和胶版印刷纸期货的交易手续费。
- 大商所拟调整焦煤交割质量标准,郑商所调整硅铁、尿素2026年2月集中注销日期。
- 11月4日,国内商品44个品种基差为正值,沪镍、沪锡、郑棉基差最大;丁二烯橡胶、红枣、苹果基差最小。
二、商品投资参考
- 金属:国际贵金属期货普遍收跌,美联储政策分歧加剧市场波动;品牌足金首饰单克价格上调;SPDR GoldTrust黄金持仓量减少;智利国家铜业公司预计2025年铜产量低于此前预估;伦敦金属交易所铅库存创逾7个月新低,镍库存持稳于高位,锌库存持稳于低位。
- 煤焦钢矿:焦煤和煤炭类价格全线上涨,创近期新高。
- 能源化工:国家发改委召开天然气供需及价格形势专家座谈会;加拿大暗示将调整气候变化政策,可能放弃对国内油气行业设定的排放上限;阿曼液化天然气公司与西班牙国家天然气公司签署长期供应协议;美国燃料与石化制造商协会称当前世界石油供应将处于严重过剩状态;沙特阿美预计2025年全球石油日需求量将达1.06亿桶,资本投资指引范围缩小;汇丰银行表示欧佩克+暂停减产对其收支状况有轻微的积极影响,但不足以避免明年出现大量供应过剩的情况。
- 农产品:生猪(外三元)价格涨幅居前;尿素价格涨幅居前,硫酸钾复合肥价格下跌;欧盟2025/2026年度大豆进口量和软小麦出口量同比减少;美国大豆出口量锐减,大豆种植面积和产量预估均减少。
三、财经新闻汇编
- 公开市场:央行恢复公开市场国债买卖,10月净投放200亿元;央行开展7000亿元买断式逆回购操作;央行开展1175亿元7天期逆回购操作,单日净回笼3578亿元。
- 要闻资讯:商务部再度回应安世半导体问题;习近平会见俄罗斯总理米舒斯京;中央财办主任何立峰会见高盛集团董事长兼首席执行官苏德巍;陆磊在2025年国际金融领袖投资峰会上表示将持续深化内地与香港金融市场互联互通;李明在2025年国际金融领袖投资峰会上表示将推出更多有力度的开放举措;商务部公布前三季度服务贸易进出口总额同比增长7.6%;深圳市住房和建设局组织起草《深圳市社会主体出租保障性租赁住房管理细则》;青岛市计划发行119.58亿元地方债;美国国会参议院再次未能通过联邦政府临时拨款法案,美国联邦政府将继续“停摆”;日本央行12月加息预期承压;美国办公楼CMBS的违约率已飙升至11.8%。
- 债市综述:中国债市整体偏弱震荡,利率债收益率多上行但波幅普遍不大;国债期货主力合约多数下滑;央行在公开市场连续净回笼,但银行间资金面维持稳定宽松;万科债多数下跌;交易所债券市场收盘,万科债多数下跌,“23产融09”跌超8%,“三一7优2”跌超3%,“23华泰G3”、“25京资K8”涨超3%。
- 汇市速递:在岸人民币对美元收盘下跌,中间价调贬;美元指数上涨,非美货币多数下跌。
四、股票市场要闻
- 证监会副主席李明在2025年国际金融领袖投资峰会上表示将推出更多有力度的开放举措。
- 公募基金业绩比较基准要素一类库、二类库名录已经下发,主要纳入股票指数。
- A股缩量调整,锂电池、黄金、创新药、机器人、算力硬件、光伏、风电、消费电子概念股跌幅靠前,福建本地股大涨,银行股震荡攀升。
- 香港恒生指数收跌,恒生科技指数跌1.76%,银行股走强。
- 10月A股新增开户数231万户,同比下降66%,环比下降21%。
- 南向资金持续大幅加仓港股市场,今年以来累计净流入超1.27万亿港元。
- 10月以来,高盛、瑞银等知名外资机构共计调研了309家A股上市公司,主要集中在人工智能、工业自动化、新能源、半导体及消费电子等高景气度产业链。
- 外资对A股的配置不断增加,截至今年三季度末,QFII机构合计持仓市值高达1504亿元,增幅达28.4%。
- 券商机构对港股市场明年行情展望陆续出炉,2026年基本面改善可能是驱动港股进一步行情的重要因素。