你可能感兴趣
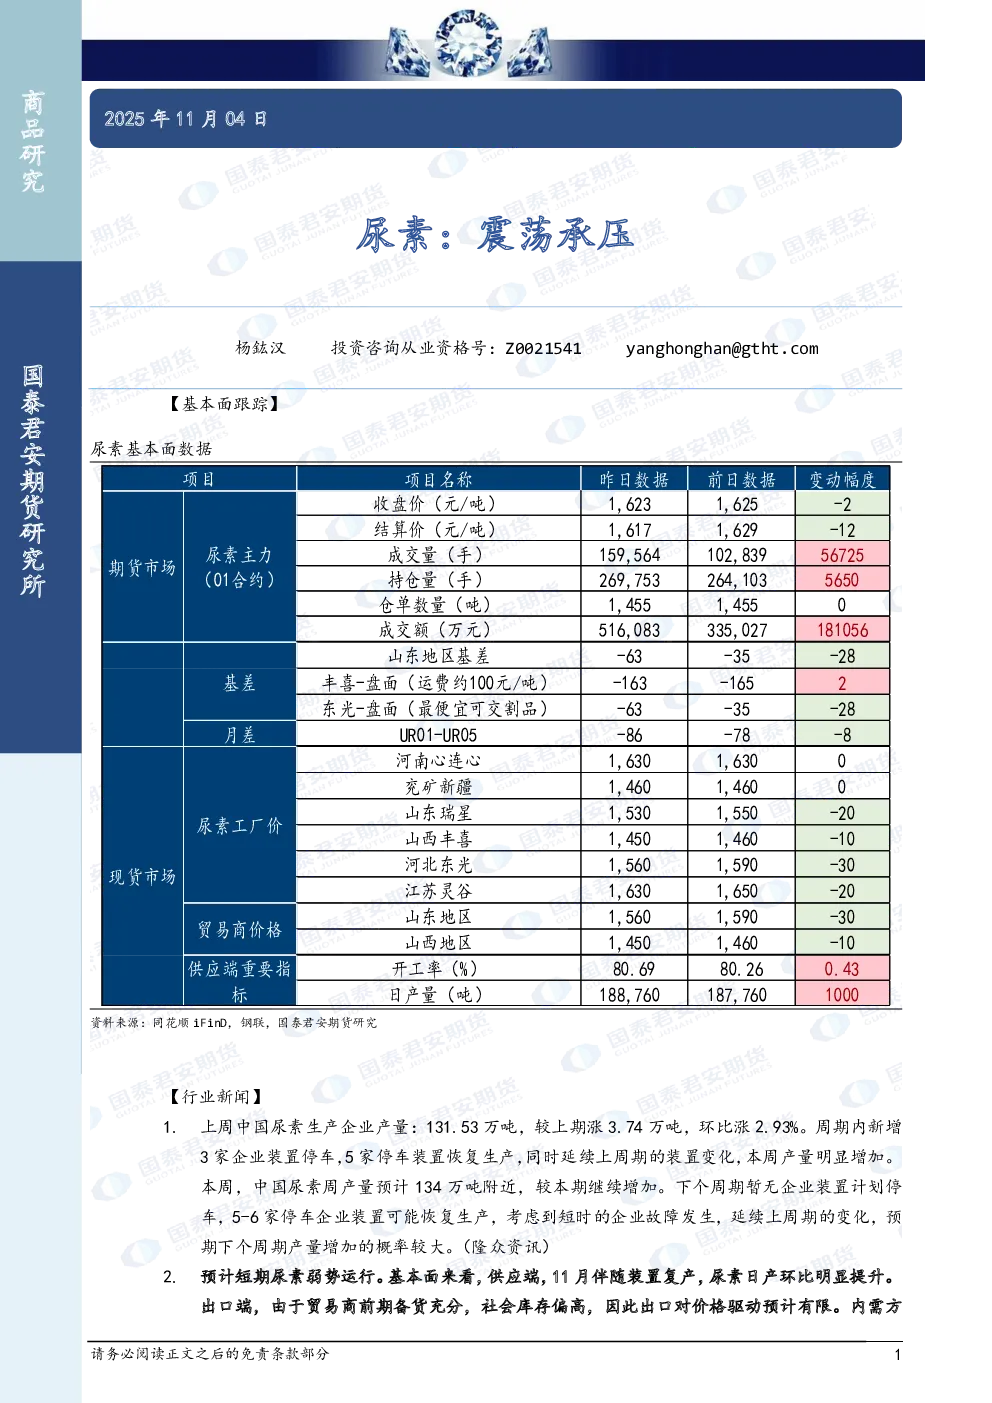
尿素:震荡承压
国泰君安期货2025-06-05
尿素:短期震荡,趋势承压
国泰君安期货2024-07-11
下游拿货情绪不佳,短期尿素盘面承压偏弱震荡
冠通期货2024-08-06
尿素:现货偏弱,盘面震荡承压
国泰君安期货2024-07-19
尿素:震荡承压
国泰君安证券2026-06-23
尿素:震荡承压
国泰君安证券2026-05-20
尿素:震荡承压
国泰君安期货2024-12-06
尿素:震荡承压
国泰君安期货2024-11-25
尿素:现货成交持续偏弱,震荡承压
国泰君安期货2025-07-16
尿素:震荡承压
国泰君安期货2025-09-18