核心观点与关键数据
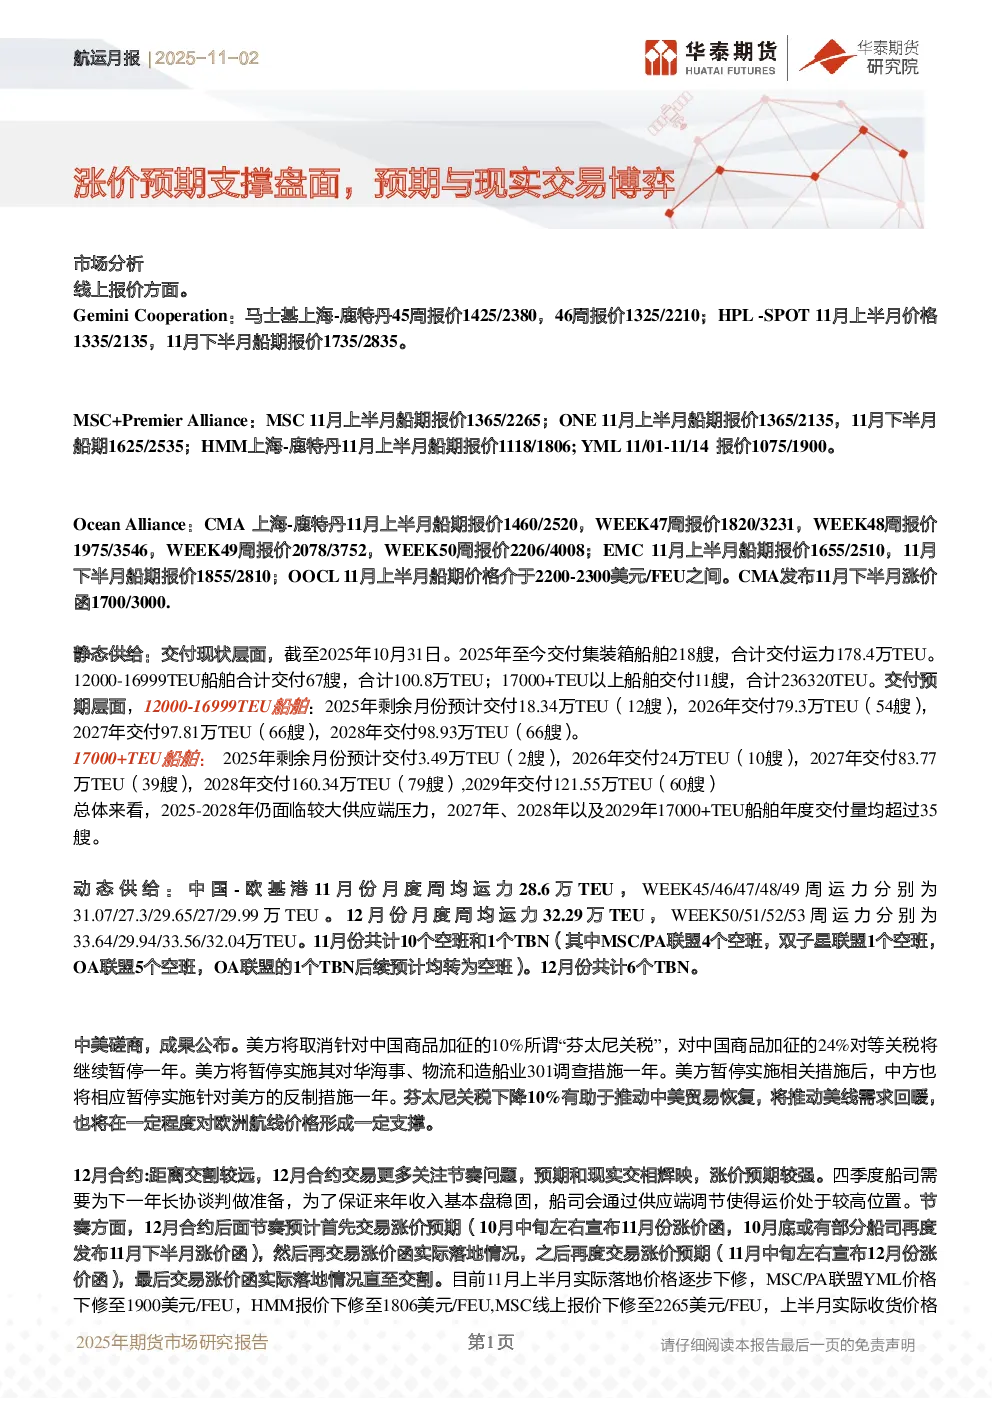
- 市场分析:线上报价显示各联盟运价存在差异,但整体呈现上涨趋势。CMA发布11月下半月涨价函,其他联盟也纷纷跟进。
- 静态供给:截至2025年10月31日,2025年已交付218艘集装箱船,合计运力178.4万TEU。预计2025-2028年仍面临较大供应端压力,2027-2029年17000+TEU船舶年度交付量均超过35艘。
- 动态供给:中国-欧洲航线11月周均运力28.6万TEU,12月周均运力32.29万TEU。11月存在10个空班和1个TBN,12月存在6个TBN。
- 中美磋商:美方将取消针对中国商品加征的10%“芬太尼关税”,并暂停对华海事、物流和造船业301调查措施一年,中方也将相应暂停反制措施一年。此举有助于推动中美贸易恢复,支撑美线需求。
研究结论
- 12月合约:距离交割较远,交易更多关注节奏问题,涨价预期较强。四季度船司为下一年长协谈判做准备,将通过供应端调节使运价处于较高位置。预计12月合约价格中枢或落在2000-2100美元/FEU左右,后期涨价函预期仍较强,12月合约估值顶或处在2100-2200点左右。
- 2026年2月合约:可能存在较大预期差,但短期面临复航预期压制。春节较2025年晚一个月,2月合约交割结算价格基本为2月第一周价格,最终价格可能高于12月合约,需持续追踪。
- 策略:单边12月合约震荡偏强,暂无套利机会。
- 风险:下行风险包括欧美经济超预期回落、原油价格大幅下跌、船舶交付超预期、船舶闲置不及预期、红海危机得到较好处理;上行风险包括欧美经济恢复、供应链再出问题、班轮公司大幅缩减运力、红海危机持续发酵引发绕航。
关键数据
- 期货价格:EC2602合约收盘价格1553.60,EC2604合约收盘价格1161.10,EC2606合约收盘价格1379.60,EC2608合约收盘价格1471.10,EC2610合约收盘价格1132.00,EC2512合约收盘价格1804.00。
- 现货价格:SCFI(上海-欧洲)价格1344美元/TEU,SCFI(上海-美西)价格2647美元/FEU,SCFI(上海-美东)价格3438美元/FEU。
- 运力数据:中国-欧洲航线11月周均运力28.6万TEU,12月周均运力32.29万TEU。
- 船舶交付:2025年剩余月份预计交付12000-16999TEU船舶18.34万TEU,17000+TEU船舶3.49万TEU;2026年交付12000-16999TEU船舶79.3万TEU,17000+TEU船舶24万TEU。