一、研究观点
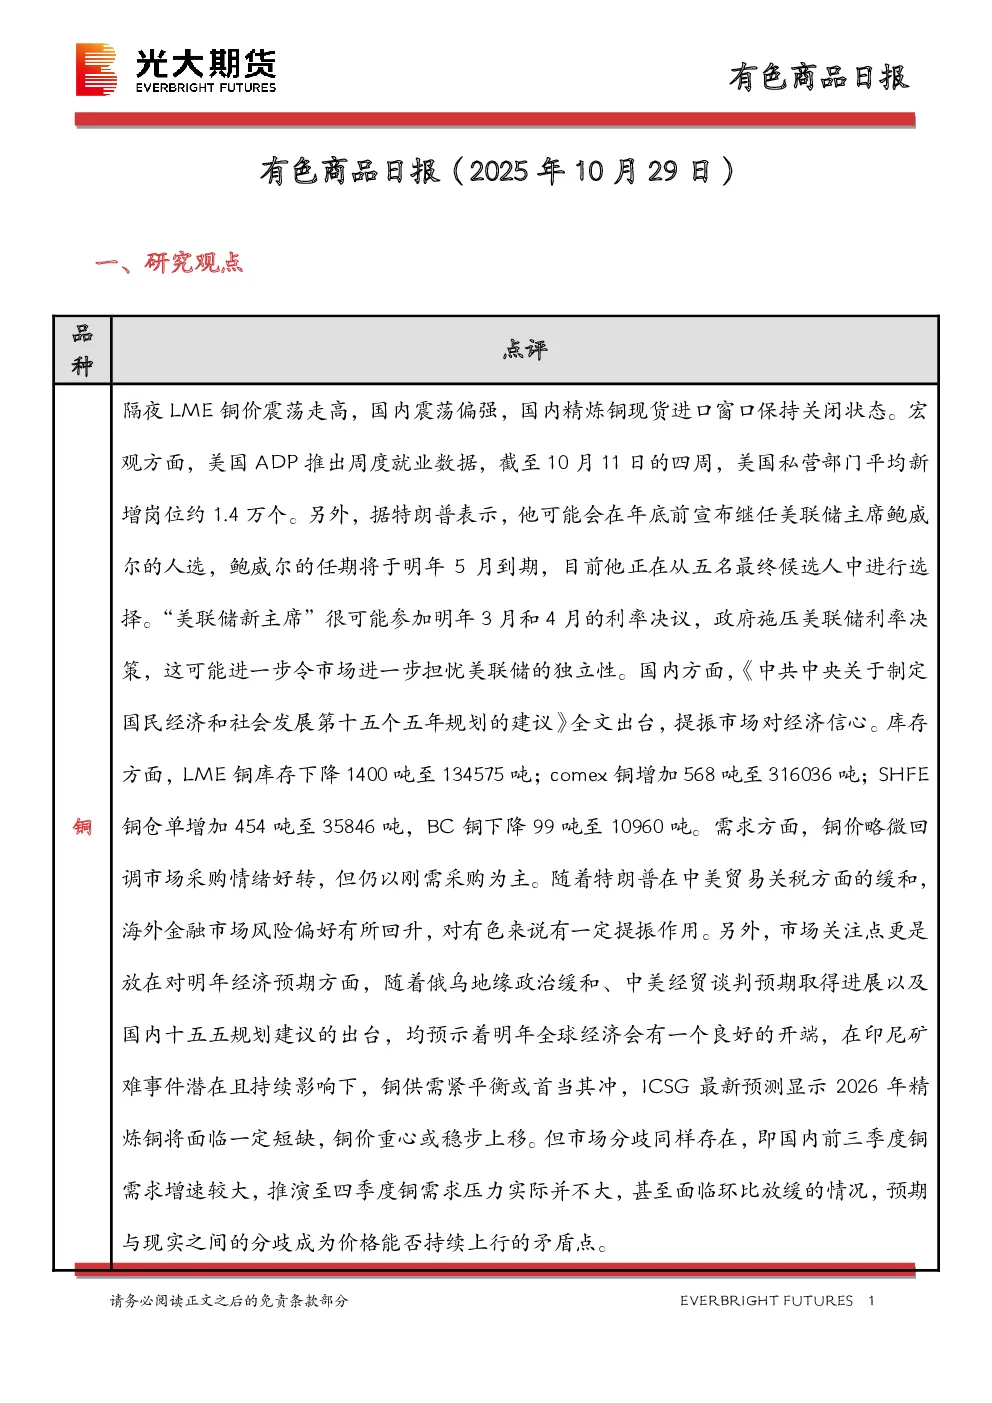
- 铜:LME铜价震荡走高,国内精炼铜现货进口窗口保持关闭。美国ADP就业数据和特朗普可能继任美联储主席的消息影响市场,鲍威尔的任期将于明年5月到期。国内《中共中央关于制定国民经济和社会发展第十五个五年规划的建议》提振市场信心。库存方面,LME铜库存下降,COMEX铜和SHFE铜仓单增加。需求方面,铜价回调市场采购情绪好转,但仍以刚需为主。海外金融市场风险偏好回升,俄乌地缘政治缓和、中美经贸谈判预期及国内十五五规划建议均预示明年全球经济良好开端,铜供需紧平衡或导致价格重心上移。但国内前三季度铜需求增速较大,四季度需求压力或环比放缓,预期与现实存在分歧。
- 铝:隔夜氧化铝震荡偏弱,沪铝震荡偏强。现货方面,SMM氧化铝价格回落,铝锭现货贴水扩至40元/吨。佛山A00报价回涨,铝棒加工费多地持稳。氧化铝厂利润压缩,高成本产能偶发减产。海外供给供应扰动再现,国内铝水供应提涨,铝锭供应量持续收缩,铝价延续偏强。关注铝价冲破两万一大关后下游情绪反馈。
- 镍:LME镍和沪镍均下跌。库存方面,LME和SHFE镍库存增加。升贴水来看,LME0-3月升贴水维持负数,进口镍升贴水维持400元/吨。镍矿运行平稳,镍铁-不锈钢产业链原料支撑转弱,不锈钢库存小幅下降但终端低迷。新能源产业链原料端价格偏紧,三元材料需求增加但三元前驱体排产下降。一级镍库存压力趋显,镍价震荡运行,关注宏观及库存情况。
- 二、日度数据监测
- 铜:SHFE铜升贴水保持平水,社会库存下降,COMEX库存下降。
- 铝:沪铝主力结算价上涨,社会库存下降,SHFE铝仓单增加。
- 镍:LME镍和沪镍均下跌,库存增加。
- 铅:沪铅下跌,LME铅库存下降。
- 锌:沪锌主力结算价上涨,社会库存下降,LME锌库存下降。
- 锡:沪锡主力结算价上涨,LME锡库存下降。
- 三、图表分析
- 现货升贴水:铜、铝、镍、锌、铅、锡均呈现震荡走势。
- SHFE近远月价差:铜、铝、镍、锌、铅、锡均呈现震荡走势。
- LME库存:铜、铝、镍、锌、铅、锡库存均呈现波动。
- SHFE库存:铜、铝、镍、锌、铅、锡库存均呈现波动。
- 社会库存:铜、铝、镍、锌、不锈钢、300系库存均呈现波动。
- 冶炼利润:铜精矿指数、粗铜加工费、铝冶炼利润、镍铁冶炼成本、锌冶炼利润、不锈钢304冶炼利润率均呈现波动。
- 四、有色金属团队介绍
- 展大鹏:光大期货研究所有色研究总监,贵金属资深研究员。
- 王珩:光大期货研究所有色研究员,主要研究方向为铝硅。
- 朱希:光大期货研究所有色研究员,主要研究方向为锂镍。