你可能感兴趣
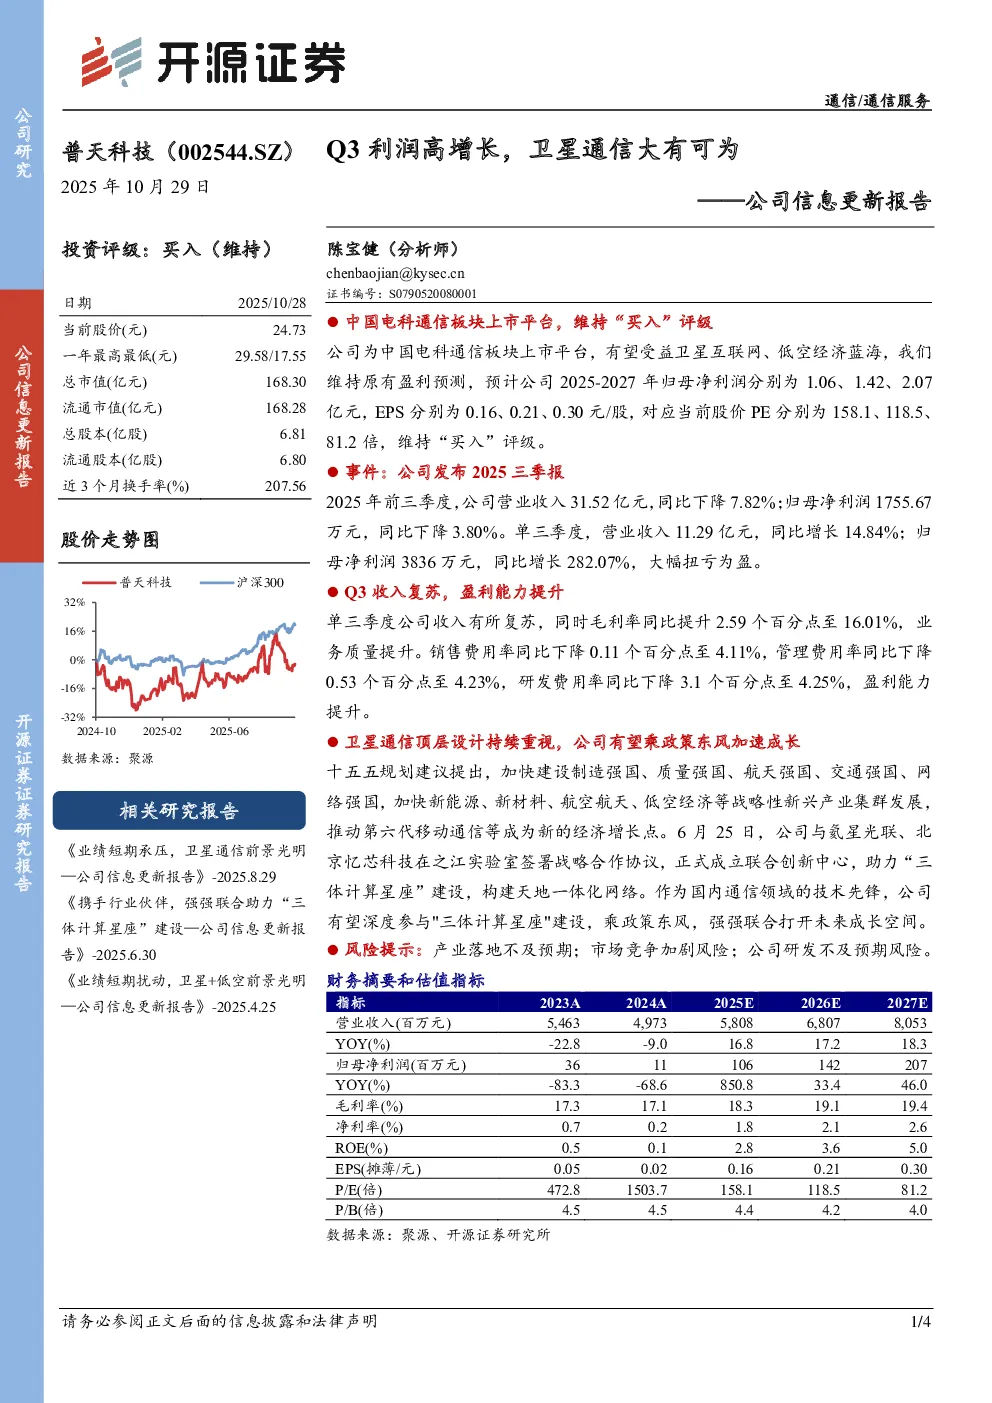
普天科技2025三季报点评Q3利润高增长卫星通信大有可为开源计算机
未知机构2025-10-29
公司信息更新报告:Q3利润高增长,AI+IDE前景值得期待
信息技术开源证券2025-10-24
公司信息更新报告:Q3业绩高增长,成长动力充足
机械设备开源证券2022-10-30
公司信息更新报告:Q3业绩超预期,内外销高增长东芝库卡表现向好
家用电器开源证券2020-10-31
公司信息更新报告Q3业绩同比延续高增,显示材料发展平稳,医药与电子材料板块营收高增长
开源证券2025-10-31
公司信息更新报告:Q3业绩延续高增长,关注新游戏上线表现
信息技术开源证券2024-10-29
公司信息更新报告:Q3延续高增长,关注电竞及AI算力云业务进展
信息技术开源证券2024-10-30
公司信息更新报告:Q3业绩高增长,降本增效效果落地
开源证券2024-10-28
公司信息更新报告:Q3扣非净利润高增长,经营质量改善明显
信息技术开源证券2024-10-29
公司信息更新报告:验收节奏影响Q3业绩,全年有望保持高增长
开源证券2021-10-25