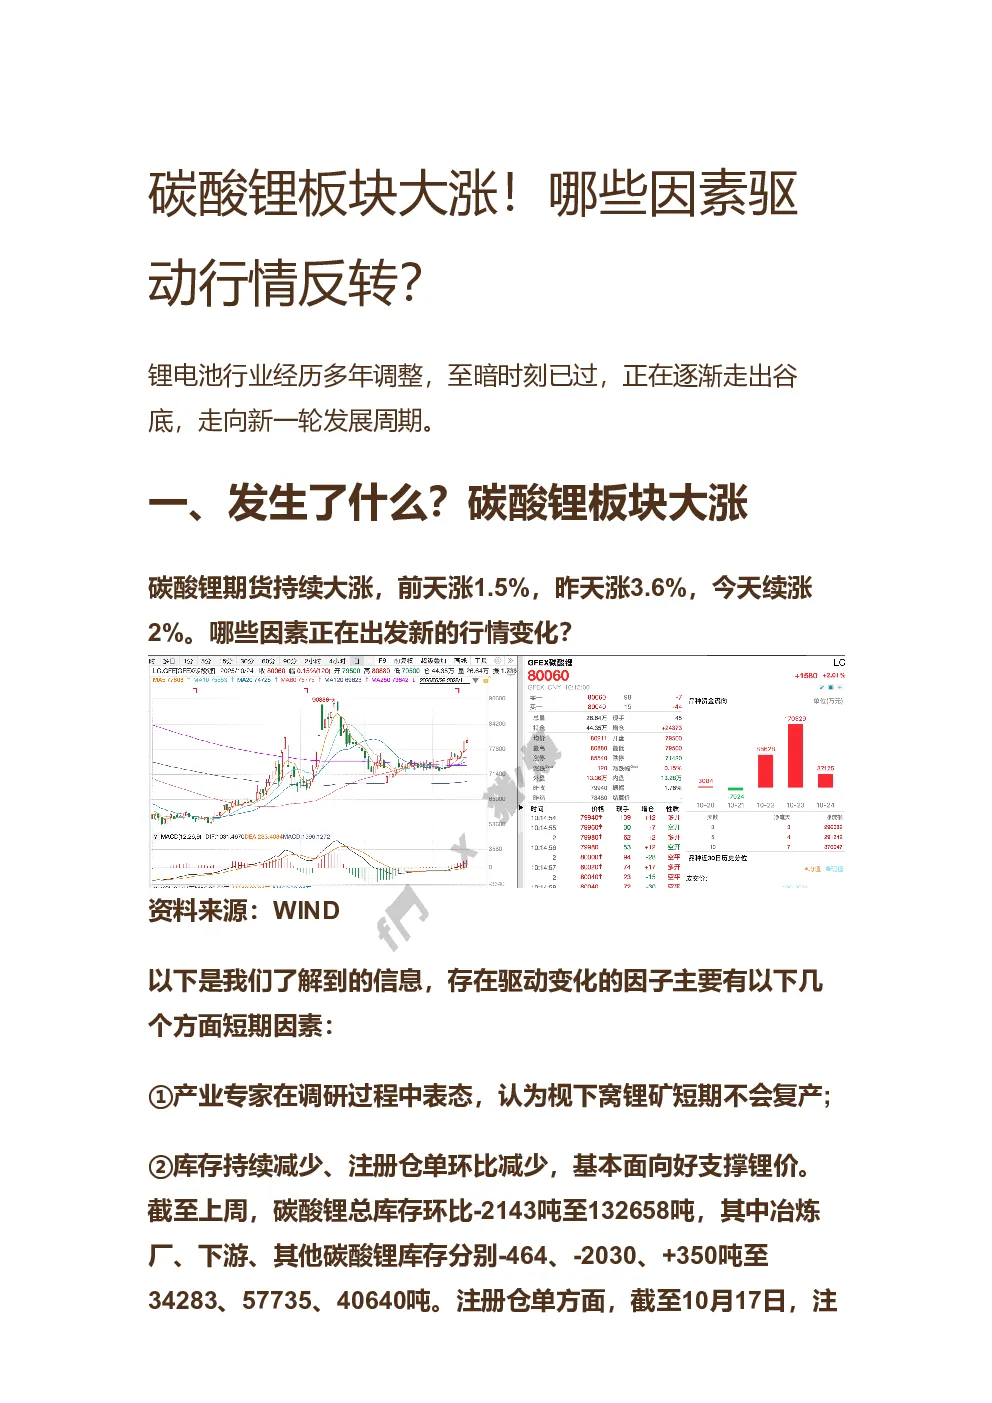
碳酸锂板块大涨背景及未来展望
一、近期碳酸锂板块大涨的原因
- 短期因素:
- 锂矿供给紧张:产业专家认为枧下窝锂矿短期不会复产。
- 库存持续减少:截至上周,碳酸锂总库存环比减少2143吨至132658吨,其中冶炼厂、下游、其他碳酸锂库存分别减少464吨、2030吨、增加350吨;注册仓单截至10月17日减少11983吨至30686吨。
- 锂盐端市场现货流通偏紧:低价贴水锂盐消化较快,现货基差走强反映下游需求较好。
- 需求端强劲:电芯厂、铁锂厂排产增长,十月铁锂端排产预计再创新高,核心原因是储能业务快速放量。
- 核心逻辑:碳酸锂大涨背景从“预期差”转变为实际基本面供需变化——锂矿现货流通偏紧、矿价韧性较强、下游需求旺盛,储能订单低价快速消化,仓单持续去化反映下游需求增加。预计四季度库存消化速度将进一步加速。
二、基本面爆发及未来展望
- 需求端:
- 国内动力电池需求稳步增长,储能需求持续亮眼,2026年终端增速预期大幅上修。
- 2026年固态电池产业化加速,预计碳酸锂用量将翻倍。
- 2024年全球锂电池出货量达1545GWh,预计2030年达5127GWh(CAGR约22.13%);储能电池2024年全球出货370.00GWh,预计2028年达1384.00GWh(CAGR约39%)。
- AI数据中心资本开支上调,储能需求将成为未来核心变化,带动碳酸锂需求上升。
- 供给端:
- 海外供给不确定性加剧:澳洲Mt Holland和Kathleen Valley项目因低锂价亏损,南美洲阿根廷碳酸锂产量增长但未来冲击减弱。
- 国内供给放缓:中报锂盐产量增速放缓,锂盐社会库存高位(15万吨以上),矿企资本开支同比减少8.0%,远期项目建设放缓。
- 预计2026-2028年供给增速下滑已成趋势。
三、未来关注重点
- 政策扰动:三季度以来江西、青海锂矿监管加强,宁德时代枧下窝锂矿停产,但长期看锂供需格局将优化。
- 需求增长:储能出货量是最大变量,宁德时代、特斯拉均强调储能电池出货增长,河南省新政或打开国内储能需求。
- 海外需求:储能行业电芯供应紧张,龙头已满产订单排至2026年。
四、研究结论
- 碳酸锂走出基本面底部预期大幅高于恶化概率,股价将领先商品价格率先走出强势行情。
- 经历三年调整的至暗时刻后,行业将在“反内卷”背景下逐步走出低谷,迈向新一轮发展周期,值得重点关注。
风险提示
市场有风险,投资需谨慎。本文不构成个人投资建议。