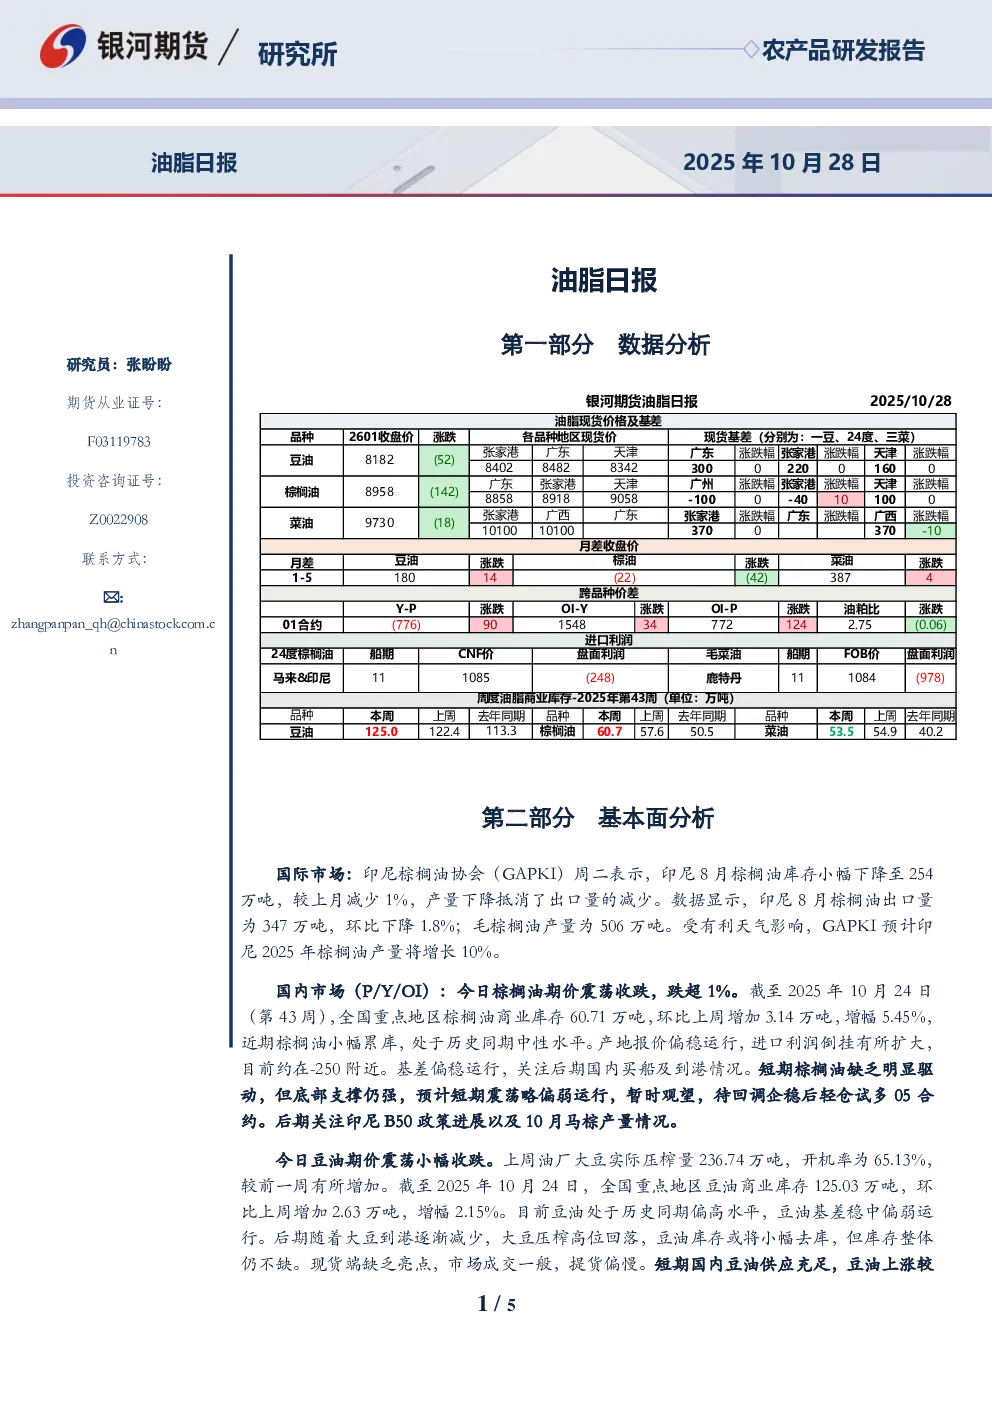
数据分析
- 品种价格:2601合约收盘价涨跌情况,广东、张家港、天津地区涨跌幅数据。
- 基差:各品种(一豆、24度棕榈油、三菜)在张家港、广东、天津地区的现货价及基差。
- 库存:2025年第43周全国重点地区棕榈油商业库存为77.22万吨,环比增加3.14万吨,增幅5.45%。
- 进口利润:棕榈油、菜油、豆油进口利润分别为-250、-900、113.3美元。
- 跨品种价差:Y-POI价差为-142元/吨,YOI-P价差为-18元/吨,油粕比为978。
基本面分析
- 国际市场:印尼8月棕榈油库存小幅下降至254万吨,出口量环比下降1.8%,产量下降抵消出口减少。预计2025年印尼棕榈油产量将增长10%。
- 国内市场:
- 棕榈油:期价震荡收跌,库存环比增加3.14万吨,产地报价偏稳,进口利润倒挂约-250美元,基差偏稳。短期缺乏明显驱动,底部支撑强,预计短期震荡略偏弱,观望后轻仓试多05合约。关注印尼B50政策及10月马棕产量。
- 豆油:期价震荡小幅收跌,上周压榨量236.74万吨,开机率65.13%,库存环比增加2.63万吨。豆油处于历史同期偏高水平,基差稳中偏弱。短期供应充足,上涨乏力,预计维持震荡略偏弱,观望后轻仓试多。
- 菜油:期价震荡小幅收跌,上周压榨量1.1万吨,开机率2.93%,库存环比减少1.4万吨,仍处高位但持续边际去库。欧洲菜油FOB报价增加至1100美元,进口利润倒挂至-900美元。预计沿海去库趋势延续,关注菜籽菜油买船及政策变动。
交易策略
- 单边:短期预计油脂盘面震荡磨底,暂时观望,中期逢低多。
- 套利:观望。
- 期权:观望。
相关附图
- 华东一级豆油现货基差:2016-2025年走势图。
- 华南24度棕榈油现货基差:2016-2025年走势图。
- 华东三级菜油现货基差:2018-2025年走势图。
- Y 1-5月差:2017-2025年走势图。
- P 1-5月差:2017-2025年走势图。
- OI 1-5月差:2017-2025年走势图。
- Y-P 01价差:2017-2025年走势图。
- OI-Y 01价差:2018-2025年走势图。