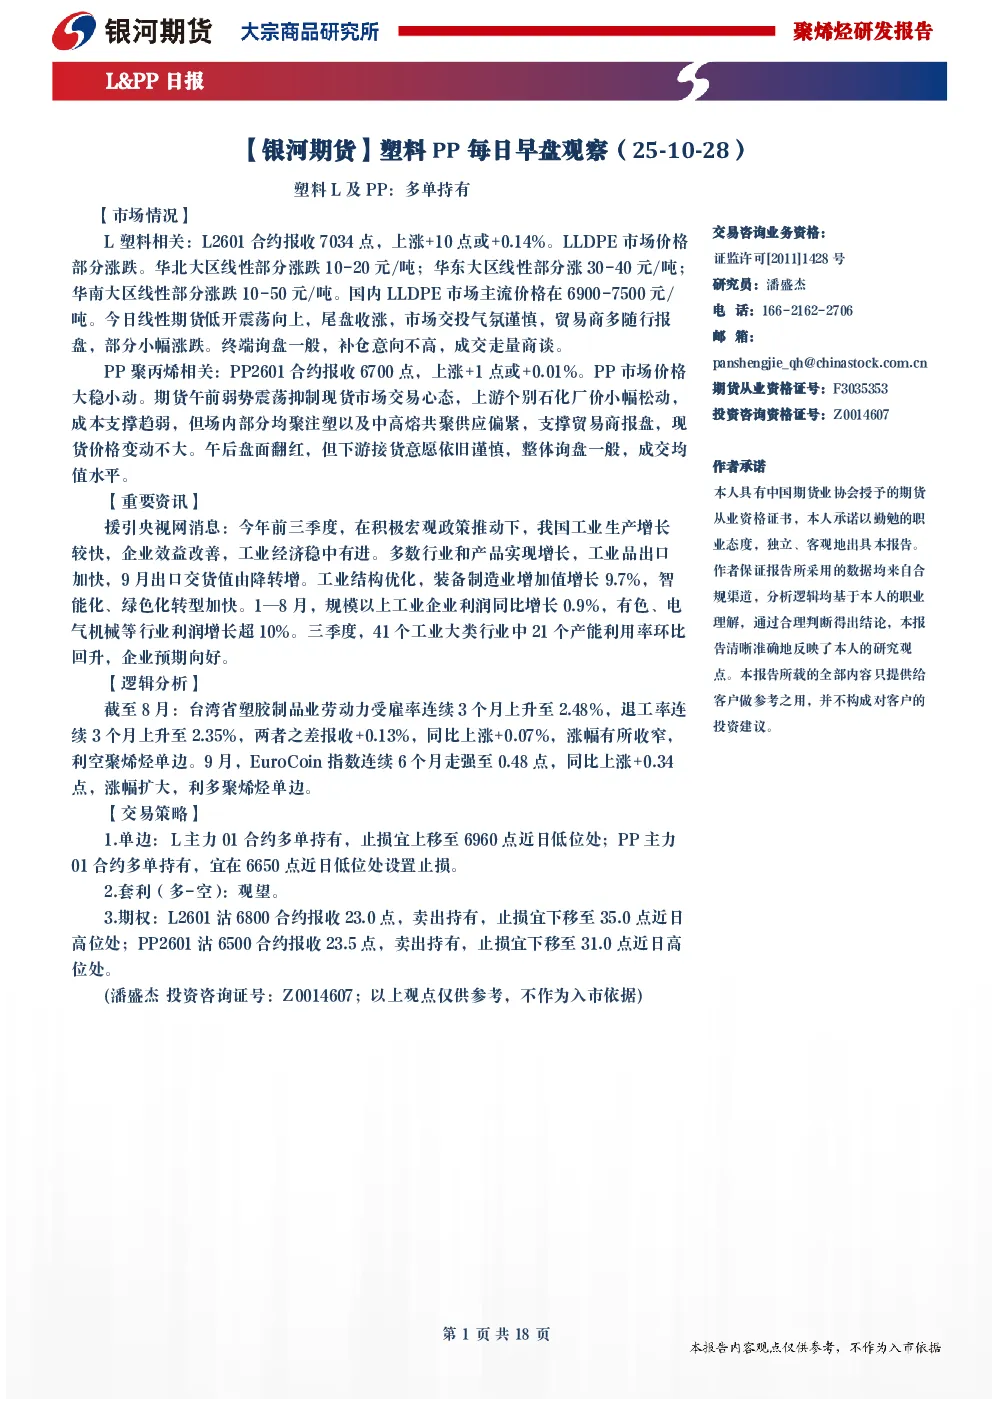
核心观点
- 市场情况: 塑料市场整体呈现震荡走势,LLDPE和PP期货及现货价格涨跌互现。市场交投气氛谨慎,下游补仓意向不高,成交走量商谈。
- 重要资讯: 中国工业生产增长较快,企业效益改善,工业经济稳中有进。多数行业和产品实现增长,工业品出口加快。工业结构优化,装备制造业增加值增长,智能化、绿色化转型加快。
- 逻辑分析: 台湾省塑胶制品业劳动力受雇率上升,退工率上升,利空聚烯烃单边。EuroCoin指数走强,利多聚烯烃单边。
- 交易策略: 建议多单持有LLDPE和PP期货,并设置止损位。套利交易观望。期权交易观望。
关键数据
- LLDPE市场价格: 华北大区线性部分涨跌10-50元/吨;华东大区线性部分涨30-40元/吨;华南大区线性部分涨跌10-50元/吨。国内LLDPE市场主流价格在6900-7500元/吨。
- PP市场价格: 华北大区拉丝主流价格在6460-6570元/吨;华东大区拉丝主流价格在6500-6630元/吨;华南大区拉丝主流价格在6500-6630元/吨。
- 期货价格: L2601合约报收7034点,上涨+10点或+0.14%;PP2601合约报收6700点,上涨+1点或+0.01%。
- 仓单情况: 大商所L合约注册仓单累库+1.2%,报收1.30万吨;PP合约注册仓单累库+1.4%,报收1.46万吨。
- 产能利用率: 国内PE产能利用率环比减产至81.5%,同比增产+4.2%;国内PP产能利用率环比减产至75.9%,同比减产-0.9%。
- 净进口量: 9月国内聚乙烯净进口量报收+92.3万吨,聚丙烯净进口量报收+5.3万吨,两者之差报收+87.0万吨。
研究结论
- 塑料市场短期震荡,但中长期仍存在上涨空间。
- 下游需求旺季,但补仓意向不高,市场成交走量商谈。
- 供应端检修有所下降,但仍在高位,四季度检修预期显著下降。
- 建议投资者关注市场情绪变化和下游需求情况,谨慎操作。