一、市场分析及策略推荐
- 核心观点:中美关税谈判达成初步共识,EC盘面持续博弈后续运价走势,关注后续关税可能出现的改善对发运的影响。
- 关键数据:
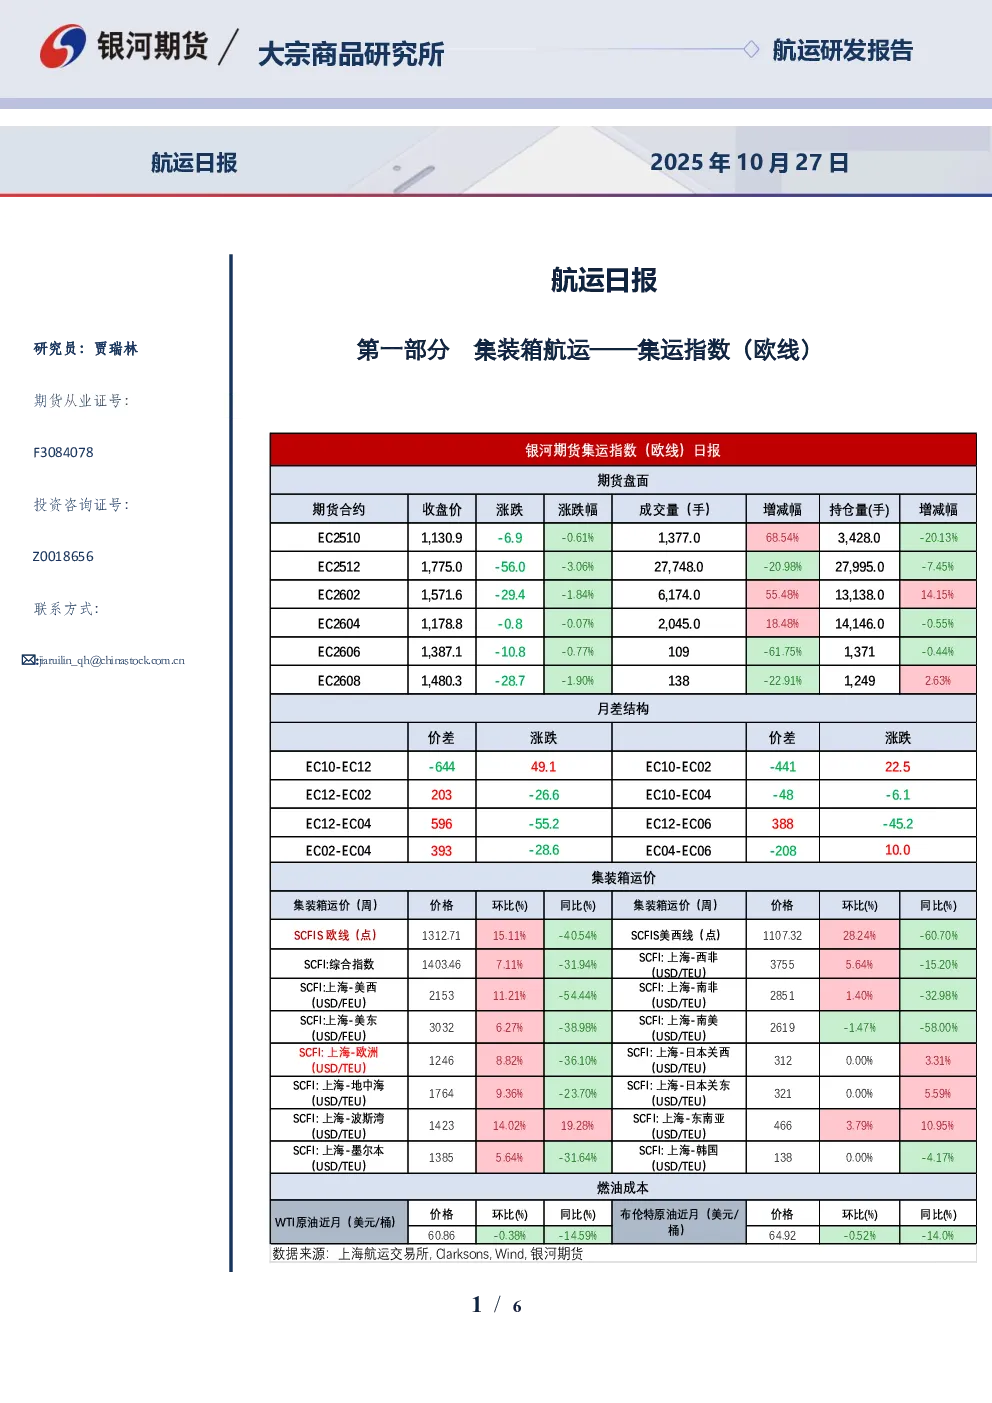
- EC2512收盘报1775点,较上一日收盘价-3.06%。
- SCFI欧线报12246美金/TEU,环比+8.8%。
- 最新一期SCFIS欧线报1312.71点,环比+15.11%。
- EC2510合约最终结算价为1161.63点。
- 消息面:中美经贸磋商达成基本共识,关注10/30日双方在韩国会晤的谈判进展及后续关税变化。
- 逻辑分析:
- 现货运价方面,主流船司之间价差拉大,部分船司因揽货压力致使SPOT价格偏低,但考虑船司当前长约货物收货改善,现货中枢有望逐渐抬升。
- 具体船司报价:
- MSK上海-鹿特丹WK45周报价2350美金(环比提涨550美金)。
- HPL10月底线上降至1935,11月上半月宣涨函报价1500/2500。
- CMA11月上半月线上线下报价均为2600,下半月线上报价3200-3500。
- OOCL10月下旬线下降至1700-1800,11月上半月线上报价2100。
- EMC10月底线上报价2060,11月初线上报价2700。
- HMM近期调降11月上半月线上线下2200附近。
- YML10月底线下降至1350,11月上半月线下降至2100。
- ONE10月下旬线上线下报价1500,11月上半月线下报2100。
- MSC11月上半月线上线下报价2100-2200附近。
- 预计11-12月现货运价有望逐步抬升,后续船司仍延续宣涨动作,关注宣涨落地情况。
- 需求端:11-12月发运有望逐渐好转,关注关税改善对发运节奏的影响。
- 供给端:
- 上海-北欧5港10/11/12月周均运力分别为24.11/26.04/28.92万TEU。
- 10/11月运力整体变化不大,12月周均运力略有抬升,主因PA新增两艘2.4万TEU船舶,同时OA新增三艘停航以及CMA和MSK采取多轮换船策略。
- 中美船舶制裁方面,港口费用征收已开始,预计带来成本上升和短期供应链紊乱。
- 风险端:
- 中东地缘局势:哈马斯正在埃及讨论加沙停火协议下一阶段内容,进展曲折。
- 关税方面:中美表示重启关税谈判,情绪有所缓和,关注后续谈判进展。
- 交易策略:
- 单边:EC2512多单继续持有,关注巴以谈判、中美关税谈判、以及港口拥堵情况。
- 套利:观望。
二、行业资讯
- 中美在马来西亚吉隆坡举行经贸磋商,就多项议题达成初步共识,关注后续内部报批程序。
- 美国与泰国签署关键矿物协议,并维持对泰国19%的关税;美国与越南达成贸易协议框架,并维持对越南20%的关税;特朗普与巴西总统会晤,双方将进行经贸谈判并暂停关税。
- 美国威胁对加拿大再加征10%关税,加拿大舆论及工会表示不满,加拿大政府暂未回应。
- 红海局势:
- 以色列政府批准埃及技术小组入境寻找遇难人质,红十字会和埃及救援队获准进入加沙地带搜寻。
- 巴勒斯坦多个派别同意成立独立技术官僚机构治理加沙地带。
- 哈马斯称将把加沙地带行政控制权移交临时委员会。
三、相关附图
- 数据来源:银河期货、上海航运交易所、同花顺
- 数据来源:银河期货、上海航运交易所、Clarksons
- 数据来源:银河期货、上海航运交易所、Clarksons
- 数据来源:银河期货、上海航运交易所、Clarksons
四、作者承诺与免责声明
- 作者具有期货从业资格证书,承诺独立、客观地出具报告。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用本报告而导致的损失负任何责任。