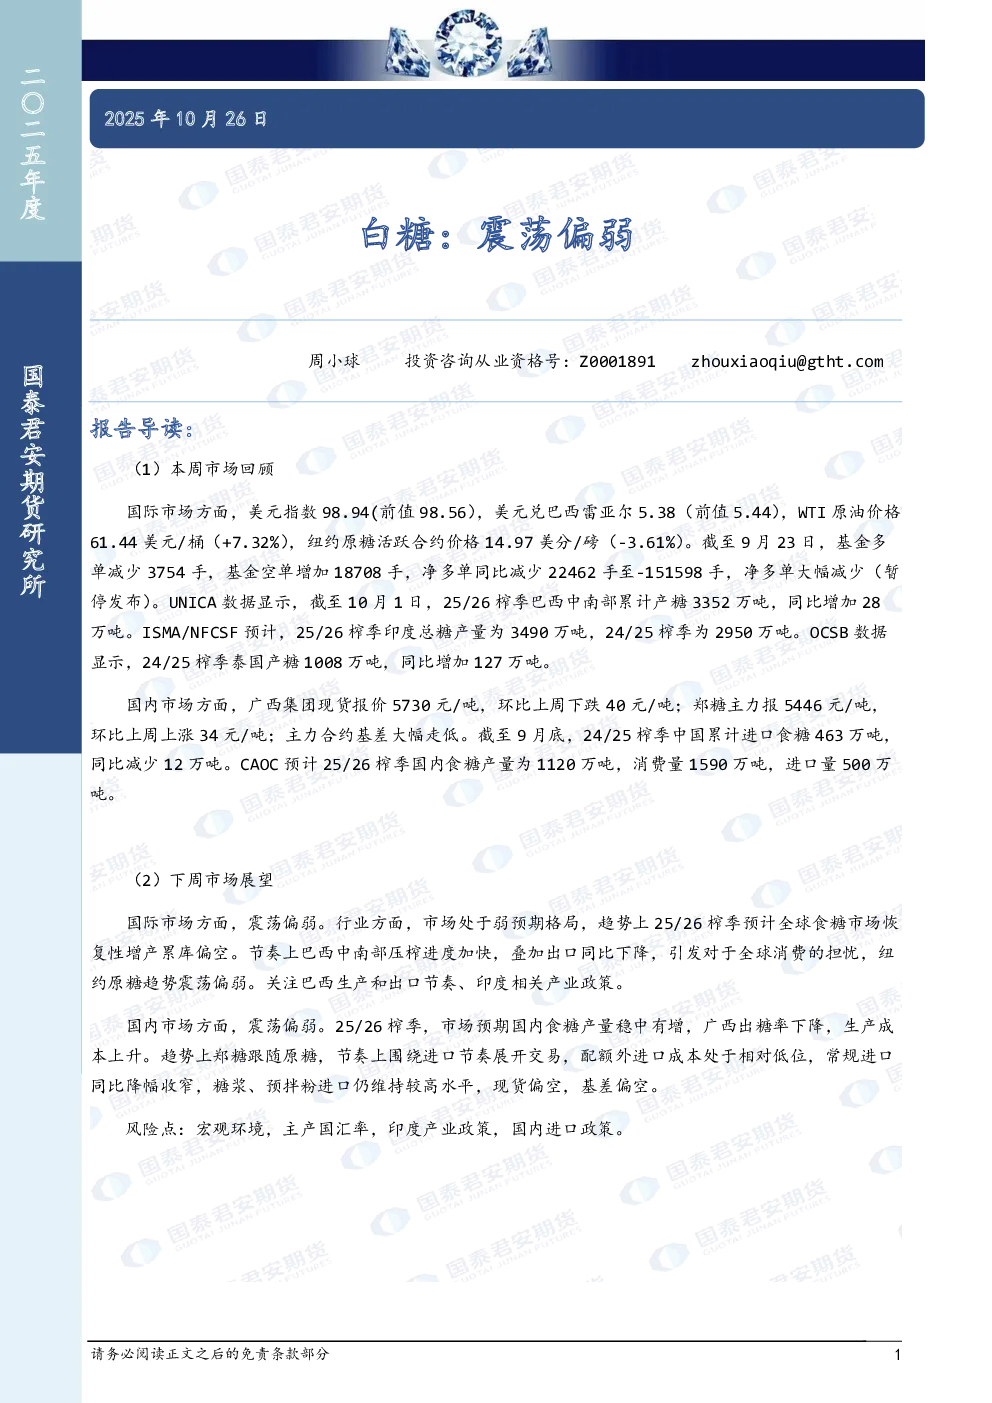
市场回顾与展望
国际市场方面:
- 美元指数上升至98.94,美元兑巴西雷亚尔贬值至5.38。
- WTI原油价格上涨7.32%至61.44美元/桶。
- 纽约原糖活跃合约价格下跌3.61%至14.97美分/磅。
- 基金持仓方面,基金多单减少3754手,空单增加18708手,净多单大幅减少至-151598手。
- UNICA数据显示,巴西中南部25/26榨季累计产糖3352万吨,同比增加28万吨。
- ISMA/NFCSF预计印度25/26榨季总糖产量为3490万吨,24/25榨季为2950万吨。
- OCSB数据显示,泰国产糖1008万吨,同比增加127万吨。
国内市场方面:
- 广西集团现货报价下跌40元/吨至5730元/吨,郑糖主力上涨34元/吨至5446元/吨,主力合约基差大幅走低。
- CAOC预计25/26榨季国内食糖产量为1120万吨,消费量1590万吨,进口量500万吨。
- 截至9月底,24/25榨季中国累计进口食糖463万吨,同比减少12万吨。
- 郑州白砂糖仓单为8185张。
下周市场展望:
- 国际市场:震荡偏弱,市场处于弱预期格局,25/26榨季预计全球食糖市场恢复性增产累库偏空。
- 国内市场:震荡偏弱,25/26榨季国内食糖产量稳中有增,广西出糖率下降,生产成本上升。
- 关注点:巴西生产和出口节奏、印度相关产业政策、国内进口政策。
风险点:
- 宏观环境、主产国汇率、印度产业政策、国内进口政策。
操作建议:
- 国际市场:震荡偏弱,关注巴西生产和出口节奏、印度相关产业政策。
- 国内市场:震荡偏弱,围绕进口节奏展开交易,配额外进口成本相对低位,常规进口同比降幅收窄,糖浆、预拌粉进口仍维持较高水平。
数据来源:
- 宏观数据:Wind
- 行业数据:ISO、国泰君安期货研究、UNICA、ISMA/NFCSF、OCSB、CAOC、中国糖业协会、Wind