一、市场分析及策略推荐
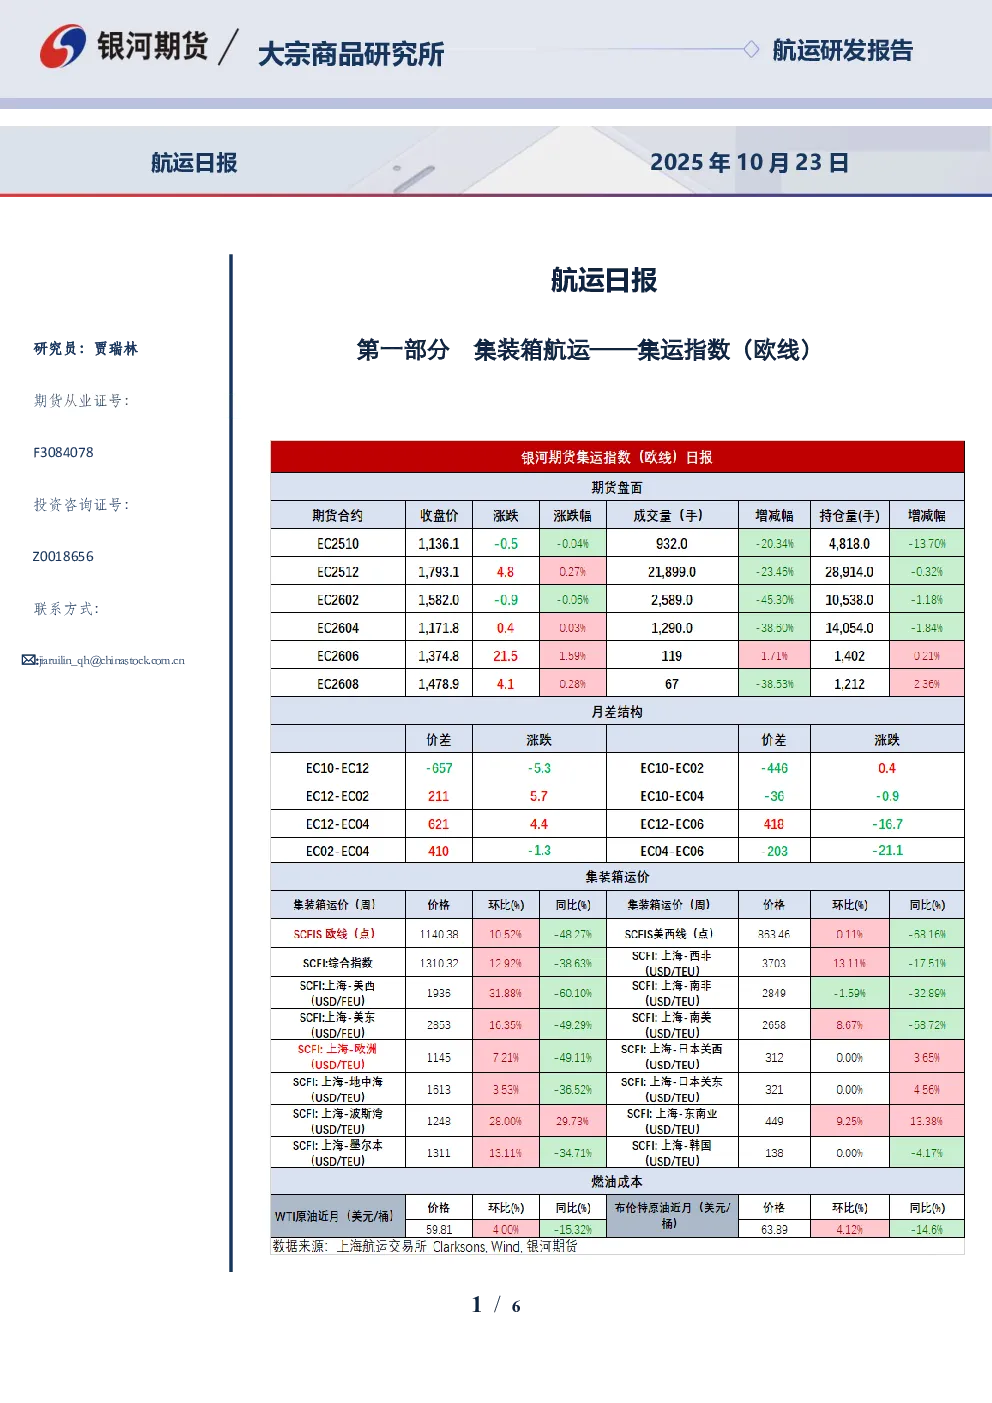
- 市场持续博弈11月宣涨落地幅度,EC盘面维持高位震荡。10月23日,EC2512收盘报1793.1点,较上一日收盘价+0.27%。10月17日SCFI欧线报1145美金/TEU,环比+7.2%,最新一期SCFIS欧线报1140.38点,环比+10.5%,超出市场预期,EC2510向上修复贴水。
- 特朗普称美国可能降低对华关税,中国关税情绪或有缓和,关注后续谈判进展。
- 逻辑分析:
- 现货运价方面,主流船司之间价差再次拉大,部分船司因揽货压力致使SPOT价格偏低,但考虑船司当前长约货物收货改善的背景下,现货中枢有望逐渐抬升。具体报价如下:
- MSK上海-鹿特丹WK45周报价2350美金(环比提涨550美金)。
- HPL10月底线上降至1935,11月上半月发布宣涨函报价1500/2500。
- CMA11月上半月线上线下报价均为2600。
- OOCL10月下旬线下降至1700-1800,11月上半月线上报价2600。
- EMC10月底线上报价2060,11月初线上报价2700。
- HMM近期调降10月中旬线上报价至1800,YML调降10月底线下降至1350,11月上半月线下报2300。
- ONE10月下旬线上线下报价1500,11月上半月报2500。
- MSC11月线上报价2365。
- 预计11-12月现货运价有望逐步抬升,关注后续宣涨落地情况。
- 基本面:
- 需求端:11-12月发运有望逐渐好转,需关注后续关税政策对发运节奏的影响。
- 供给端:本期(10/22),上海-北欧5港10/11/12月周均运力为24.45/26.36/27.95万TEU,11月OA新增四艘停航,MSK新增一艘停航,周均运力相较本周一排期减少8.2%。12月OA延续了多班次换船的策略。
- 中美船舶制裁方面,港口费用征收已开始,双方制裁预计带来成本上升和短期出现的供应链紊乱。
- 风险端:中东地缘局势方面,哈马斯正在埃及讨论加沙停火协议下一阶段内容涉及解除武装,进展较为曲折。关税方面,近期中美表示重启关税谈判,情绪有所缓和,关注后续谈判进展。
- 交易策略:
- 单边:EC2512多单继续持有。关注巴以谈判、中美关税谈判、以及港口拥堵情况。
- 套利:2-4正套逢高止盈。
二、行业资讯
- 金十数据:欧方称将与中方举行会谈讨论稀土出口管制问题,外交部回应:坚持通过对话协商妥善解决贸易分歧。
- 金十数据:消息称印度与美国即将达成贸易协议,降低对印度关税至15%-16%。
- 海运网:吉大港与船公司之间爆发激烈费用博弈,吉大港撤销马士基2艘船、达飞7艘船的靠泊许可证,背后是吉大港全面上调港口费用引发的连锁反应。
- 今日海运:安特卫普-布鲁日港门户网站更新的信息显示,因罢工而产生的港口拥堵问题已得到初步缓解。
- 环球网:特朗普透露美国可能降低对华关税。
- 红海局势:
- 央视新闻:以色列议会通过将主权扩展至约旦河西岸的法案,巴勒斯坦伊斯兰抵抗运动(哈马斯)强烈谴责。
- 金十数据:美国国务卿鲁比奥将访问以色列,旨在巩固与哈马斯的停火协议。美国副总统万斯视察加沙附近的多国监督部队基地,表示对维持停火态势持乐观态度。