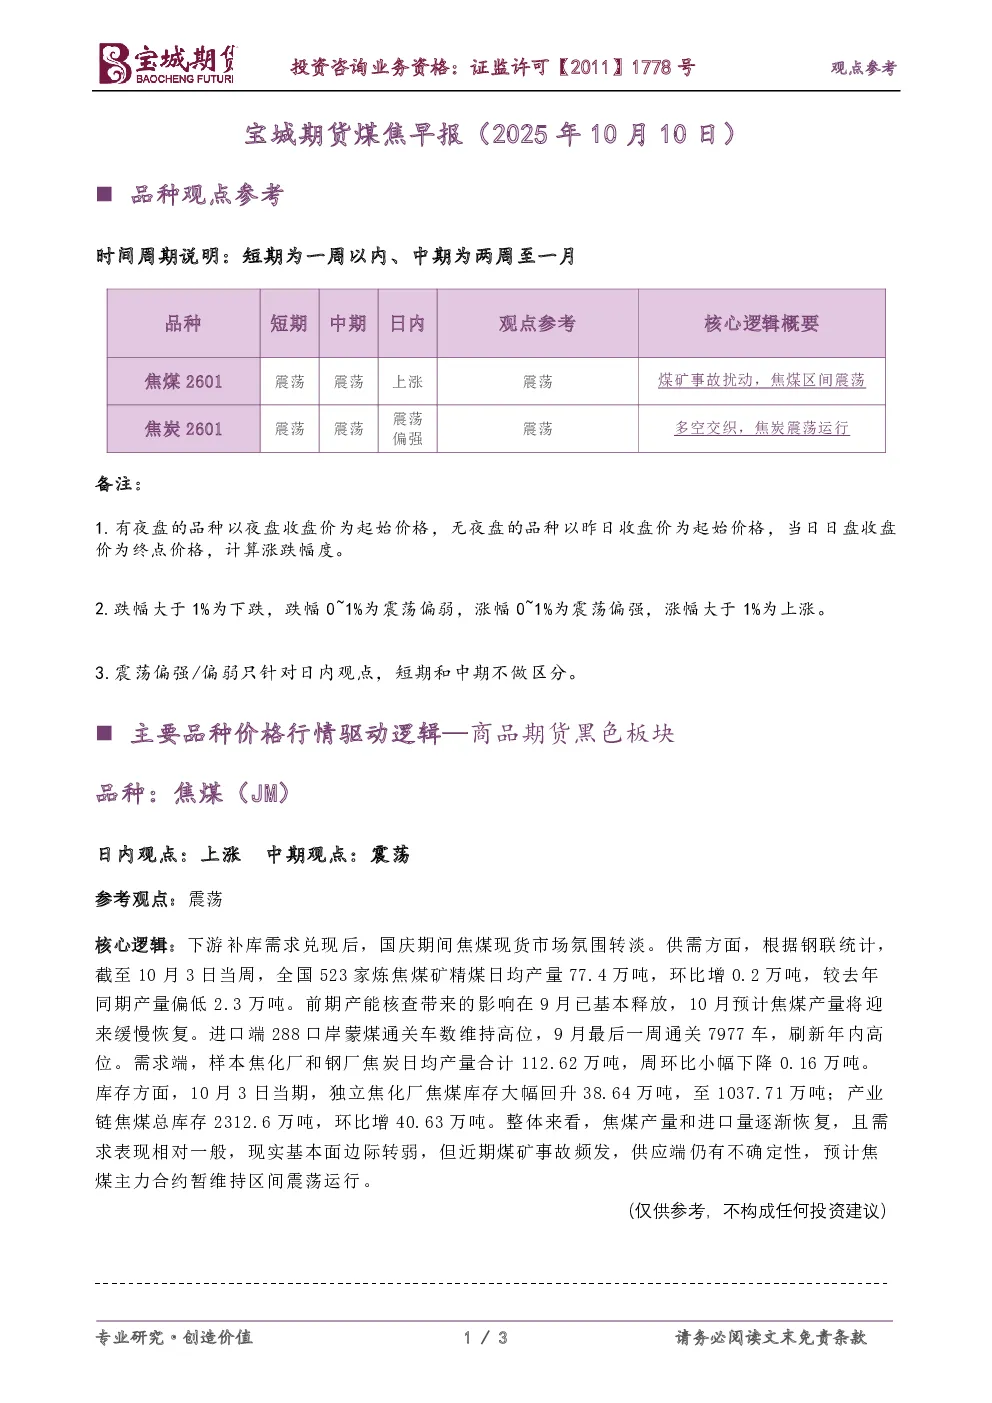
焦煤(JM)
- 日内观点:上涨
- 中期观点:震荡
- 参考观点:震荡
- 核心逻辑:下游补库需求在国庆期间转淡,煤矿事故频发导致供应端不确定性增加。
- 供应端:截至10月3日当周,精煤日均产量77.4万吨,环比增0.2万吨,但较去年同期偏低2.3万吨;10月产量预计缓慢恢复;蒙煤通关车数维持高位,9月最后一周通关7977车,创年内高位。
- 需求端:样本焦化厂和钢厂焦炭日均产量112.62万吨,周环比下降0.16万吨;247家钢厂日均铁水产量241.81万吨,周环比下降0.55万吨。
- 库存端:10月3日当期,独立焦化厂焦煤库存大幅回升38.64万吨至1037.71万吨;产业链焦煤总库存2312.6万吨,环比增40.63万吨。
- 研究结论:基本面边际转弱,但供应端不确定性仍存,预计焦煤主力合约暂维持区间震荡运行。
焦炭(J)
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:震荡
- 核心逻辑:节前焦炭首轮提涨落地,但国庆期间焦煤现货下跌导致成本端支撑走弱。
- 供需端:截至10月3日当期,焦炭日均产量112.62万吨,周环比下降0.16万吨;钢厂日均铁水产量241.81万吨,周环比下降0.55万吨。
- 库存端:产业链焦炭总库存919.8万吨,周环比下降0.61万吨,下游补库结束后库存企稳。
- 研究结论:基本面暂稳,政策端无明显扰动,预计节后焦炭期货整体仍将维持区间震荡运行。