你可能感兴趣
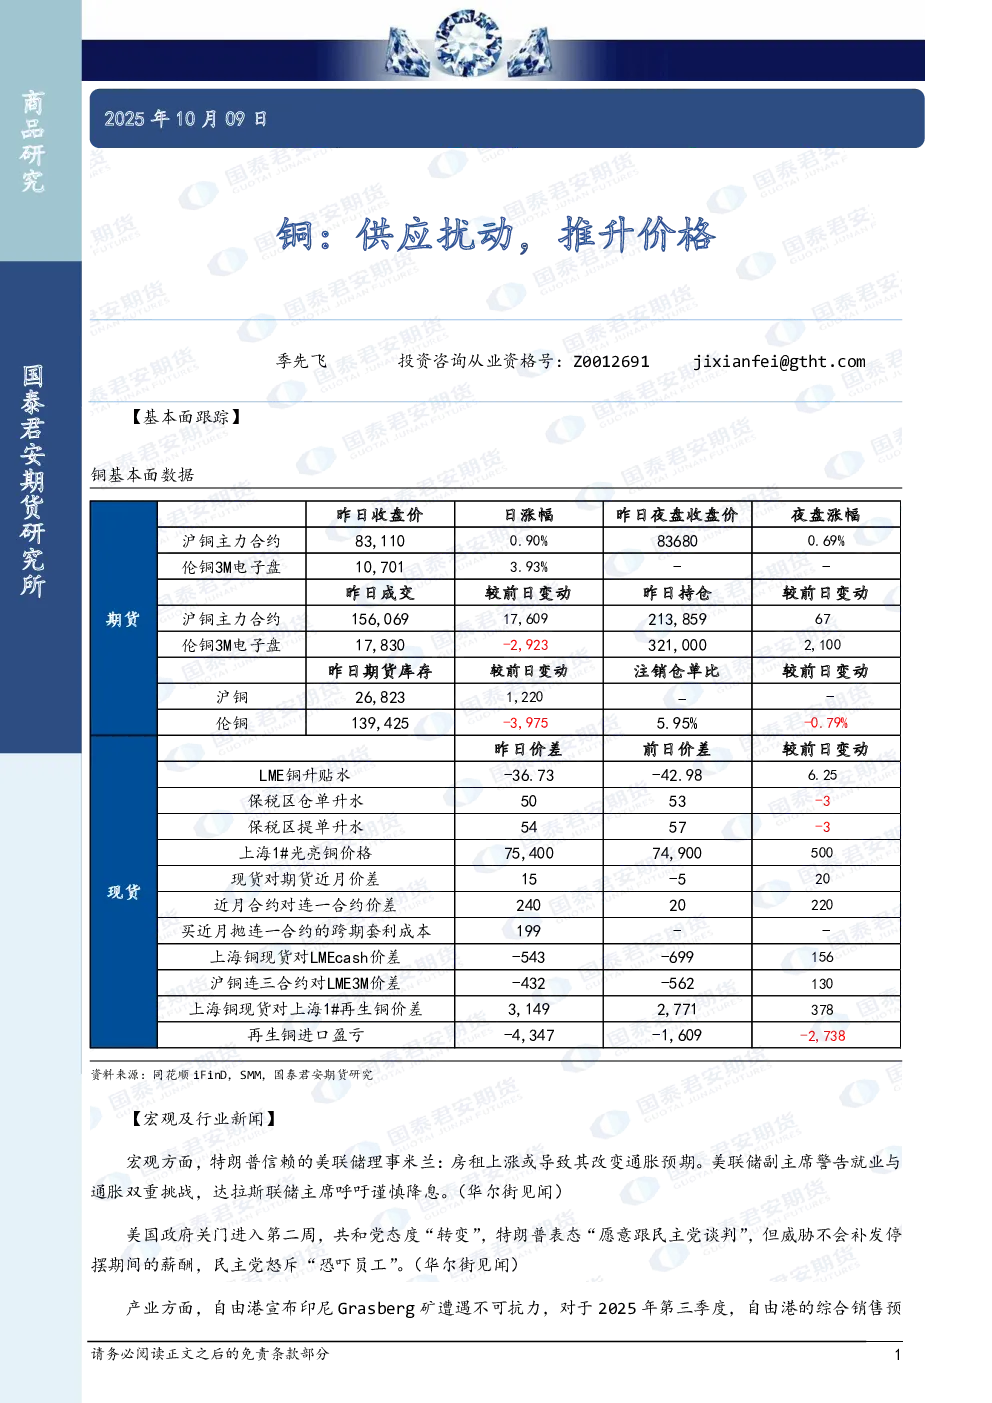
铜:供应扰动,推升价格
国泰君安证券2025-10-09
铜:供应紧张预期,推升价格
有色金属国泰君安证券2025-03-26
铜日报:需求转淡的预期之下,供应侧风险单独无法推升铜价格
华泰期货2017-06-22
碳酸锂日报:碳酸锂供应扰动推升期价,今日重点关注能否突破
通惠期货2026-04-21
短期扰动推升现货,二季度供应充足确定
东证期货2023-04-17
大宗商品氧化铝:海外供应扰动推升外盘,国内氧化铝横盘运行
有色金属长城证券2026-08-23
碳酸锂日报:供应端扰动推升锂盐改善预期,后续关注需求接力
通惠期货2025-07-22
铜周报:预期扰动推升铜价,谨慎看待上方空间
美尔雅期货2022-11-07
沪铜日评:海外铜矿生产扰动推升铜价
宏源期货2025-09-25
铜日报:副产价格上涨推升冶炼利润,铜面临短期供应压力
通惠期货2026-03-09